미국 국채금리 5.11%, 19년 만의 최고치… 2006·2007·2023년과 무엇이 다른가
3줄 요약
들어가며
주택담보대출을 알아보면 "고정금리가 또 올랐다"는 말을 자주 듣게 돼요. 한국 대출금리는 한국 국고채 금리를 따라가고, 한국 장기금리는 미국 장기금리의 영향을 크게 받아요. 그래서 미국 10년물 국채금리는 멀리 있는 숫자 같아도 우리 이자와 연결돼 있어요.
이번 주에 이 숫자가 5%를 넘으면서 관심이 크게 늘었어요. 네이버 블로그에서 '미국 국채금리'를 제목에 넣은 글이 최근 7일 동안 100건 넘게 올라왔어요.[3] 다만 대부분은 "5% 돌파"라는 사실에 머물러 있어요. 이 글은 과거에 5%를 넘었을 때 그 뒤 1년 동안 무슨 일이 있었는지를 원자료로 확인하고, 이번이 무엇이 다른지 짚어 볼게요.
무슨 일이 있었나
미국 재무부가 매일 발표하는 국채금리를 보면, 10년물은 9월 22일 4.96%에서 23일 5.11%로 하루 새 0.15%p 올랐어요. 같은 날 2년물은 4.71%에서 4.85%로, 30년물은 5.29%에서 5.40%로 올랐어요.[1] 10년물 종가가 5%에 닿은 것은 9월 15일(5.00%)이 처음이었어요. 그 전에 종가가 5% 이상이었던 마지막 해는 2007년이에요.[2]
배경에는 두 가지가 있어요.
- 연준의 금리 인상: 연준(미국 중앙은행)은 9월 16일 기준금리를 0.25%p 올려 3.75~4.00%로 정했어요. 성명에는 "인플레이션이 여전히 높다"는 문장이 들어갔어요.[4]
- 유가: 국제유가가 높은 수준이에요. 미 에너지정보청 기준 브렌트유 현물은 9월 22일 배럴당 114.89달러였어요.[5] 유가가 오르면 물가가 다시 오를 수 있다는 우려가 커지고, 채권 투자자는 더 높은 금리를 요구하게 돼요.
같은 날 미국 증시는 나스닥이 1.13%, S&P500이 0.75% 내렸어요.[6] 한국은 9월 23일 원/달러 매매기준율이 1,360.0원, 국고채 10년물 금리가 4.392%였어요.[7]
어떻게 번지나: 전달경로
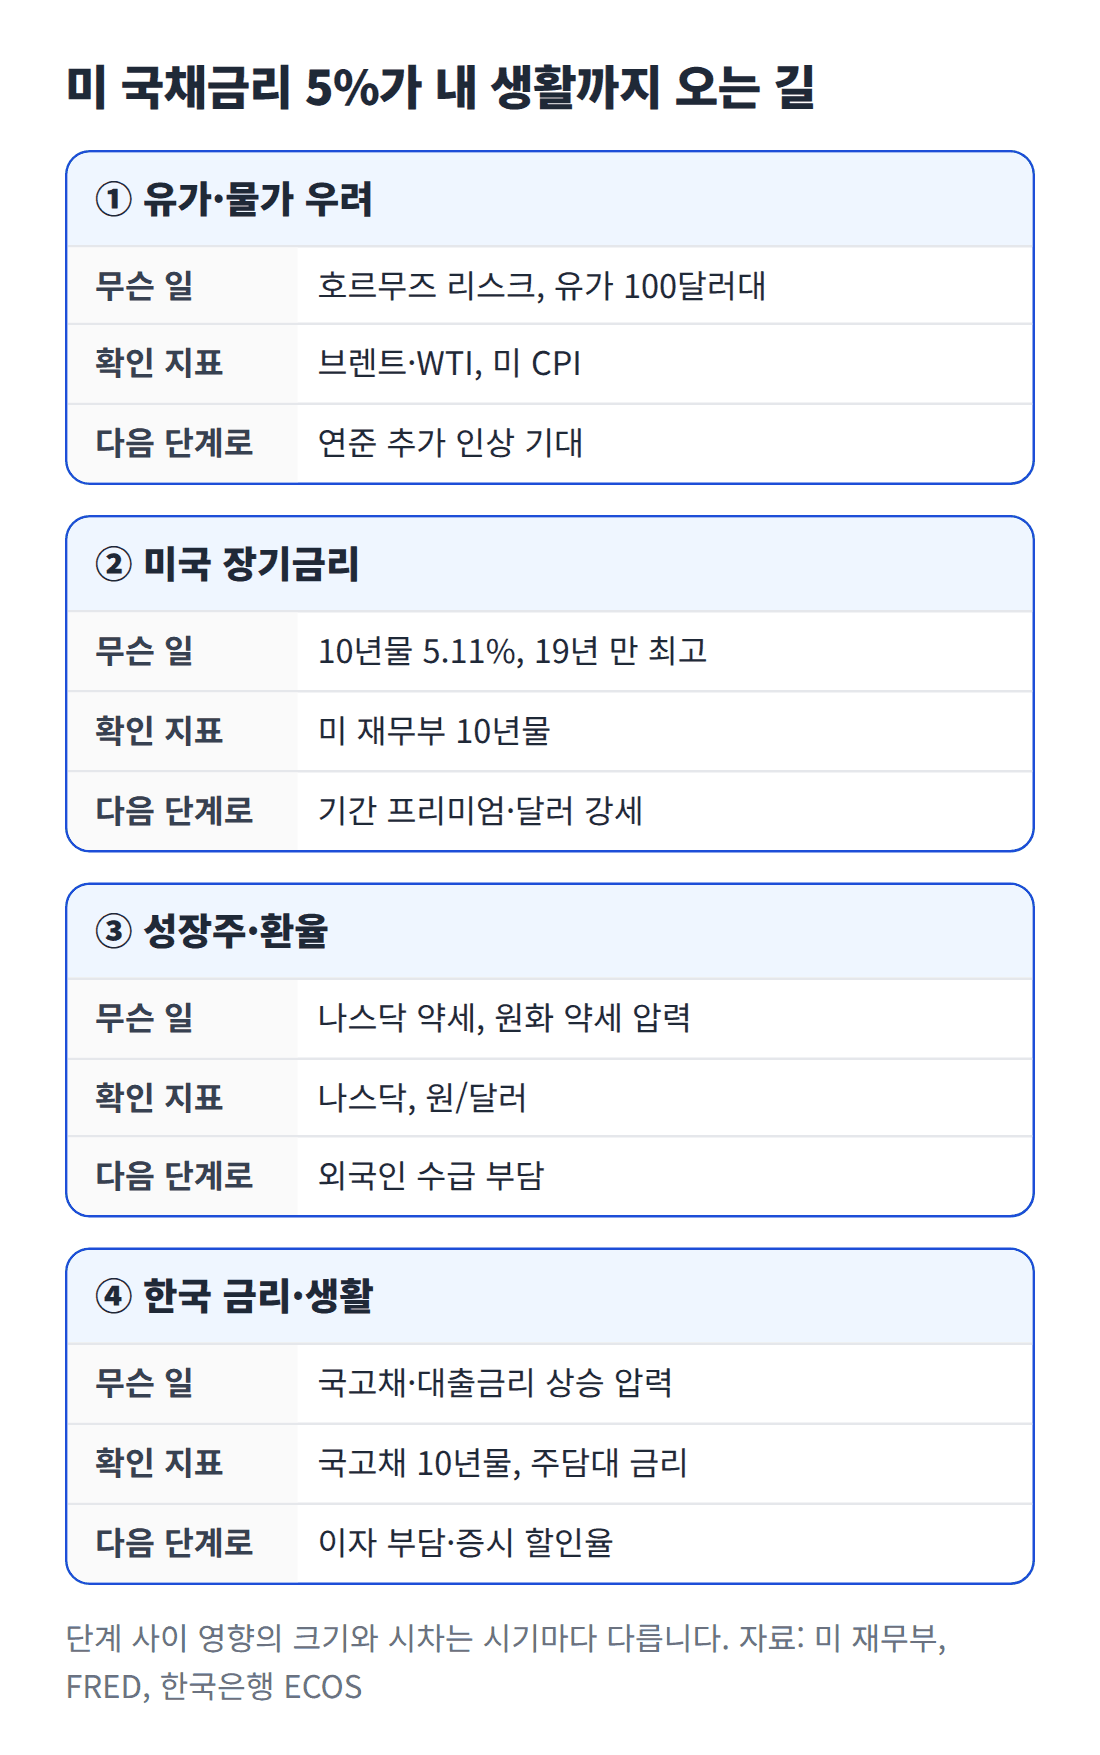
유가와 물가 우려가 미국 장기금리를 올리고, 달러 강세와 국내 금리·증시로 번지는 네 단계
위에서 아래로 읽으면 돼요. 단계마다 '확인 지표'를 보면 영향이 어디까지 번졌는지 알 수 있어요.
- 유가·물가 우려 → 연준: 유가가 오르면 물가 전망이 높아지고, 시장은 연준이 금리를 더 올릴 가능성을 반영해요.
- 미국 장기금리: 10년물 금리는 '앞으로 10년간 예상되는 단기금리 평균'에 '오래 빌려주는 대가(기간 프리미엄)'를 더한 값이에요. 이번에는 두 가지가 함께 올랐어요.
- 성장주·환율: 금리가 오르면 먼 미래 이익의 현재 가치가 줄어 성장주가 먼저 흔들려요. 미국 금리가 오르면 달러가 강해지고 원화에는 약세 압력이 생겨요.
- 한국 금리·생활: 한국 장기금리가 따라 오르면 고정금리 대출과 기업 조달 비용이 높아져요.
단계 사이의 영향은 항상 같지 않아요. 9월 23일에도 한국 국고채 금리는 오히려 내렸어요(10년물 4.461% → 4.392%).[7] 한국 시장이 먼저 닫힌 뒤 미국 금리가 뛰었기 때문이에요.
과거엔 어땠나
2000년 이후 미국 10년물 종가가 6개월 이상 5% 아래에 있다가 다시 5%를 넘은 날은 2006년 4월 13일과 2007년 6월 7일이에요.[2] 2023년에는 10월 19일 종가 4.98%로 5% 문턱까지 갔어요. 이 세 날을 기준일로 잡고, 그로부터 6개월·12개월 뒤를 원자료로 비교했어요.
당시 상황
| 기준일 | 미 10년물 | 기준금리(상단) | 소비자물가 상승률 |
|---|---|---|---|
| '06.04.13 | 5.05% | 4.75% | 3.6% |
| '07.06.07 | 5.11% | 5.25% | 2.7% |
| '23.10.19 | 4.98% | 5.50% | 3.3% |
| '26.09.23 | 5.11% | 4.00% | 3.4%(8월) |
자료: 미 재무부·FRED(금리), 미 노동통계국 CPI(전년 동월 대비, 기준일이 속한 달)[1][2][8][9]
미국 금리는 1년 뒤 어떻게 됐나
| 기준일 | 10년물 6개월 뒤 | 10년물 12개월 뒤 | 기준금리 12개월 뒤 |
|---|---|---|---|
| '06.04.13 | 4.79%(−0.26%p) | 4.76%(−0.29%p) | 5.25%(동결 국면) |
| '07.06.07 | 4.02%(−1.09%p) | 3.94%(−1.17%p) | 2.01%(급격한 인하) |
| '23.10.19 | 4.64%(−0.34%p) | 4.08%(−0.90%p) | 4.64%(인하 시작) |
기준금리 12개월 뒤 값은 실효 연방기금금리 월평균이에요.[2][8]
한국·미국 증시와 환율은 1년 뒤 어떻게 됐나
| 기준일 | 코스피 12개월 | 나스닥 12개월 | 원/달러 12개월 |
|---|---|---|---|
| '06.04.13 | +8.2% | +7.1% | −3.3%(원화 강세) |
| '07.06.07 | +3.2% | −2.6% | +11.2%(원화 약세) |
| '23.10.19 | +7.4% | +40.2% | +0.9% |
자료: 한국은행 ECOS(코스피), FRED(나스닥, 원/달러)[10][11][6]
세 번 모두 10년물 금리는 1년 뒤 기준일보다 낮았어요. 하지만 이유가 제각각이라 "5%를 넘으면 곧 내려온다"고 일반화하기는 어려워요.
- 2006년: 연준이 6월까지 금리를 올린 뒤 멈췄어요(실효금리 월평균 1년 뒤 5.25%).[8] 금리는 5% 부근에서 소폭 내려왔고, 코스피는 석 달 동안 8.6% 빠졌다가 1년 뒤 회복했어요.[11]
- 2007년: 금리 하락은 좋은 소식이 아니었어요. 서브프라임 부실이 터지면서 연준이 1년 만에 기준금리를 5.25%에서 2%대로 내렸어요.[8] 같은 기간 국제유가(WTI)는 두 배 넘게 올랐고(+106.9%), 원화는 11% 약해졌어요.[5][10]
- 2023년: 연준이 금리 인상을 멈추고 인하를 예고하면서 금리가 빠르게 내려왔어요. 나스닥은 1년 동안 40% 올랐어요.[6]
세 사례의 공통점은 10년물이 5% 부근일 때 기준금리도 그만큼 높았다는 점이에요. 긴축이 끝나 가던 시점이었고, 이후 금리를 내릴 여지가 컸어요.
이번이 다른 점
| 항목 | 2006·2007·2023년 | 2026년 9월 | 의미 |
|---|---|---|---|
| 10년물 − 기준금리 | +0.30 / −0.14 / −0.52%p | +1.11%p | 장기금리가 기준금리보다 훨씬 높아요 |
| 기간 프리미엄 | 0.85 / 0.85 / 0.66%p | 0.96%p | 오래 빌려주는 대가가 커졌어요 |
| 연방정부 부채/GDP | 61% / 62% / 120% | 123% | 채권 공급 부담이 커요 |
| 연준의 방향 | 인상 막바지·동결 | 인상 재개 | 내릴 여지가 작아요 |
자료: FRED(기준금리, Kim-Wright 기간 프리미엄, 부채비율)[2][8][12][13], 연준 성명[4]
- 기준금리가 아니라 장기금리가 먼저 올랐어요. 과거 세 시점에는 기준금리가 이미 4.75~5.50%까지 올라 있었고, 10년물은 그 근처에 있었어요.[8] 이번에는 기준금리가 4.00%인데 10년물이 5.11%예요. 시장이 추가 인상과 오래 빌려주는 위험을 함께 가격에 반영하고 있다는 뜻으로 보여요.
- 기간 프리미엄이 비교한 세 시점보다 높아요. 미 연준 이사회가 공개하는 Kim-Wright 모형 기준으로 9월 18일 0.96%p예요.[13] 기간 프리미엄은 모형 추정치라서 절대 수준보다 방향을 보는 게 좋아요.
- 정부 부채가 2006~2007년의 두 배예요.[12] 미 재무부는 8월 정기 발표에서 국채 발행 규모를 "앞으로 몇 분기 동안 유지"한다고 밝혔어요.[14] 이어 장기물 유동성 지원을 위한 매입(바이백) 규모를 1회 20억 달러에서 최소 40억 달러로 두 배로 늘렸어요(9월 9일~11월 4일).[15] 장기물 시장의 수급을 신경 쓰고 있다는 신호로 보여요.
앞으로의 시나리오
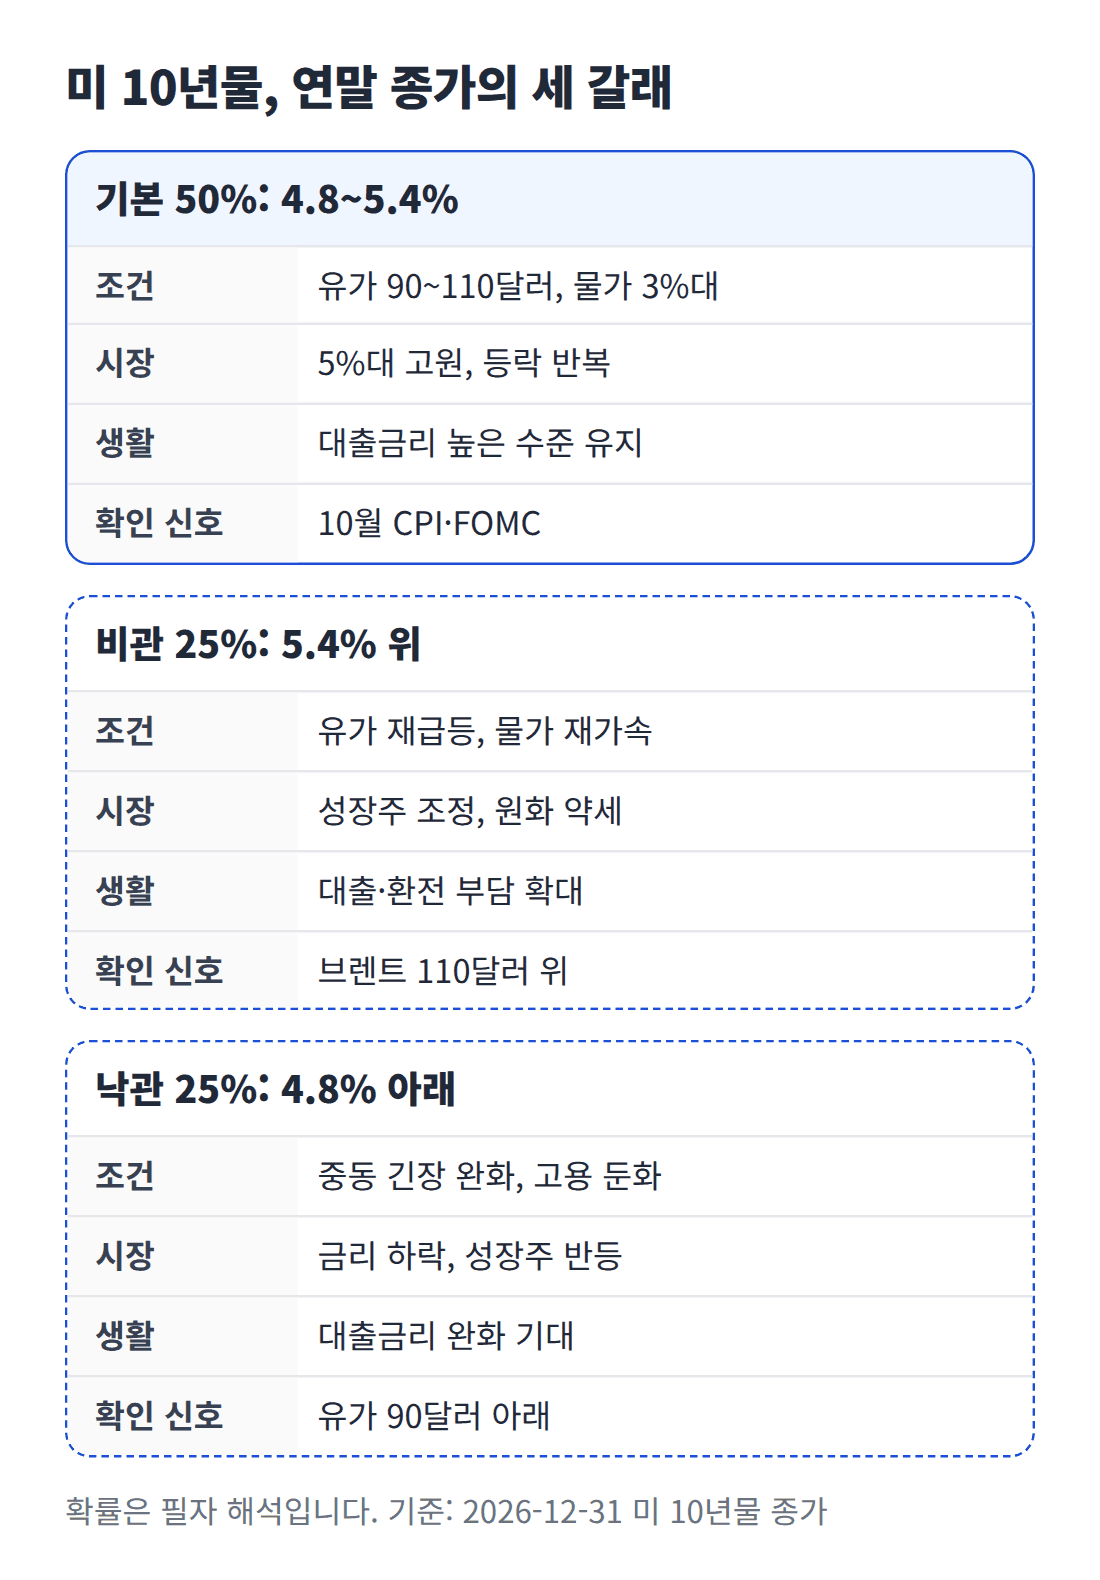
기본, 비관, 낙관 세 가지 시나리오의 조건과 시장·생활 영향, 확인 신호
세 시나리오는 연말(12월 31일) 10년물 종가를 기준으로 나눴어요. 구간이 겹치거나 비지 않게 잡아서, 연말에 어느 쪽이었는지 그대로 채점할 수 있어요.
- 기본 50%: 4.8~5.4%, 5%대 고원. 유가가 90~110달러에 머물고 물가가 3%대를 유지하는 경우예요. 과거 세 번처럼 금리가 빠르게 내려오려면 연준의 방향 전환이 필요한데, 지금은 인상을 막 재개한 상태예요.
- 비관 25%: 5.4% 위. 유가가 다시 뛰고 10월 14일 발표될 9월 소비자물가가 예상보다 높으면, 연준 추가 인상과 기간 프리미엄 확대가 겹칠 수 있어요. 11월 4일 재무부 발표에서 국채 발행 규모가 늘어나도 이쪽에 가까워져요.
- 낙관 25%: 4.8% 아래. 중동 긴장이 풀려 유가가 90달러 아래로 내려오고 고용이 식는 신호가 나오면, 2023년처럼 금리가 빠르게 되돌려질 수 있어요.
- 확신도는 중간이에요. 9월 23일 하루에만 10년물이 0.15%p 움직였어요.[1] 석 달 동안 지금 수준(5.11%)에서 0.3%p 넘게 벗어날 가능성을 위아래 합쳐 절반 정도로 봤어요. 과거 세 번 모두 1년 뒤 금리가 낮아졌다는 점은 낙관 쪽에, 연준의 인상 재개와 높은 유가는 비관 쪽에 무게를 둔 근거예요.
내 생활·자산 점검표
| 점검 항목 | 볼 지표 | 의미 |
|---|---|---|
| 고정금리 대출 | 국고채 5·10년물 | 미국 금리가 한국 장기금리를 끌어올리는지 |
| 변동금리 대출 | 한국은행 기준금리, 코픽스 | 단기금리 부담은 한국은행 결정에 달려 있어요 |
| 해외 투자·환전 | 원/달러 매매기준율 | 미국 금리 상승은 원화 약세 압력이에요 |
| 성장주 비중 | 나스닥, 미 10년물 | 금리가 오를수록 할인율 부담이 커요 |
| 채권 투자 | 미 10년물·30년물 | 금리가 높을 때 사면 금리 하락 시 이익, 더 오르면 평가손실 |
특정 상품을 권하려는 표가 아니에요. 금리 변화가 내 자산 어디에 닿는지 확인하는 용도예요.
이것이 보이면 판단을 바꿔요
| 신호 | 의미 |
|---|---|
| 유가가 오르는데 10년물이 5.0% 아래로 내려감 | 금리 상승의 원인이 물가가 아니라 다른 곳(수급 등)에 있다는 뜻 |
| 10월 FOMC 동결과 인하 시사 | 2023년형 경로로 바뀔 가능성 |
| 11월 4일 재무부 발표에서 발행 규모 확대 | 기간 프리미엄이 더 커질 수 있음, 비관 시나리오 쪽 |
| 하이일드 스프레드(위험 회사채 가산금리) 급등 | 금리 부담이 신용 불안으로 번지는 신호. 9월 23일 2.73%로 아직 낮아요[16] |
앞으로 볼 일정
| 날짜(미국 현지) | 일정 | 출처 |
|---|---|---|
| 9월 30일 | 8월 개인소비지출(PCE) 물가, 2분기 GDP 확정치 | BEA[17] |
| 10월 2일 | 9월 고용보고서 | BLS[17] |
| 10월 14일 | 9월 소비자물가(CPI) | BLS[17] |
| 10월 27~28일 | FOMC | 연준[17] |
| 11월 4일 | 재무부 분기 국채 발행 계획 발표 | 미 재무부[14] |
정리
| 질문 | 답 |
|---|---|
| 무슨 일이 있었나 | 미 10년물이 9월 23일 5.11%로 2007년 이후 최고를 기록했어요 |
| 과거엔 어땠나 | 2006·2007·2023년 세 번 모두 1년 뒤 금리가 낮아졌지만, 이유는 동결·위기·인하 전환으로 제각각이었어요 |
| 이번이 다른 점 | 기준금리보다 장기금리가 1.11%p 높고, 정부 부채와 기간 프리미엄이 과거보다 커요 |
| 무엇을 보면 되나 | 유가, 10월 CPI와 FOMC, 11월 4일 재무부 발표예요 |
이 글은 공개 자료를 바탕으로 경제 흐름을 설명하는 글이며, 투자 권유가 아니에요.
출처
- 미 재무부, 「Daily Treasury Par Yield Curve Rates」, 2026-09-22·23, 2·10·30년물, home.treasury.gov/resource-center/data-chart-… (A)
- FRED, 「DGS10 10년 만기 국채 수익률(일별)」, 2000-01-03~2026-09-22, 기준일 탐색·+6·+12개월 값, fred.stlouisfed.org/series/DGS10 (A)
- 네이버 검색 API(블로그), '미국 국채금리' 최신순 100건 중 최근 7일 게시물 수, 2026-09-24 필자 집계 (B)
- 연준, 「Federal Reserve issues FOMC statement」, 2026-09-16, www.federalreserve.gov/newsevents/pressreleas… (A)
- FRED(원자료 미 에너지정보청), 「DCOILBRENTEU·DCOILWTICO 현물가격」, 2026-09-22 및 2007-06-07~2008-06, fred.stlouisfed.org/series/DCOILBRENTEU (A)
- FRED, 「NASDAQCOM·SP500」, 2026-09-22·23 및 각 기준일과 12개월 뒤, fred.stlouisfed.org/series/NASDAQCOM (A)
- 한국은행 ECOS, 「731Y001 원/달러 매매기준율」, 「817Y002 국고채(10년)」, 2026-09-22·23, ecos.bok.or.kr/ (A)
- FRED, 「DFEDTAR·DFEDTARU 연방기금금리 목표(상단)」 및 「FEDFUNDS 실효 연방기금금리(월평균)」, fred.stlouisfed.org/series/DFEDTARU (A)
- FRED(원자료 미 노동통계국), 「CPIAUCSL 소비자물가지수」, 전년 동월 대비 계산, fred.stlouisfed.org/series/CPIAUCSL (A)
- FRED, 「DEXKOUS 원/달러 환율(정오 매수율)」, 각 기준일과 12개월 뒤, fred.stlouisfed.org/series/DEXKOUS (A)
- 한국은행 ECOS, 「802Y001 주식시장(일) KOSPI지수」, 각 기준일과 3·12개월 뒤, ecos.bok.or.kr/ (A)
- FRED, 「GFDEGDQ188S 연방정부 부채/GDP」, 2006 2분기·2007 2분기·2023 4분기·2026 1분기, fred.stlouisfed.org/series/GFDEGDQ188S (A)
- FRED(원자료 연준 이사회), 「THREEFYTP10 10년물 기간 프리미엄(Kim-Wright)」, 2026-09-18 및 각 기준일, fred.stlouisfed.org/series/THREEFYTP10 (A)
- 미 재무부, 「Quarterly Refunding Statement」, 2026-08-05, home.treasury.gov/news/press-releases/sb0590 (A)
- 미 재무부, 「Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks」, 2026-08-19, home.treasury.gov/news/press-releases/sb0607 (A)
- FRED, 「BAMLH0A0HYM2 미국 하이일드 옵션조정 스프레드」, 2026-09-23, fred.stlouisfed.org/series/BAMLH0A0HYM2 (A)
- BEA 「Release Schedule」, BLS 「Employment Situation·CPI 일정」, 연준 「FOMC Meeting Calendars」, 2026-09-24 확인, www.bea.gov/news/schedule (A)