[상속·증여세 기초 ①] 상속세·증여세 계산구조 한 장 정리: 재산가액에서 납부세액까지 (세율 10~50%)
이 편의 위치: 세무 기초 시리즈의 첫 편이자 상속·증여세 시리즈의 출발점이에요. 계산구조 전체를 한 장으로 보고, 다음 편부터 한 칸씩 들어가요.
핵심 한 줄: 상속세와 증여세는 재산가액에서 출발해 합산할 재산을 더하고, 공제를 뺀 뒤, 같은 5단계 세율을 곱하는 순서로 계산해요.
3줄 요약
- 계산 흐름은 재산가액 → 과세가액 → 과세표준 → 산출세액 → 납부할 세액 → 신고·납부예요. 상속세와 증여세가 같은 틀을 써요.
- 세율은 과세표준 1억 원 이하 10%부터 30억 원 초과 50%까지 5단계이고, 상속세와 증여세가 같아요.
- 상속세는 돌아가신 분의 재산 전체를 기준으로, 증여세는 재산을 받은 사람을 기준으로 계산해요. 이 차이가 공제와 합산 규칙을 갈라요.
들어가며
상속세와 증여세는 이름은 둘이지만 법은 하나예요. 「상속세 및 증여세법」 한 법률 안에 두 세금이 같이 들어 있고, 세율표도 하나를 같이 써요[8][12]. 재산이 사망으로 넘어가면 상속세, 살아 있을 때 넘어가면 증여세라고 보면 출발점으로 충분해요.
이 시리즈는 세금을 조문 순서가 아니라 계산 순서로 읽어요. 이번 편에서 계산 흐름 전체를 지도 한 장으로 보고, 다음 편부터 지도의 칸을 하나씩 채워 가요. 상속·증여세 다음에는 부가가치세, 법인세, 사업소득세 순서로 한 바퀴 돌 거예요. 모든 편에서 같은 가상 회사와 그 대표 가족으로 직접 계산해 봐요.
상속세와 증여세는 누구 기준으로 계산하나
두 세금의 가장 큰 차이는 계산의 기준이 되는 사람이에요.
- 상속세: 돌아가신 분(피상속인)의 재산 전체로 과세가액을 먼저 계산해요[3]. 세금이 나오면 상속인들이 각자 받은 재산 비율대로 나눠 내고, 받은 재산 한도 안에서 서로 연대해서 책임져요[1]. 이렇게 물려주는 사람의 재산 전체에 매기는 방식을 강학상 유산과세형이라고 불러요.
- 증여세: 재산을 받은 사람(수증자)이 세금을 내요[2]. 합산도 받은 사람을 기준으로, 같은 사람에게 10년 안에 받은 재산을 더해요[9]. 받는 사람 기준이라 취득과세형이라고 불러요.
상속세를 받는 사람 기준(유산취득세)으로 바꾸는 방안은 정부가 2025년 3월에 발표했고, 국회를 통과하면 2028년부터 시행하는 일정이었어요[19]. 이 글은 2026.1.1 시행 법률을 기준으로 하고, 이 법률의 상속세는 여전히 유산과세형이에요[3].
상속·증여세 지도 한 장
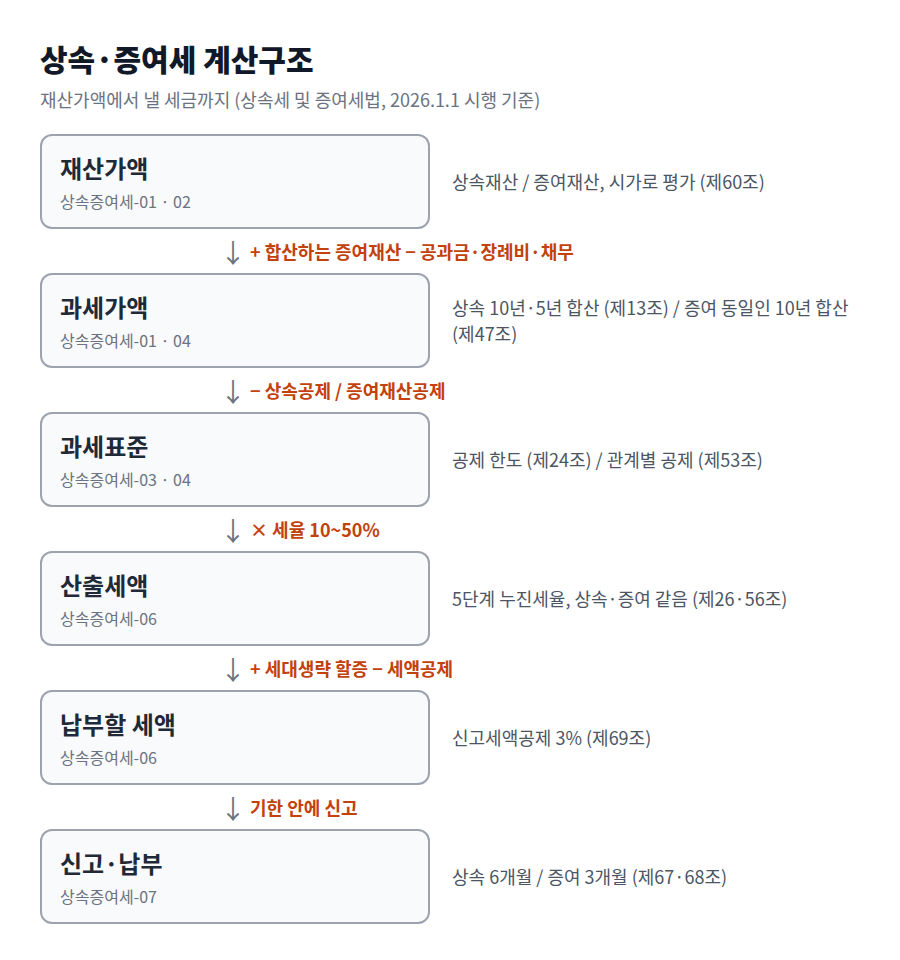
상속·증여세 계산구조: 재산가액에서 합산 재산과 채무를 조정해 과세가액, 공제를 빼 과세표준, 세율을 곱해 산출세액, 할증과 세액공제를 거쳐 납부할 세액과 신고·납부까지 이어지는 여섯 칸
위에서 아래로 한 칸씩 내려가며 계산해요. 칸 사이 주황 글자는 다음 칸으로 넘어갈 때 더하거나 빼거나 곱하는 것이고, 칸 아래 코드는 그 칸을 자세히 다루는 편이에요.
1) 재산가액
출발점은 넘어가는 재산의 값이에요. 상속·증여세는 재산을 평가기준일 현재의 시가로 매겨요. 시가는 불특정 다수 사이에 자유롭게 거래될 때 통상 성립하는 가액이고, 시가를 알기 어려우면 법이 정한 방법으로 평가한 값을 시가로 봐요[15]. 현금은 쉽지만 비상장주식이나 부동산은 이 칸이 가장 어려워서, 상속증여세-02(재산평가)에서 따로 다뤄요.
2) 과세가액: 더할 것과 뺄 것
상속세는 상속재산에서 공과금·장례비용·채무를 빼고, 돌아가신 분이 상속인에게 10년 이내, 상속인이 아닌 사람에게 5년 이내 증여한 재산을 다시 더해요[3][4]. 미리 나눠 준 재산을 더하지 않으면 누진세율이 낮은 구간으로 쪼개 넘길 수 있기 때문이에요.
증여세는 이번에 받은 재산에, 같은 사람에게 10년 안에 받은 재산을 더해요. 증여자가 직계존속이면 그 배우자에게 받은 것도 같은 사람으로 봐요[9]. 받은 재산에 담보된 채무를 받은 사람이 떠안았다면 그 금액은 빼요[9].
3) 과세표준: 공제
상속세는 기초공제 2억 원, 배우자공제, 일괄공제 5억 원 등 상속공제를 빼요[5][7]. 다만 공제를 모두 더해도 공제 적용 한도를 넘을 수 없고, 과세가액이 5억 원을 넘으면 사전증여재산으로 더한 금액(증여 때 받은 공제는 뺀 금액)만큼 한도가 줄어요[6]. 이 칸은 상속증여세-03에서 계산해요.
증여세는 받은 사람과 준 사람의 관계에 따라 증여재산공제를 빼요. 배우자 6억 원, 직계존속에게 받은 성인 자녀 5천만 원(미성년자 2천만 원), 직계비속에게 받은 경우 5천만 원, 그 밖의 친족 1천만 원이고, 10년 동안 받은 공제를 합쳐서 이 금액까지만 공제돼요[10]. 혼인·출산 때 직계존속에게 받은 재산은 1억 원을 따로 공제해요[10]. 과세표준이 50만 원 미만이면 세금을 매기지 않아요[7][11].
4) 산출세액: 세율
과세표준에 세율을 곱해요. 상속세와 증여세는 같은 세율표를 써요[8][12].
| 과세표준 | 세율 |
|---|---|
| 1억 원 이하 | 10% |
| 1억 원 초과 5억 원 이하 | 1천만 원 + 1억 원 초과분의 20% |
| 5억 원 초과 10억 원 이하 | 9천만 원 + 5억 원 초과분의 30% |
| 10억 원 초과 30억 원 이하 | 2억4천만 원 + 10억 원 초과분의 40% |
| 30억 원 초과 | 10억4천만 원 + 30억 원 초과분의 50% |
과세표준 전체에 한 세율을 곱하지 않고, 구간을 넘는 부분에만 높은 세율을 적용하는 초과누진 구조예요.
5) 납부할 세액: 할증과 세액공제
세대를 건너뛰어 손자녀에게 바로 넘기면 산출세액에 할증이 붙어요[16]. 반대로 빼 주는 세액공제가 있어요. 상속세에서는 과세가액에 다시 더한 증여재산에 대해 증여 당시 계산된 증여세 산출세액을 빼요(과세가액 5억 원 이하 등은 제외)[17]. 기한 안에 신고하면 두 세금 모두 신고세액공제 3%를 받아요[13].
6) 신고·납부
상속세는 상속개시일이 속하는 달의 말일부터 6개월, 증여세는 증여받은 날이 속하는 달의 말일부터 3개월 안에 신고해요[14]. 법인세처럼 신고로 세액이 확정되는 게 아니라 세무서가 결정하는 구조라는 점, 분납·연부연납 같은 납부 방법은 상속증여세-07에서 다뤄요.
공통 사례 소개
이 시리즈는 처음부터 끝까지 가상 회사 ㈜가나다정밀과 그 대표 가족으로 계산해요. 모든 숫자는 설명을 위한 가정이고, 실존 회사나 인물과 관련이 없어요.
| 인물·회사 | 가정 |
|---|---|
| ㈜가나다정밀 | 자동차 부품 제조 중소기업. 2015년 대표가 개인사업자에서 법인으로 전환. 2026 사업연도 매출 120억 원 |
| 대표 A (50대) | 회사 지분 80%. 공장 부지(법인에 임대)와 거주 아파트 1채 보유 |
| 배우자 B (50대) | 회사 지분 20% |
| 자녀 C (20대 후반) | 회사 재직 |
| 자녀 D (20대 중반) | 회사와 무관 |
| 가족 금융재산 | 예금·펀드 합계 10억 원 |
상속·증여세 편에서는 이 가족의 재산 이전을, 부가가치세·법인세 편에서는 회사의 세금을, 사업소득세 편에서는 A가 개인사업자였던 2008~2014년을 계산해요. 비상장주식과 부동산의 평가액은 상속증여세-02에서 정해요.
공통 사례로 한 바퀴: 자녀에게 현금 1억 원
평가가 필요 없는 현금 증여로 지도를 한 바퀴 돌아볼게요. 대표 A가 2026년 12월 10일 자녀 C(성인)에게 현금 1억 원을 증여했고, C는 그 전 10년 동안 A나 B에게 증여받은 적이 없다고 가정해요.
| 칸 (지도 번호) | 계산 | 금액 |
|---|---|---|
| ① 재산가액 | 현금 | 1억 원 |
| ② 과세가액 | 1억 원 + 10년 내 합산할 증여 없음 | 1억 원 |
| ③ 과세표준 | 1억 원 − 증여재산공제 5천만 원 (직계존속 → 성인 자녀) | 5천만 원 |
| ④ 산출세액 | 5천만 원 × 10% | 500만 원 |
| ⑤ 납부할 세액 | 500만 원 − 신고세액공제 15만 원 (3%) | 485만 원 |
| ⑥ 신고·납부 | 12월 말일부터 3개월 | 2027년 3월 31일까지 |
C가 2027년 3월 31일까지 신고하면 485만 원을 내요(계산 파일 calc.py). 같은 1억 원이 상속으로 넘어가도 끝나지 않는다는 점도 기억해 두세요. A가 증여일로부터 10년이 지나기 전에 사망하면 이 1억 원은 A의 상속세 과세가액에 다시 더해지고, 증여 때 계산한 증여세 산출세액은 상속세에서 빼요[3][17]. 사전증여가 상속세를 어떻게 바꾸는지는 연결편에서 계산해요.
회계와 비교
상속·증여는 가족 사이 재산 이전이라 회사 재무제표에 거래가 생기지 않아요. 비교할 지점은 재산을 얼마로 보느냐예요.
| 구분 | 회계(K-IFRS 1113 공정가치) | 상속세 및 증여세법 |
|---|---|---|
| 기준 가격 | 측정일에 시장참여자 사이의 정상거래에서 자산을 팔 때 받을 가격[18] | 평가기준일 현재 불특정 다수 사이에 자유롭게 거래될 때 통상 성립하는 가액[15] |
| 시장가격이 없을 때 | 평가기법으로 공정가치를 추정 | 법이 정한 보충적 평가방법으로 계산한 값을 시가로 봄[15] |
| 목적 | 정보이용자에게 자산 가치를 보고 | 과세 대상 재산가액을 확정 |
정의는 비슷하지만 방향이 달라요. 회계는 추정 방법을 회사가 고르되 근거를 공시하고, 세법은 다툼을 줄이려고 시가가 없을 때 쓸 계산식을 법에 정해 둬요. 회사가 만든 재무제표 숫자가 가족의 비상장주식 평가에 들어가는 연결고리는 연결편-02에서 다뤄요.
헷갈리는 점
- 증여재산공제 5천만 원은 1년에 5천만 원이 아니에요: 수증자 기준으로 10년 동안 같은 관계(예: 직계존속)에게 받은 공제를 합쳐서 5천만 원까지예요[10]. 아버지와 어머니에게 따로 받아도 직계존속 몫 5천만 원을 나눠 써요.
- 10년 합산이 두 번 나와요: 증여세의 10년 합산은 같은 사람에게 받은 증여끼리 더하는 것이고[9], 상속세의 10년·5년 합산은 돌아가신 분이 생전에 준 재산을 상속재산에 더하는 것이에요[3]. 기준 사람이 달라요.
- 세율이 같아도 세금이 같지는 않아요: 세율표는 같지만 상속세는 재산 전체에, 증여세는 받은 사람별로 곱해요. 같은 재산이라도 몇 명에게 어떻게 넘기느냐에 따라 적용 구간이 달라져요.
상속·증여세 시리즈 목차
| 편 | 제목 | 지도의 칸 |
|---|---|---|
| ① | 상속·증여세 지도 (이 글) | 전체 |
| ② | 과세대상과 납세의무자 | 1)·2) |
| ③ | 재산평가 | 1) |
| ④ | 상속공제 체계 | 3) |
| ⑤ | 증여재산공제와 10년 합산 | 2)·3) |
| ⑥ | 증여의제·추정 | 1) |
| ⑦ | 세율·할증·세액공제 | 4)·5) |
| ⑧ | 신고·납부 | 6) |
다음 편
상속·증여세 기초 ②에서는 1)·2) 칸의 뼈대인 과세대상과 납세의무자를 다뤄요. 보험금이나 퇴직금처럼 상속재산이 아닌데도 상속재산으로 보는 것은 무엇인지, 누가 얼마까지 책임지는지 따라가 볼게요.
[관련 글: 4-001 가업상속공제 ① 링크 입력]
출처
2026.1.1 시행 상속세 및 증여세법 기준(2026.9.25 확인)으로 제도를 설명하는 글이며, 개별 사안에 대한 세무 자문이 아니에요.
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호, 2025.12.23 공포, 2026.1.1 시행), 제3조의2, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제4조의2 제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제13조 제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제14조 제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제18조(기초공제)·제21조(일괄공제), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제24조(공제 적용의 한도), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제25조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제26조(상속세 세율), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제47조 제1항·제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제53조·제53조의2, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제55조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제56조(증여세 세율), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제69조(신고세액 공제), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제67조 제1항·제68조 제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제60조 제1항~제3항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제27조·제57조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 같은 법, 제28조(증여세액 공제), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
- 한국회계기준원, 기업회계기준서 제1113호 「공정가치 측정」 문단 9, AccountingWiki 인용본 accountingwiki.co.kr/standards/1113 (B)
- 한국세정신문, "정부, 유산세→유산취득세 개편안 공개…올해 국회 통과시 2028년 시행"(2025.3.12), www.taxtimes.co.kr/news/article.html?no=268786 (B)