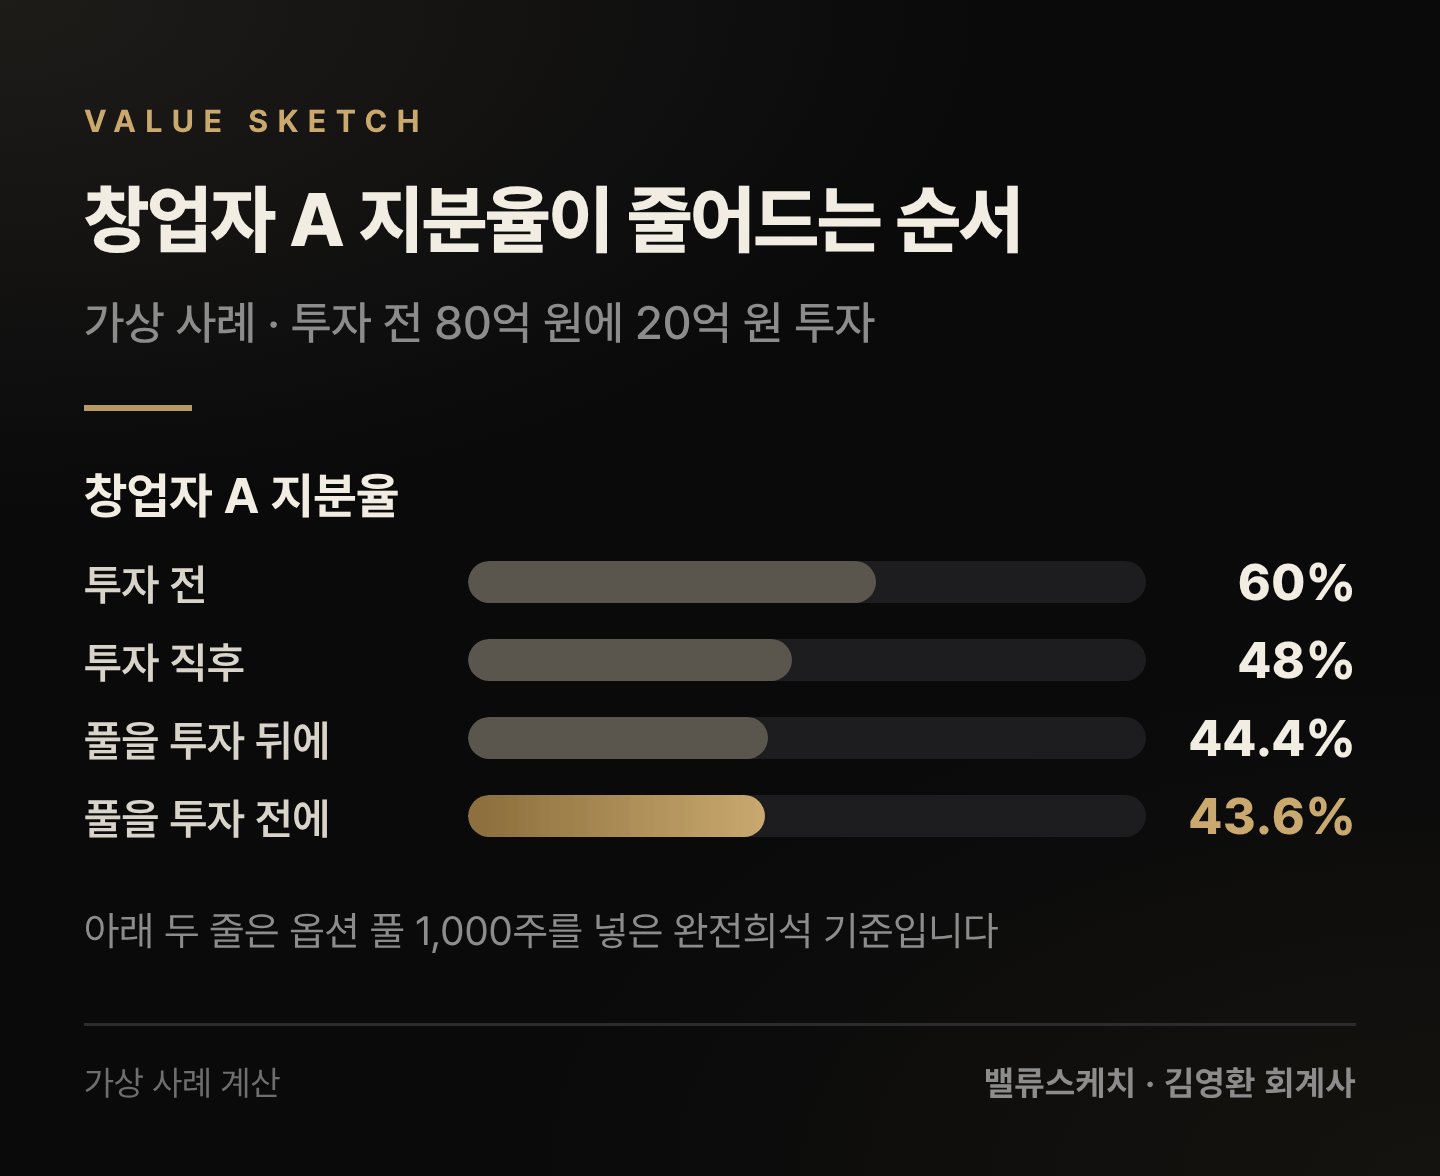
투자 후 기존 주주의 지분율은 '투자 전 가치 ÷ 투자 후 가치'의 비율만큼 줄어듭니다. 투자 전 가치 80억 원에 20억 원을 받으면 60%를 가진 창업자는 48%가 됩니다. 옵션 풀을 언제 분모에 넣느냐에 따라 몫은 더 달라집니다.
■줄어드는 폭은 투자 전·후 가치로 정해집니다
투자금은 회사로 들어오고, 회사는 그 대가로 신주를 발행합니다. 기존 주주의 주식 수는 그대로인데 전체 주식 수가 늘어 지분율이 줄어듭니다.
| 항목 | 계산 |
|---|---|
| 투자 후 가치(포스트머니) | 투자 전 가치(프리머니) + 투자금 |
| 투자자 지분율 | 투자금 ÷ 투자 후 가치 |
| 기존 주주 지분율 | 투자 전 지분율 × 투자 전 가치 ÷ 투자 후 가치 |
지분율이 줄어도 회사가치가 커졌다면 내 주식의 가치는 줄지 않을 수 있습니다.
■옵션 풀을 투자 전에 넣으면 창업자가 더 희석됩니다
완전희석 지분율은 스톡옵션·전환우선주처럼 주식이 될 수 있는 권리를 모두 주식으로 보고 계산합니다. 투자자는 보통 이 기준으로 자기 몫을 확정하려 합니다.
같은 '투자 전 80억'인데 투자자 신주가 250주 늘었습니다. 풀로 생기는 희석을 기존 주주만 떠안는 구조입니다. 협상 때는 기업가치보다 그 가치를 몇 주로 나눴는지부터 확인합니다.
■옵션 풀 크기에는 법정 상한이 있습니다
상법은 주식매수선택권으로 발행할 주식을 발행주식총수의 10% 이내로 제한합니다. 벤처기업은 별도 법률에 따라 50% 이내(일부 대상 10%)까지 둘 수 있습니다. 내 회사가 어느 법을 적용받는지부터 확인합니다.
■상장 단계에서는 증권신고서 적용주식수로 봅니다
엘리스그룹 증권신고서(2026년 9월 29일 기재정정)는 적용주식수 11,209,799주로 주당 106,109원을 계산했습니다. 상장 후 행사 가능한 주식매수선택권 77,690주까지 더하면 105,379원으로 내려갑니다. 분모에 무엇을 넣느냐가 주당 가치를 바꿉니다.
재무제표의 희석주당이익은 지분표와 다른 숫자입니다. 옵션 행사대금으로 평균시장가격에 주식을 사들였다고 보고, 그 차이만 주식 수에 더하기 때문입니다.
근거: 상법 제340조의2, 벤처기업육성에 관한 특별법 제16조의3, K-IFRS 제1033호, ㈜엘리스그룹 증권신고서(2026.9.29 기재정정) · 2026년 10월 시행 기준
'창업·IPO 재무' 카테고리의 다른 글
| 지원금·대출·보증·투자, 어떤 돈이 다를까 (1) | 2026.09.26 |
|---|

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실