네 가지 돈은 갚을 의무, 쓸 곳 제한, 지분 변화로 갈립니다. 같은 1억 원의 5년간 원금 외 부담은 정책융자 1,200만 원, 보증부 대출 2,200만 원입니다(가상 사례). 지원금은 조건을 지키면 0원, 투자는 현금 대신 지분 10%를 내줍니다.
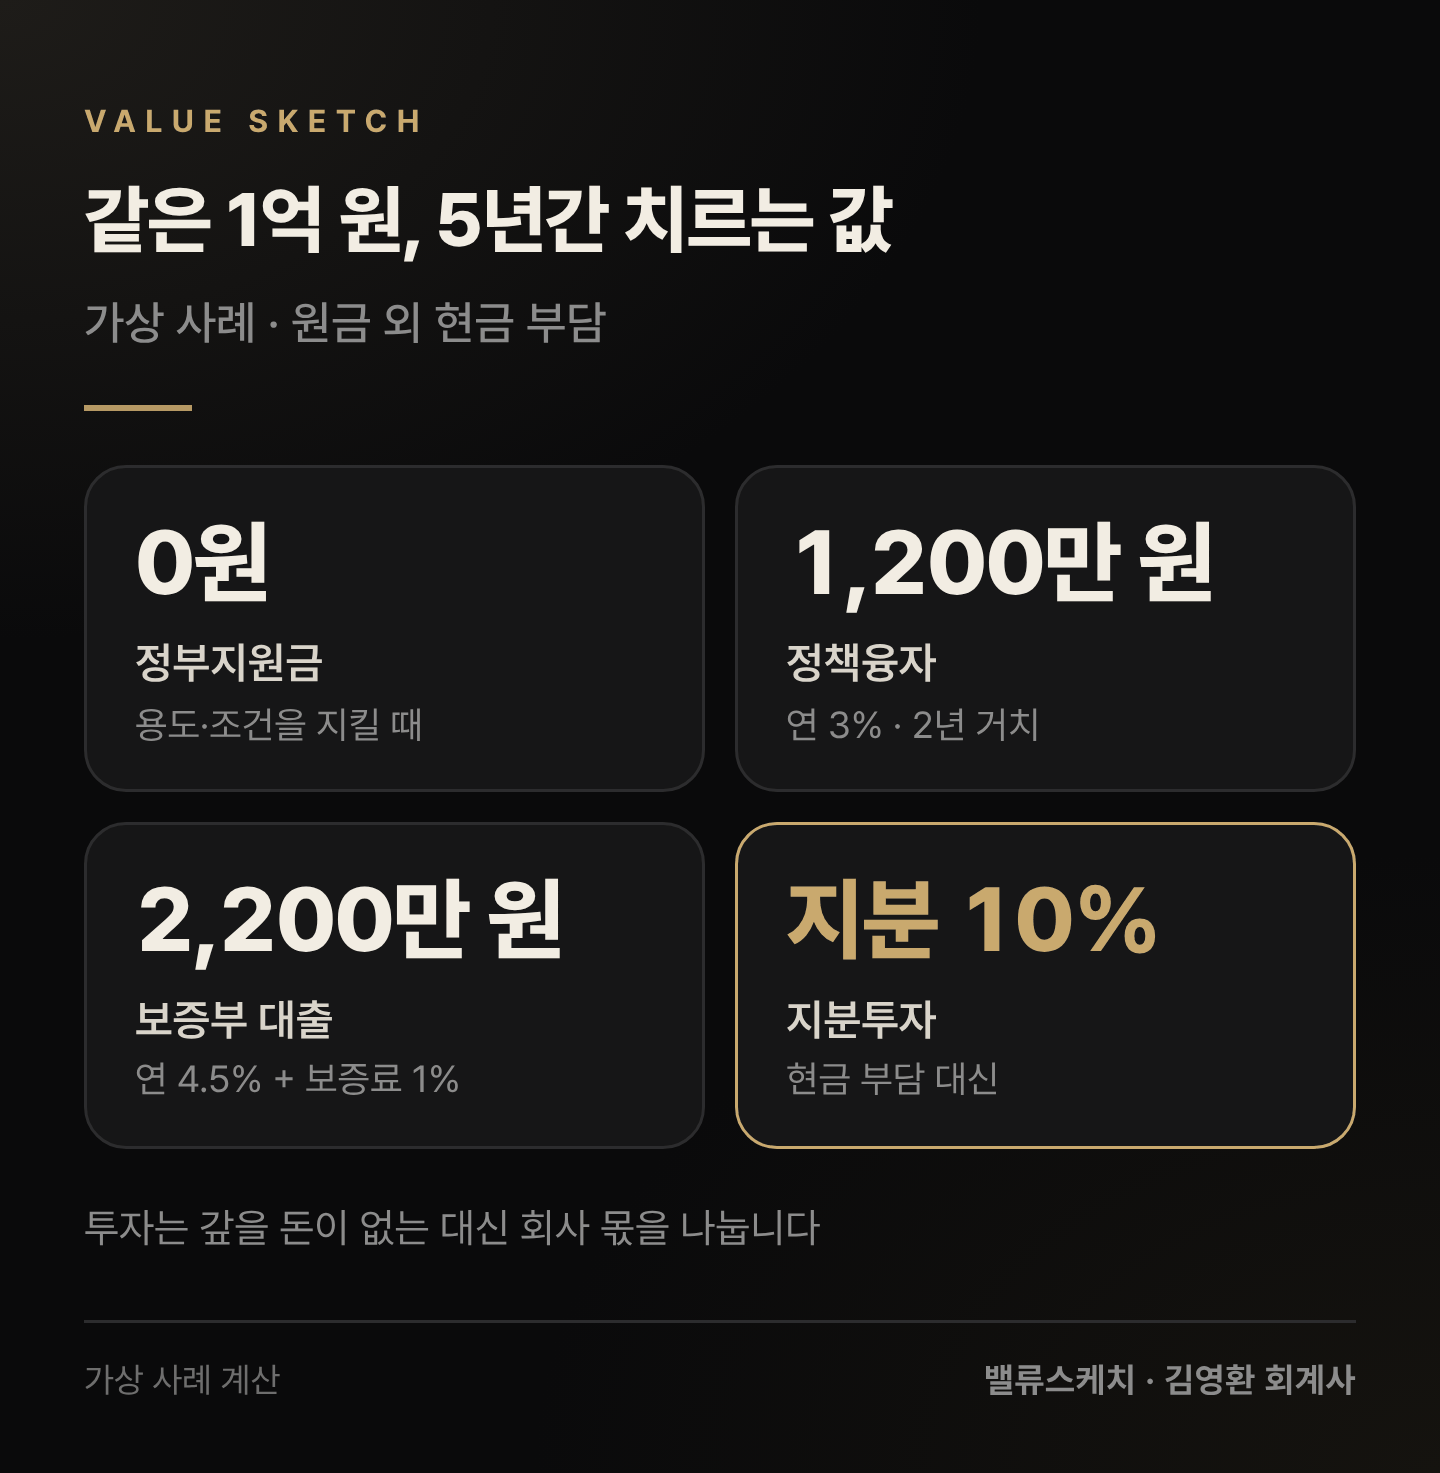
■지원금은 조건을 지켜야 안 갚는 돈입니다
정부지원금은 협약에서 정한 용도로만 씁니다. 다른 용도로 쓰거나 거짓으로 신청해 받으면 교부 결정이 취소될 수 있습니다. 취소된 부분은 이자와 함께 돌려줘야 합니다.
회계에서도 받은 날 수익이 아닙니다. 조건을 지키고 받을 것이라는 합리적 확신이 선 뒤, 메우려는 비용이 생기는 기간에 손익으로 갑니다. 1억 원 중 1년차에 6,000만 원을 썼다면 그해 손익은 6,000만 원이고, 4,000만 원은 다음 해로 넘어갑니다.
■보증부 대출은 은행에 갚고 보증료를 따로 냅니다
돈을 빌려주는 곳은 은행이고, 보증기관은 그 빚을 보증합니다. 정책융자와 보증부 대출 모두 재무제표에는 차입금(부채)으로 들어갑니다. 시장금리보다 낮은 정책융자는 금리 차이의 효익을 정부보조금으로 처리합니다. 보증은 정부보조금에서 빠져 보증료가 비용으로 나타납니다.
보증료율 1%는 기술보증기금 안내 범위(연 0.5~3.0%) 안에서 고른 값입니다. 금리만 비교하면 실제 부담을 놓칩니다.
■투자는 갚지 않는 대신 지분을 나눕니다
회사가 신주를 발행하고 투자자가 돈을 내므로 기존 주주의 지분율이 줄어듭니다. 투자 전 가치 9억 원에 1억 원을 받으면 투자자 몫은 1억 ÷ 10억 = 10%입니다. 추가 투자·우선권이 없다면 회사 가치가 100억 원일 때 이 10%는 10억 원어치입니다.
보통주 신주는 자본으로 들어갑니다. 투자자가 상환을 요구할 수 있는 우선주처럼 현금을 내줄 의무가 붙으면, 이름이 주식이어도 부채가 될 수 있습니다.
■조달 전에는 세 가지 서류부터 확인합니다
- 지원금: 협약서의 용도, 정산 방식, 자부담 비율
- 대출: 거치가 끝나는 달, 보증료·수수료
- 투자: 투자 전 기업가치, 발행 주식 수, 우선주 조건
다음 편에서는 투자받은 뒤 지분이 얼마나 줄어드는지를 봅니다.
근거: K-IFRS 제1020·1032호, 보조금 관리에 관한 법률 제22·30·31조, 기술보증기금법 제2조 · 2026년 10월 시행 기준
'창업·IPO 재무' 카테고리의 다른 글
| 투자받으면 내 지분은 얼마나 줄어들까? 프리머니·포스트머니 계산법 (0) | 2026.10.06 |
|---|

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실