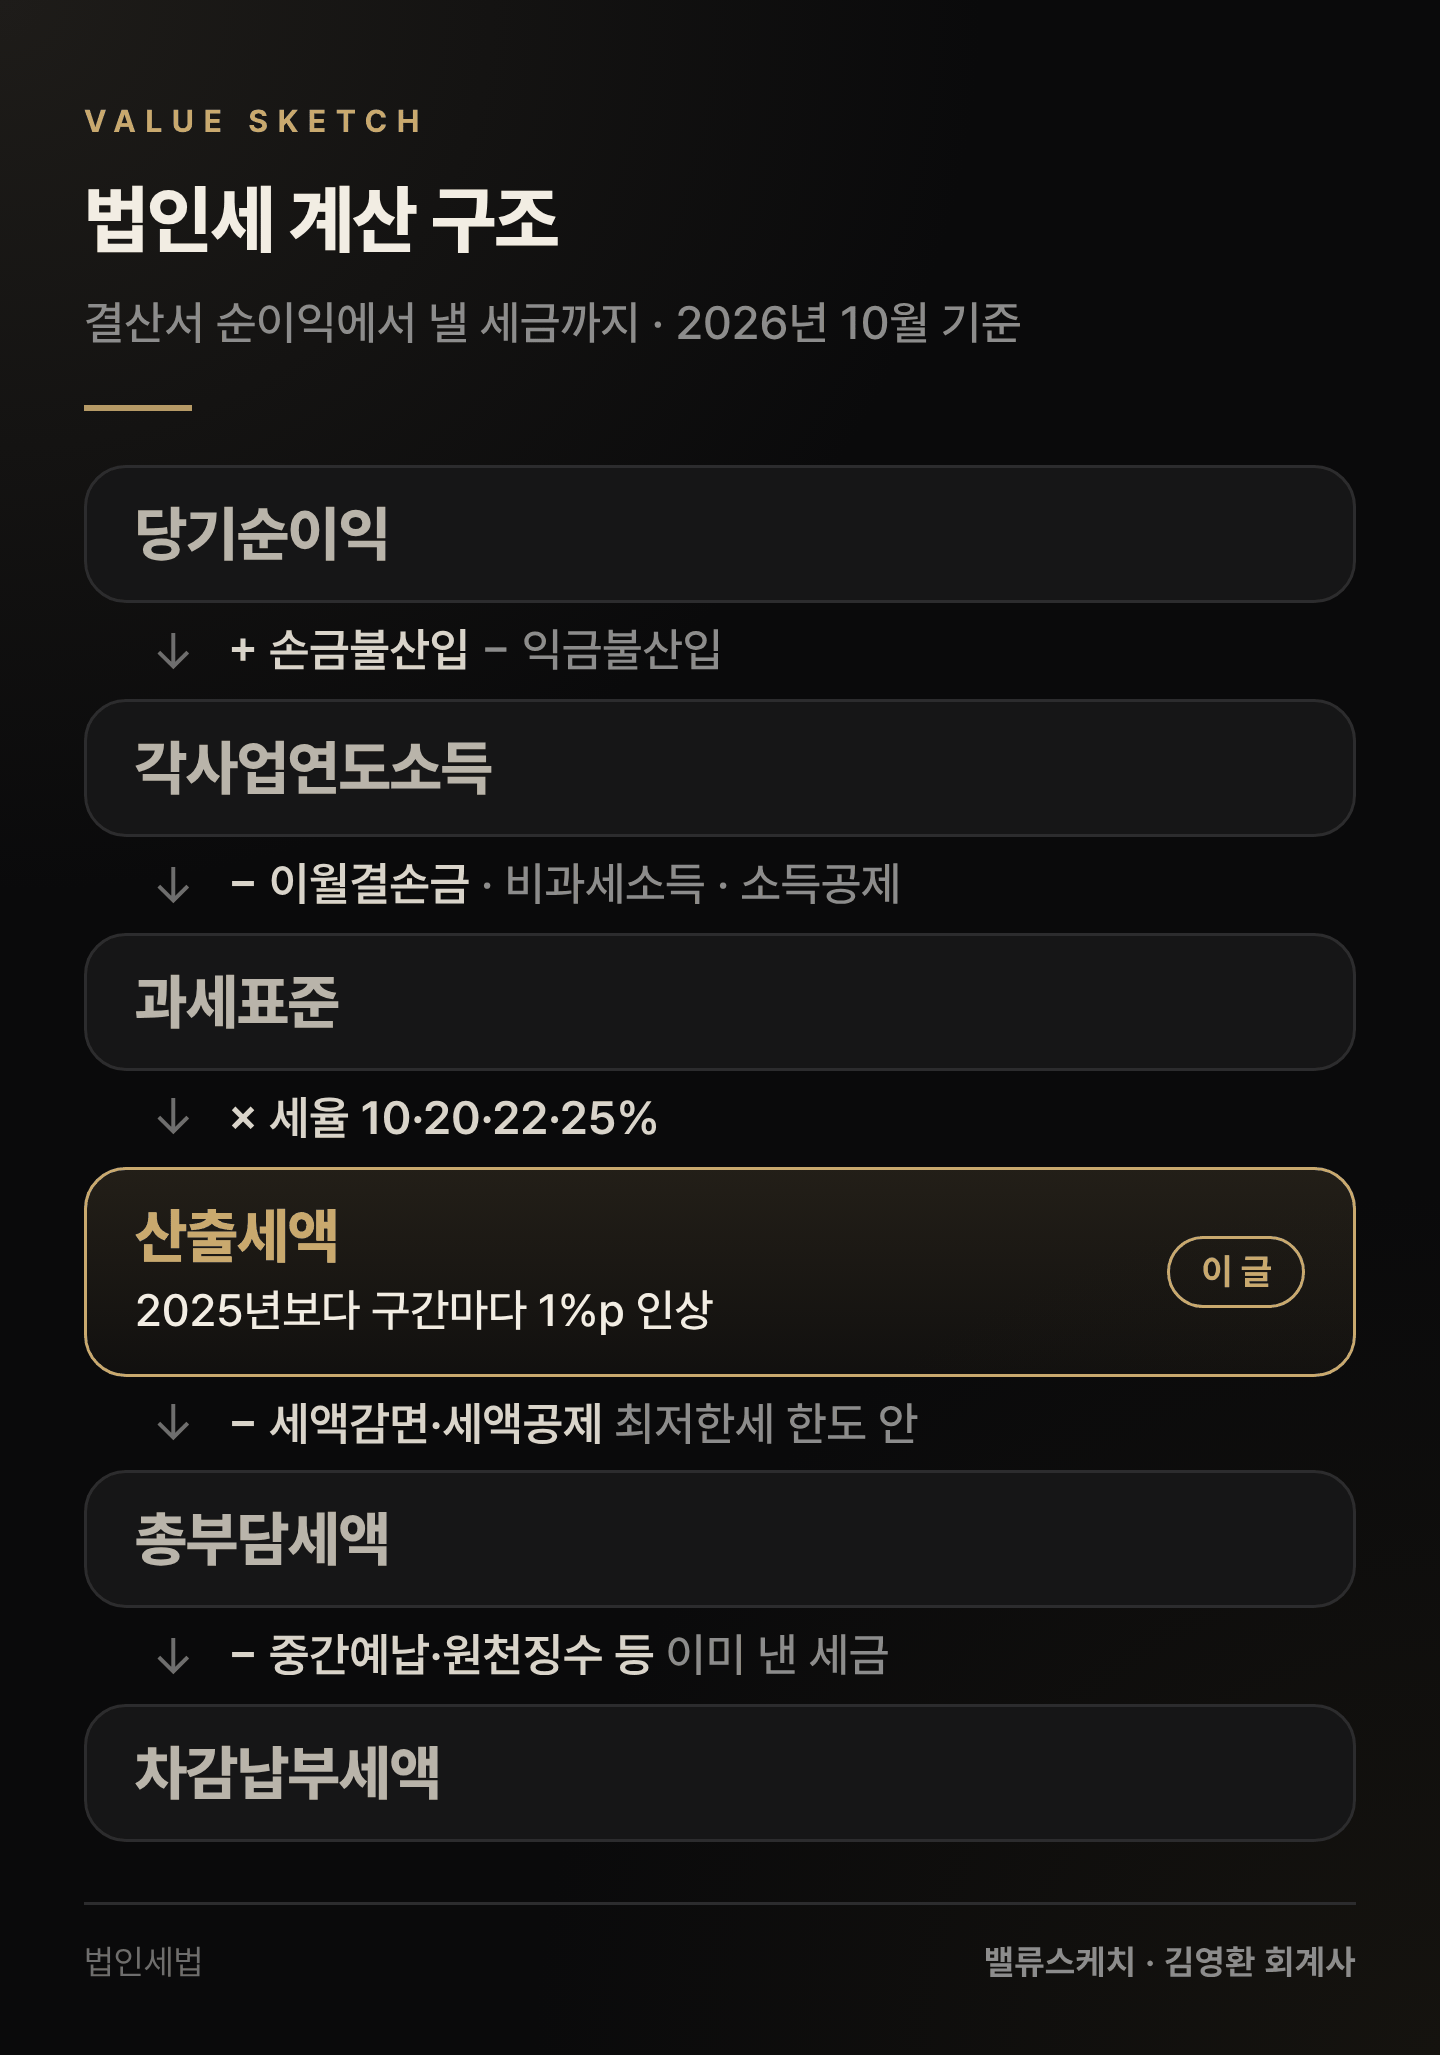
2026년 1월 1일 이후 시작하는 사업연도부터 법인세율은 10·20·22·25%입니다. 네 구간 모두 2025년보다 1%p씩 올랐습니다. 계산은 결산서 순이익에서 출발해 세율을 곱하고, 이미 낸 세금을 빼는 순서입니다.
■결산서 순이익에서 출발합니다
법인세는 손익계산서의 당기순이익에서 시작합니다.
- 세무조정: 세법이 비용으로 보지 않는 금액은 더하고, 소득으로 보지 않는 금액은 뺍니다. 그 결과가 각사업연도소득입니다.
- 과세표준: 여기서 이월결손금·비과세소득·소득공제를 차례로 뺍니다.
- 이월결손금은 15년 안에 시작한 사업연도의 것만, 소득의 80%까지 뺍니다. 중소기업 등은 100%입니다.
■세율은 네 구간 모두 1%p 올랐습니다
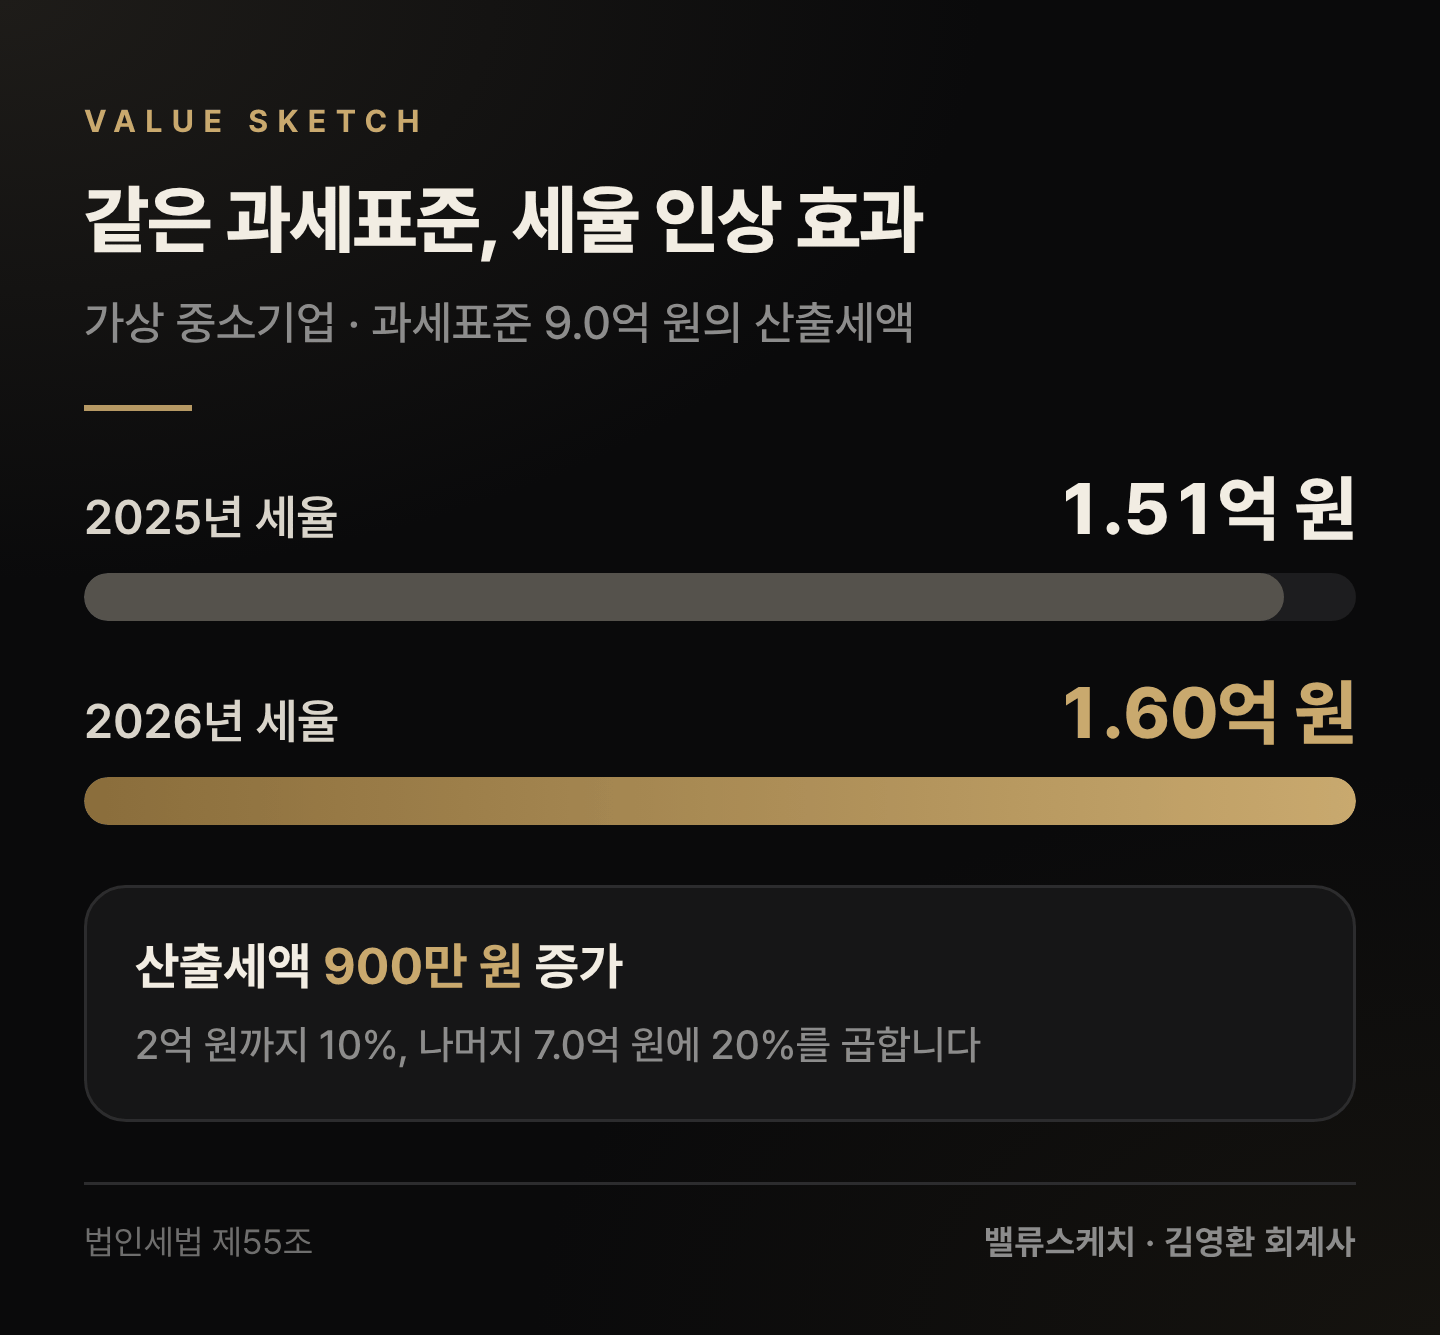
구간을 넘는 부분에만 높은 세율을 곱하는 초과누진 구조입니다.
| 과세표준 | 2026년부터 | 2025년 |
|---|---|---|
| 2억 원 이하 | 10% | 9% |
| 2억 초과 200억 원 이하 | 20% | 19% |
| 200억 초과 3천억 원 이하 | 22% | 21% |
| 3천억 원 초과 | 25% | 24% |
부동산임대업이 주된 사업인 법인 등 성실신고확인서 제출 대상 일부 법인은 별도 세율표를 씁니다. 2억 원 이하 구간 없이 200억 원 이하를 20%로 시작합니다.
■낼 세금은 공제와 미리 낸 세금을 뺀 금액입니다
산출세액에서 세액감면·세액공제를 빼면 총부담세액입니다. 최저한세가 있어 일정 금액 이상은 남습니다. 중간예납·원천징수 등 이미 낸 세금을 빼면 신고 때 낼 금액입니다.
신고기한은 사업연도 종료일이 속하는 달의 말일부터 3개월, 성실신고확인서를 내는 법인은 4개월입니다. 낼 세금이 1천만 원을 넘으면 일부를 1개월(중소기업 2개월) 안에 나눠 낼 수 있습니다.
■법인세비용과 낼 세금은 다른 숫자입니다
결산서의 법인세비용은 회사가 결산 때 추정한 금액입니다. 법인세는 세금을 내기 전 소득에 매기므로 세무조정에서 다시 더합니다. 예시의 세무조정 2.0억 원 중 1.5억 원이 이 금액입니다.
회계의 법인세비용은 당기법인세에 이연법인세 변동을 더한 값이라 납부세액과도 다릅니다. 신고 전에는 법인세비용을 소득에 다시 더했는지부터 확인합니다.
다음 ②편에서는 세무조정과 소득처분을 봅니다.
근거: 법인세법 제13·14·55·60·64조, 같은 법 부칙(법률 제21217호) 제5조, K-IFRS 제1012호 · 2026년 10월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
|---|---|
| 통합고용세액공제 ③ 인원 한도·임원·합병, 심판원은 어떻게 봤나 (0) | 2026.09.29 |
| 통합고용세액공제 ② 상시근로자 수와 공제액, 어떻게 계산하나 (0) | 2026.09.29 |
| 통합고용세액공제 ① 2026년부터 추징 없이 유지할수록 더 받습니다 (0) | 2026.09.29 |
| [부가가치세 기초 ①] 부가가치세 계산구조 한 장 정리: 매출세액에서 매입세액을 빼는 이유 (세율 10%) (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실