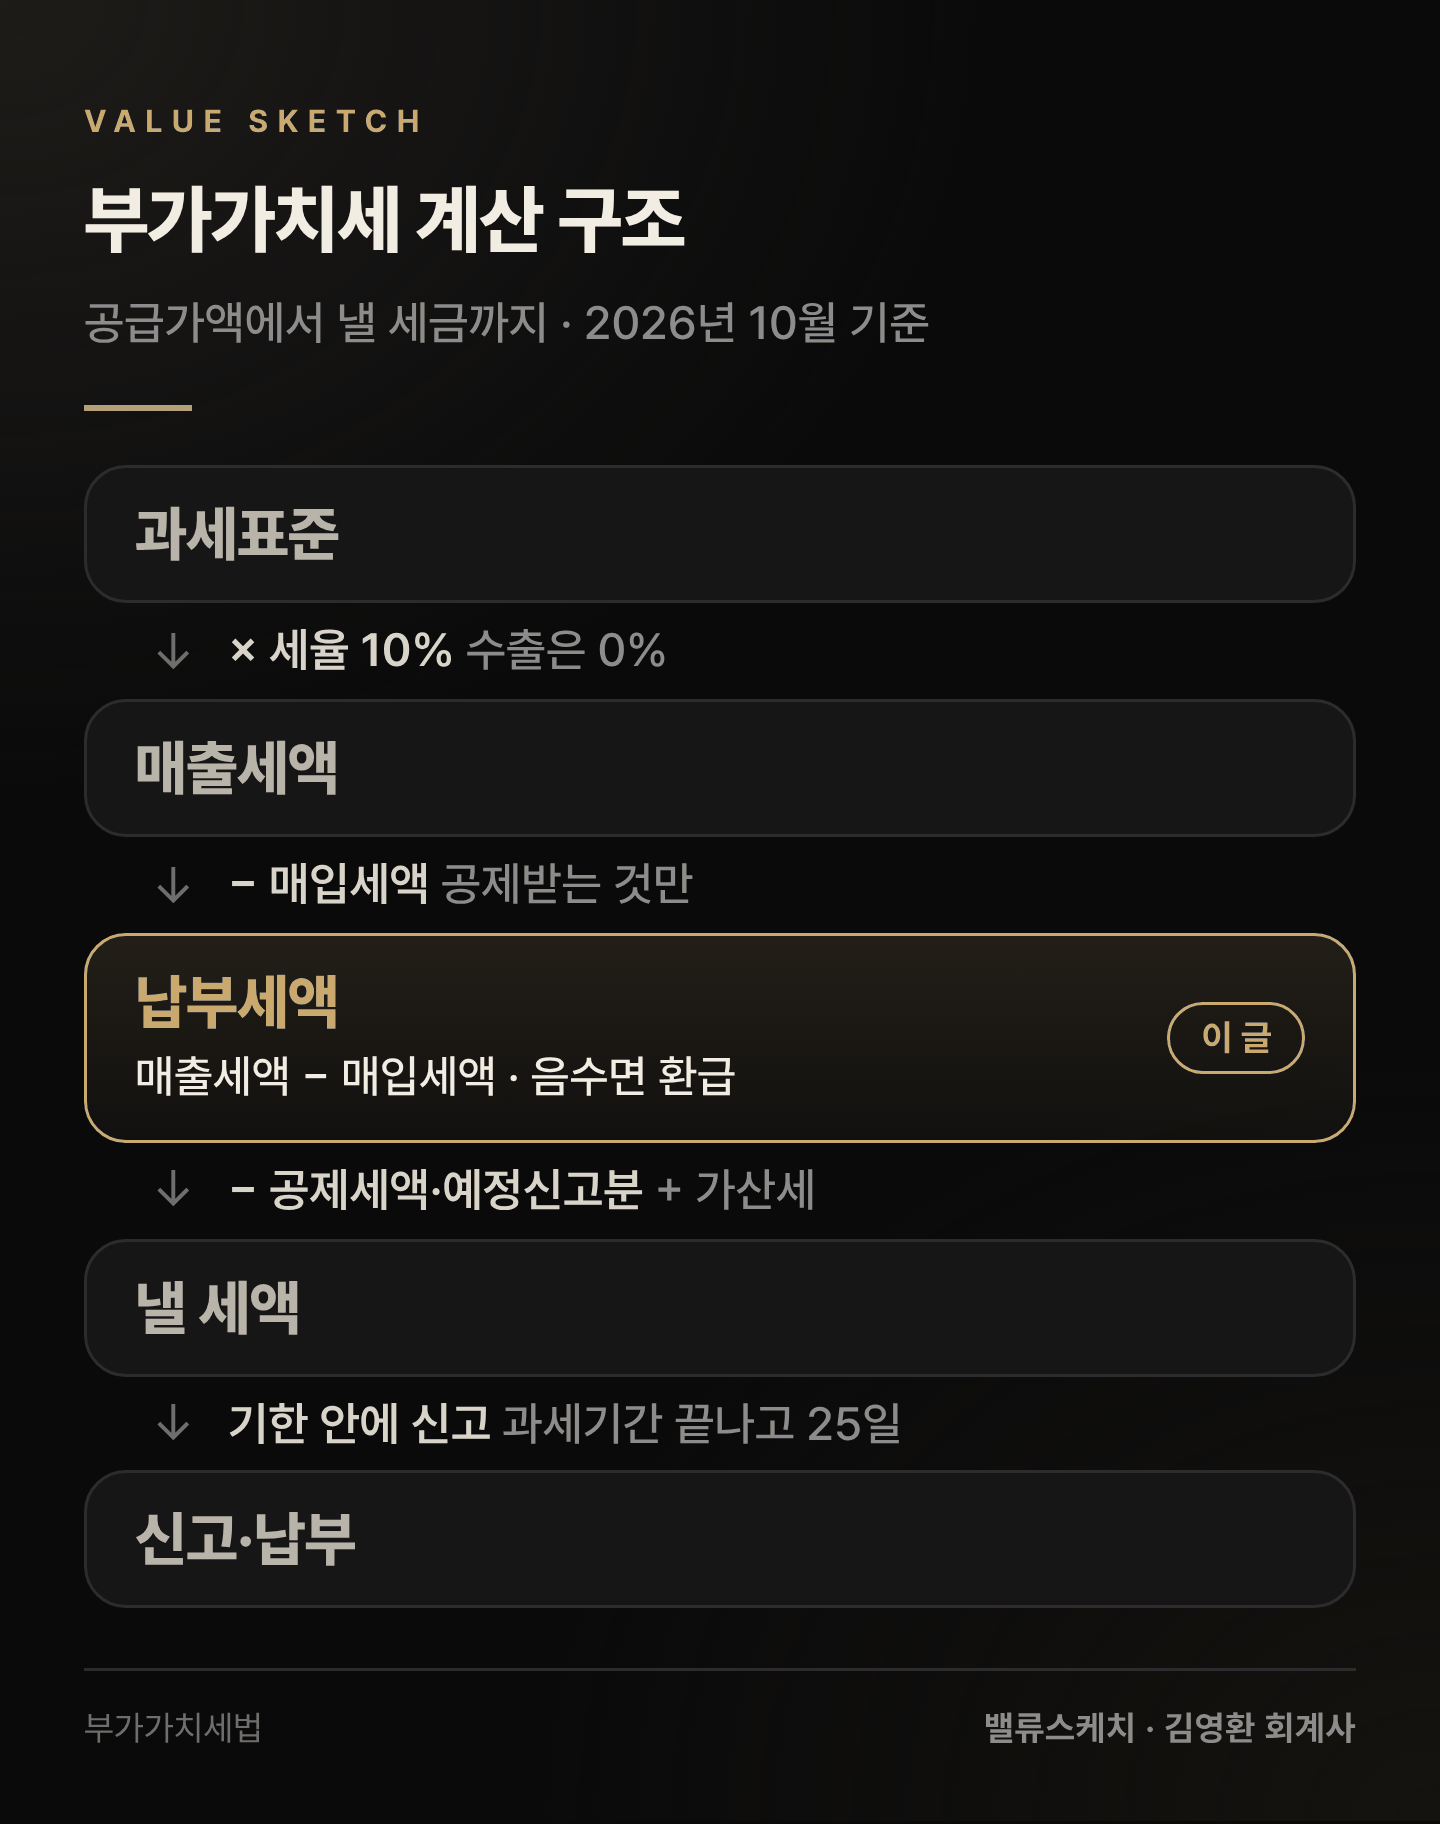
부가가치세는 매출세액에서 매입세액을 빼고 남은 금액만 냅니다. 매출세액은 판 금액의 10%, 매입세액은 살 때 이미 낸 세금입니다. 앞 단계 세금을 빼 줘야 단계마다 새로 붙은 가치에만 세금이 붙기 때문입니다.
■소비자가 부담하고 사업자가 냅니다
물건값에 붙는 10%는 소비자가 내지만, 신고·납부는 사업자가 합니다. 원재료·부품·완성품 회사가 각자 자기 단계 몫만 내므로, 세금 전체는 마지막 소비자가 낸 금액과 같아집니다.
- 과세표준은 공급가액의 합계입니다. 부가가치세 자체는 넣지 않습니다.
- 과세기간은 일반과세자 기준 1기(1~6월)와 2기(7~12월)입니다.
- 매입세액이 매출세액보다 크면 차이만큼 환급받습니다.
■영세율과 면세는 매입세액에서 갈립니다
수출에는 0% 세율(영세율)을 적용합니다. 소비가 외국에서 일어나니 국내에 세금을 남기지 않는 것입니다. 가공하지 않은 식료품, 의료보건·교육 용역 같은 면세는 부가가치세를 아예 면제합니다.
| 구분 | 매출세액 | 관련 매입세액 |
|---|---|---|
| 영세율(수출) | 0원(세율 0%) | 공제받음 |
| 면세 | 없음(면제) | 공제받지 못함 |
■세금계산서가 없으면 매입세액을 못 뺍니다
자기 사업에 쓰려고 산 재화·용역의 세금만 뺍니다. 법이 정한 아래 매입세액은 빼 주지 않습니다.
- 세금계산서를 받지 않았거나 필요적 기재사항이 빠진 경우
- 사업과 직접 관련 없는 지출, 기업업무추진비 관련, 면세사업 관련
- 비영업용 승용차(개별소비세 과세 대상)의 구입·임차·유지
돌려받지 못한 0.03억 원은 회사 비용이 됩니다. 실제 거래 없이 세금계산서를 주고받으면 가산세가 붙습니다. 2026년 1월 1일부터 이 가산세율이 공급가액의 3%에서 4%로 올랐습니다.
■신고는 과세기간이 끝나고 25일 안에 합니다
과세기간 중간에도 예정신고기간(1기 1~3월, 2기 7~9월)이 끝나고 25일 안에 예정신고를 합니다. 개인사업자와 대통령령으로 정하는 법인사업자는 세무서가 고지한 금액을 냅니다. 확정신고 때는 이 예정분을 뺍니다.
회계에서는 받은 세금을 부가세예수금(부채), 낸 세금을 부가세대급금(자산)으로 적었다가 신고 때 상계합니다. 신고 전에는 매입 세금계산서의 기재사항부터 확인합니다.
다음 ②편에서는 납세의무자와 과세거래를 봅니다.
근거: 부가가치세법 제5·21·26·29·30·37~39·48·49·60조 · 2026년 10월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
|---|---|
| 통합고용세액공제 ③ 인원 한도·임원·합병, 심판원은 어떻게 봤나 (0) | 2026.09.29 |
| 통합고용세액공제 ② 상시근로자 수와 공제액, 어떻게 계산하나 (0) | 2026.09.29 |
| 통합고용세액공제 ① 2026년부터 추징 없이 유지할수록 더 받습니다 (0) | 2026.09.29 |
| [법인세 기초 ①] 2026 법인세율 10·20·22·25% 인상, 계산구조로 정리 (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실