조세심판원은 청년 증가분을 전체 증가 인원으로 묶는 한도를 2020년 이후 시작한 과세연도분부터 적용했습니다. 지점 업무를 총괄한 등기 지배인은 임원으로 봤고, 합병으로 넘어간 근로자는 인원 감소로 보지 않았습니다. 모두 전신인 고용증대세액공제 사건이지만 지금도 같은 틀입니다.
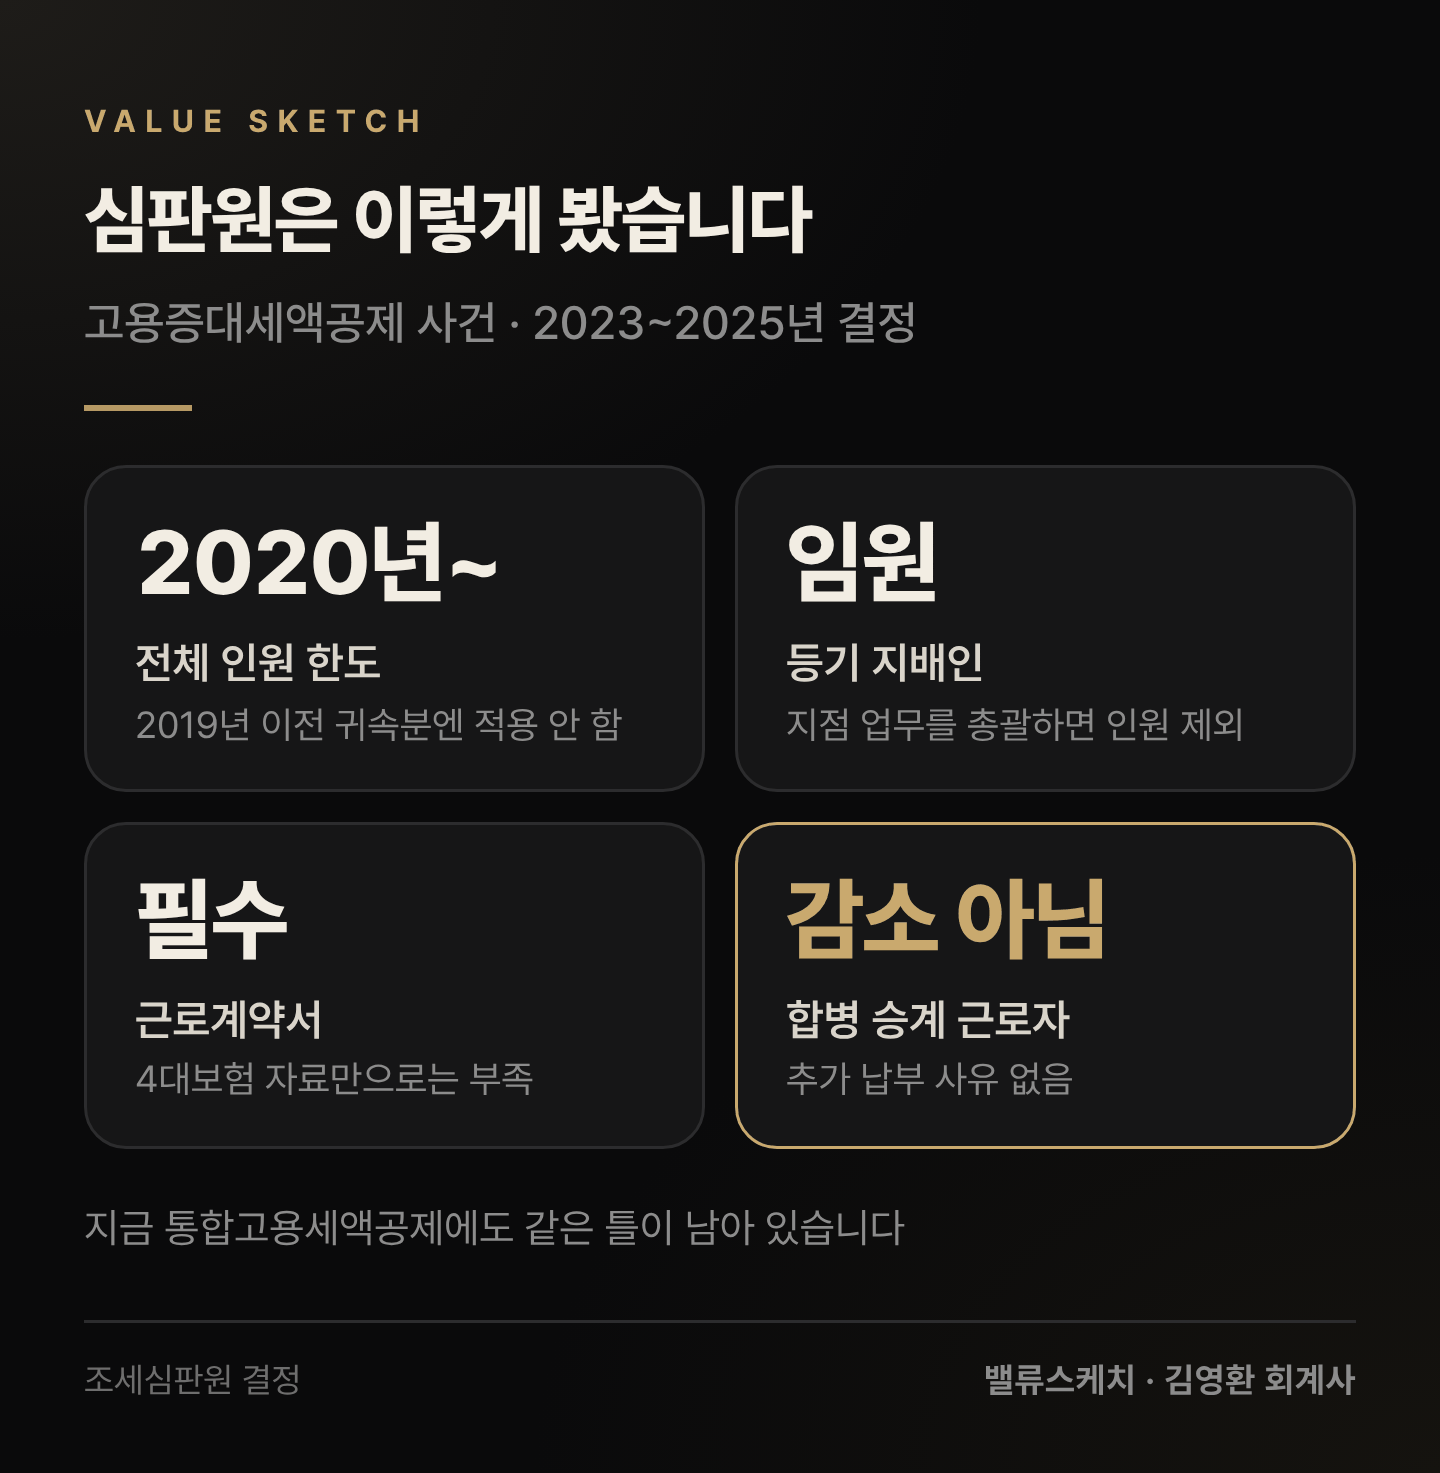
■전체 인원 한도는 2020년 이후 과세연도분부터입니다
한도 문구는 2019년 12월 31일 개정으로 들어갔습니다. 과세관청은 2018·2019년분에도 한도를 적용해 경정청구를 거부했습니다. 심판원은 2023년 5월 이 거부를 취소했습니다. 2019년 이전 귀속분에 적용하면 소급과세금지 원칙에 어긋날 소지가 있다고 봤습니다.
다만 2025년 2월 결정은 2019년 이전 증가분의 2020년 이후 추가 공제에는 한도 적용이 맞다고 봤습니다.
■등기 지배인은 임원, 근로계약서는 필수로 봤습니다
상시근로자는 근로계약을 맺은 근로자이고 임원은 빠집니다. 2025년 6월 결정은 지배인으로 등기돼 지점 경영·업무를 총괄한 간부직원을 임원으로 봤습니다.
2025년 3월 결정은 근로계약서를 확인할 수 없는 경정청구를 기각했습니다. 원천징수부·4대보험 가입 내역만으로는 요건을 확인하기에 충분하지 않다고 봤습니다.
2026년 시행령은 제외 기준을 '근로계약기간 1년 미만'에서 '근로기간 1년 미만'으로 바꿨습니다. 입사·퇴사일을 보여 주는 자료의 비중이 커질 것으로 보입니다.
■합병으로 넘어간 근로자는 감소로 보지 않았습니다
과세관청은 소멸한 피합병법인의 인원을 0으로 보고 공제세액 전액을 추가 납부하라고 했습니다. 심판원은 2025년 12월 세액을 경정하라고 했습니다. 인원 조정 규정은 실제 고용 감소분에만 납부하게 하려는 것이라고 봤습니다.
2026년 이후 증가분은 추징이 없습니다. 그러나 2024·2025년 증가분은 종전 추가 납부가 남아 있습니다. 이 기간의 합병·분할에는 이 논리가 다시 쓰일 수 있습니다.
■경정청구 전에는 근로계약서와 직위 자료부터 챙깁니다
임원·근로계약서 사례는 모두 경정청구 사건입니다. 공제를 빠뜨리고 나중에 찾을수록 사람별 근로계약서와 직위 자료가 먼저 확인됩니다.
근거: 조세특례제한법 제29조의7·제29조의8, 같은 법 시행령 제26조의8, 조심 2023부0443·2024중4811·2025전1856·2024서5382·2025서1531 · 2026년 10월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| 노란우산공제 ② 공제액 계산과 해지·폐업 때 세금 구분 (0) | 2026.10.09 |
|---|---|
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
| 통합고용세액공제 ② 상시근로자 수와 공제액, 어떻게 계산하나 (0) | 2026.09.29 |
| 통합고용세액공제 ① 2026년부터 추징 없이 유지할수록 더 받습니다 (0) | 2026.09.29 |
| [법인세 기초 ①] 2026 법인세율 10·20·22·25% 인상, 계산구조로 정리 (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실