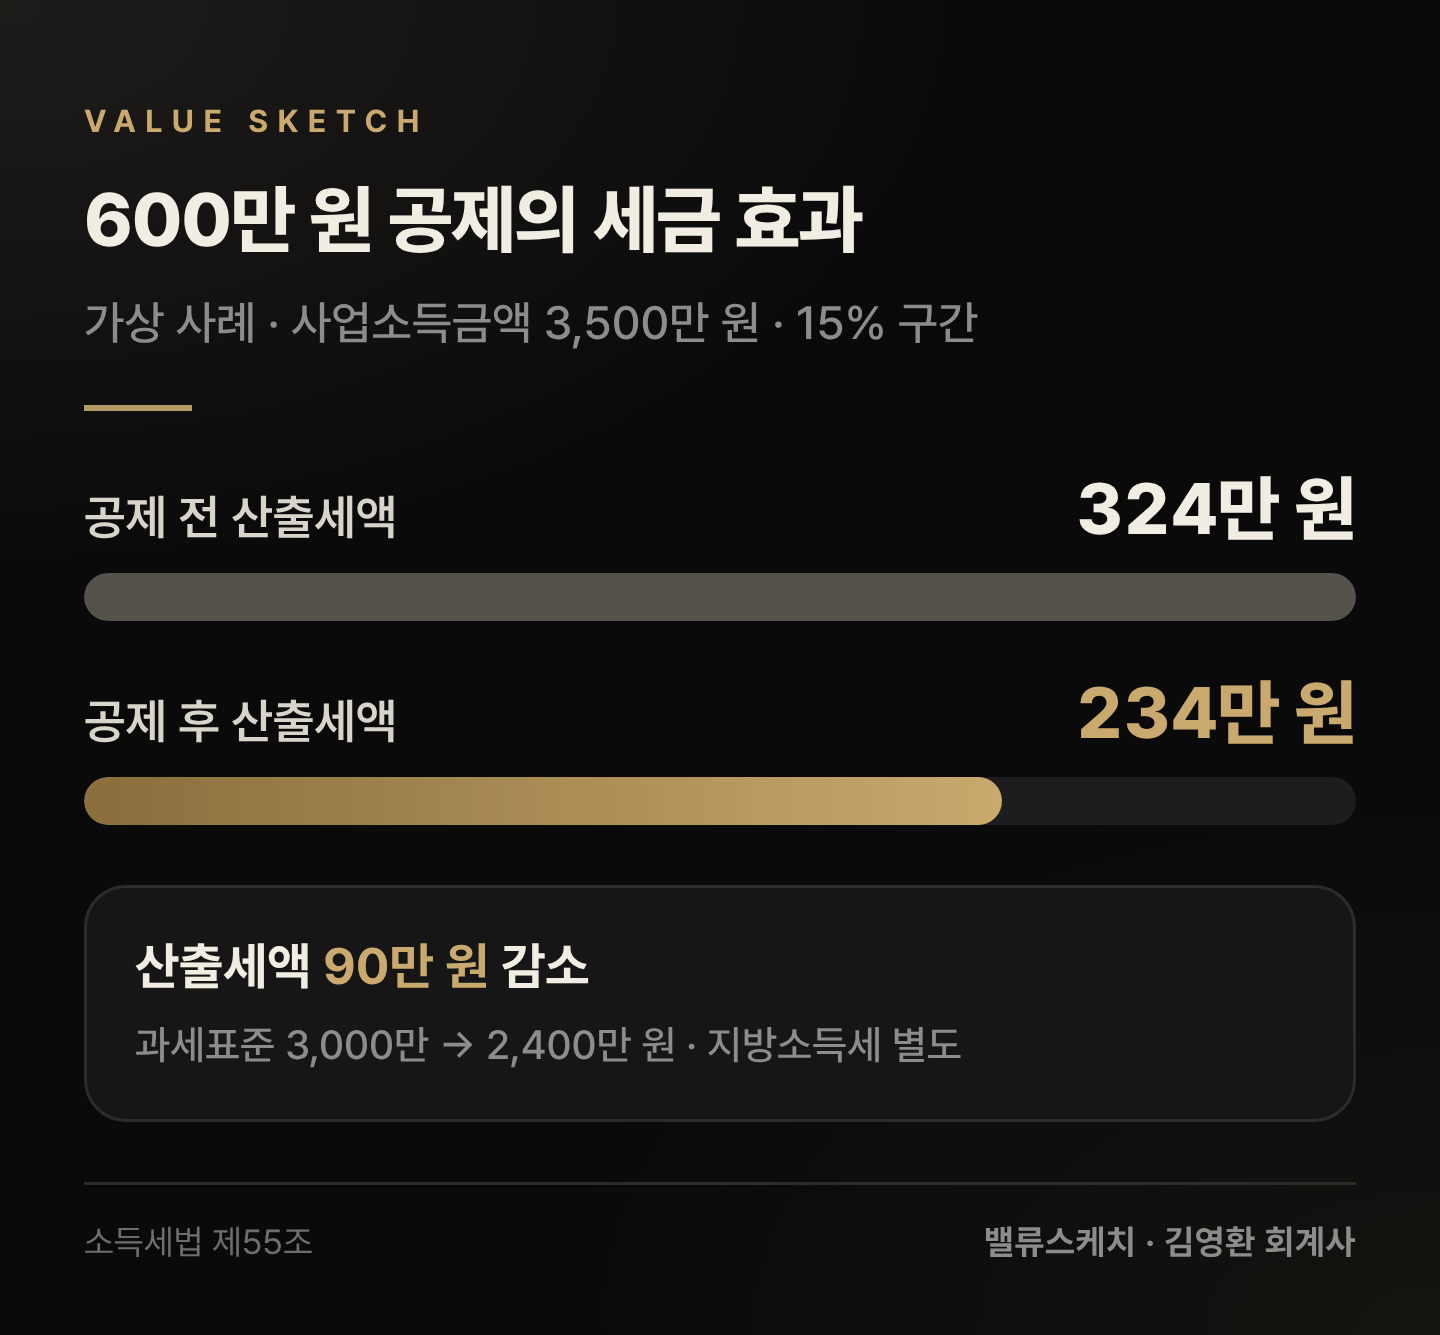
노란우산공제 공제액은 납입액과 구간 한도 중 적은 금액에 임대업 외 소득 비율을 곱해 구합니다. 세율 15% 구간에서 600만 원을 공제받으면 산출세액이 90만 원 줄어듭니다. 사유 없이 해지하면 공제받은 부분이 기타소득이 되어 15% 원천징수됩니다.
■공제액은 적은 금액에 임대업 외 비율을 곱합니다
납입액과 구간 한도 중 적은 금액에서 시작합니다. 여기에 부동산임대업 외 소득 비율을 곱합니다. 공제액은 임대업 외 소득금액을 넘지 못합니다.
구간은 임대소득을 포함한 사업소득금액으로 고릅니다. 사업소득금액 8,000만 원(임대소득 2,000만 원)에 500만 원을 넣었다면 한도는 400만 원입니다. 여기에 75%를 곱해 300만 원을 공제합니다.
지금 한도는 2025년 과세기간 납부분부터 적용합니다. 2026년 7월 1일 이후 납입분부터 상한이 연 1,800만 원이 됐지만 공제 한도는 그대로입니다.
■15% 구간이면 600만 원 공제로 세금이 90만 원 줄어듭니다
세액공제·감면과 다른 소득이 없다는 전제입니다. 지방소득세는 별도입니다.
■사유 없이 해지하면 기타소득, 폐업하면 퇴직소득입니다
해지 환급금에서 공제받지 않은 납입액을 뺀 금액이 기타소득입니다. 15%로 원천징수하고, 기타소득금액이 300만 원을 넘으면 다음 해 종합소득세 신고 때 합산합니다.
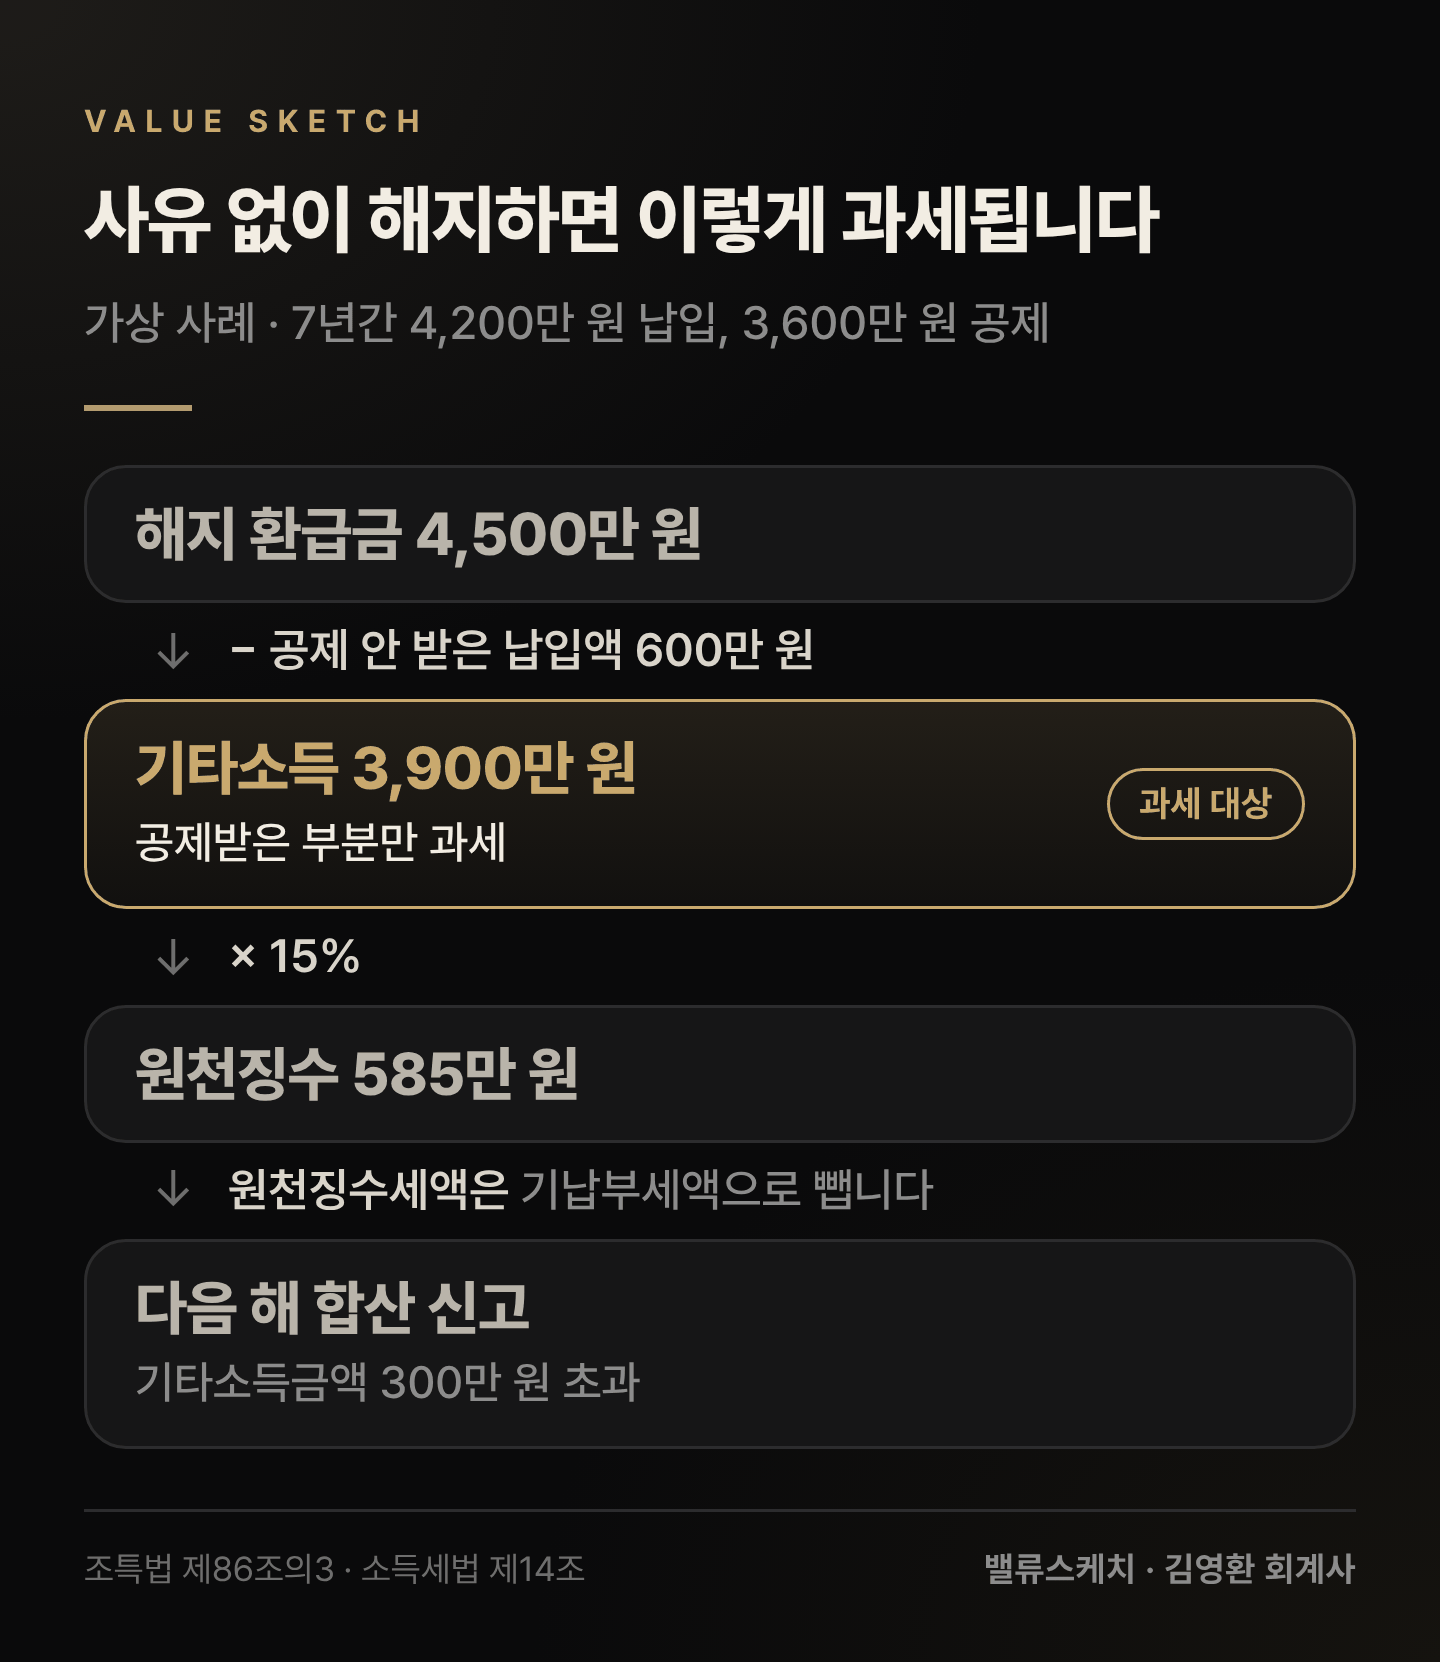
7년간 4,200만 원을 넣어 3,600만 원을 공제받고 4,500만 원을 돌려받았습니다. 공제받지 않은 600만 원을 뺀 3,900만 원이 기타소득입니다. 원천징수 585만 원은 합산 신고 때 기납부세액으로 뺍니다.
같은 금액을 폐업으로 받으면 퇴직소득입니다. 다른 소득과 합산하지 않고, 납입월수를 12로 나눈 연수를 근속연수로 따로 계산합니다.
■특별해지 사유면 해지할 때 신고서를 냅니다
- 납입월수 120개월 이상이고 총수입금액이 직전 3개 과세연도 평균보다 20% 이상 줄면 경영악화로 퇴직소득입니다.
- 해외이주·천재지변, 재난(15일 이상 입원 피해), 3개월 이상 입원치료·요양은 해지 전 6개월 이내 사유여야 합니다.
- 중소기업중앙회에 특별해지사유신고서를 내야 합니다.
다음 ③편에서는 해지일시금 과세를 다툰 조세심판원 결정과 법원 판결을 봅니다.
근거: 조세특례제한법 제86조의3, 같은 법 시행령 제80조의3, 소득세법 제14조·제21조·제55조·제129조 · 2026년 10월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| [세금] 종합소득세 중간예납 ① 11월 고지서, 작년 세금의 절반을 미리 내는 구조 (0) | 2026.11.03 |
|---|---|
| 노란우산공제 ③ 해지일시금, 원천징수로 끝나지 않는 이유 (0) | 2026.10.09 |
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
| 통합고용세액공제 ③ 인원 한도·임원·합병, 심판원은 어떻게 봤나 (0) | 2026.09.29 |
| 통합고용세액공제 ② 상시근로자 수와 공제액, 어떻게 계산하나 (0) | 2026.09.29 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실