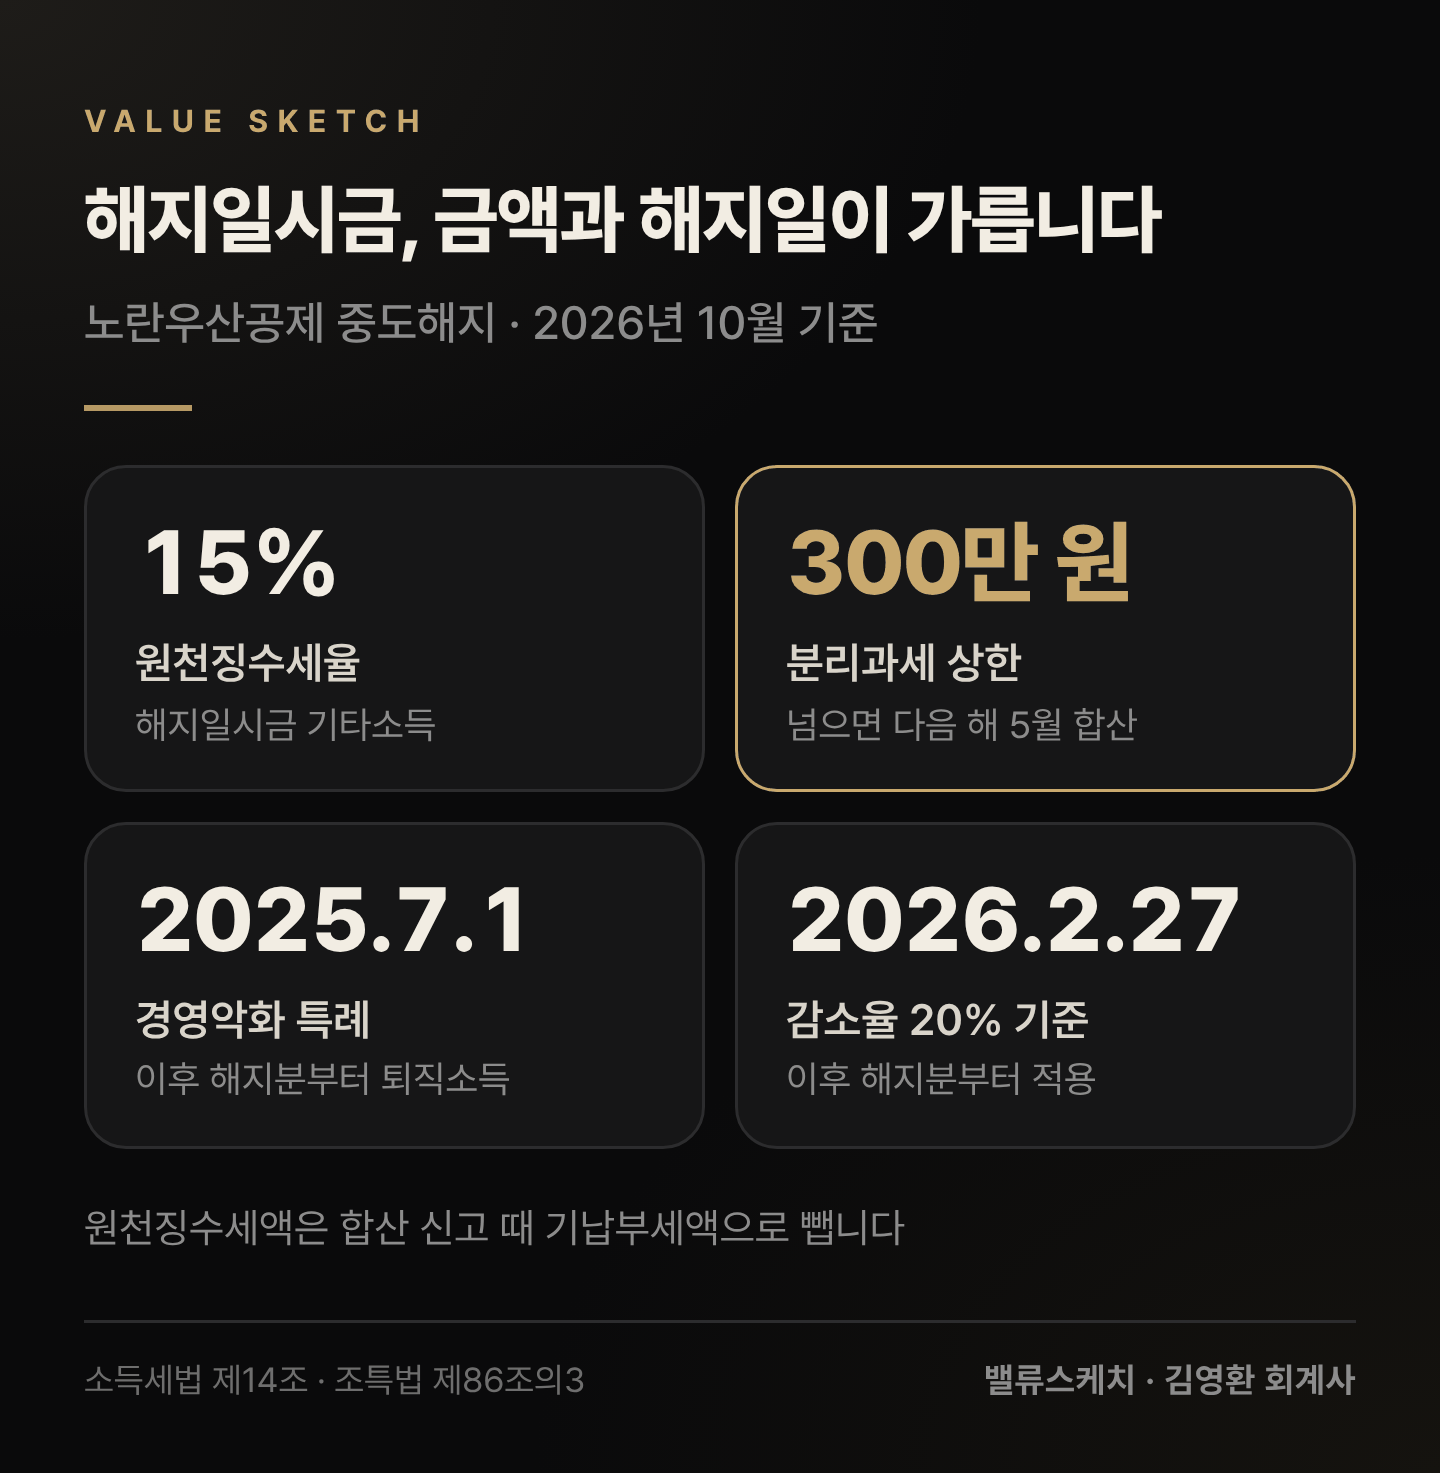
노란우산 해지일시금은 15% 원천징수로 끝나지 않을 수 있습니다. 기타소득금액이 300만 원을 넘으면 다음 해 5월 종합소득세 신고 때 합산합니다. 같은 구조의 연금저축 해지일시금 사건에서 조세심판원과 법원은 합산 과세를 인정했습니다.
■원천징수했어도 300만 원을 넘으면 합산합니다
기타소득금액 300만 원 이하이면서 원천징수된 경우만 분리과세로 끝납니다. 연금저축 해지일시금은 2015년 이후 분리과세로 바뀌었지만, 노란우산은 지금도 이 기준 그대로입니다.
2012년 9월 심판원 사례에서 납세자는 연금저축을 해지하며 원천징수만 된 채 종합소득세를 신고하지 않았습니다. 과세관청은 이 원천징수를 미리 내는 성격으로 보고, 근로·사업소득과 합산해 가산세와 함께 과세했습니다. 심판원은 청구를 기각했습니다.
노란우산 해지로 받은 기타소득금액이 300만 원을 넘으면 다음 해 5월에 합산 신고합니다. 원천징수세액은 기납부세액으로 뺍니다.
■원금이라는 주장만으로는 과세를 피하지 못했습니다
노란우산은 계산식에서 공제받지 않은 납입액을 빼 줍니다. 다만 증빙으로 확인되는 금액만 빼므로, 연도별 공제 내역과 납입 증빙을 보관해 둡니다.
■유리하게 바뀐 규정은 해지일 기준으로 적용됩니다
세법 개정은 부칙이 정한 시점 이후 분부터 적용합니다. 2011년 해지 사례는 질병 치료 중이었다고 주장했습니다. 부득이한 사유 분리과세가 2013년 1월 1일 이후 수령분부터라 기각됐습니다. 2014년 해지 사례도 2015년 개정 규정을 적용받지 못했습니다.
노란우산의 경영악화 특별해지(퇴직소득 과세)는 2025년 7월 1일 이후 해지분부터 적용합니다. 감소율 20% 기준은 2026년 2월 27일 이후 해지분부터입니다. 2025년 6월 30일 이전에 해지했다면 특례를 소급 적용받기 어려워 보입니다.
■해지 전에는 사유와 공제 내역부터 확인합니다
특별해지 사유가 있으면 특별해지사유신고서를 내야 퇴직소득 특례 대상이 됩니다. 300만 원을 넘는 해지 기타소득을 신고하지 않으면 합산 과세에 가산세까지 붙습니다.
근거: 조세특례제한법 제86조의3, 소득세법 제14조·제21조·제129조, 조심2012중3046·2016광3322·2015서0437·2016광2577, 광주지방법원 2017구합10135 · 2026년 10월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| [세금] 종합소득세 중간예납 ② 올해 소득이 줄었다면 추계신고, 1천만원 넘으면 분납 (0) | 2026.11.03 |
|---|---|
| [세금] 종합소득세 중간예납 ① 11월 고지서, 작년 세금의 절반을 미리 내는 구조 (0) | 2026.11.03 |
| 노란우산공제 ② 공제액 계산과 해지·폐업 때 세금 구분 (0) | 2026.10.09 |
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
| 통합고용세액공제 ③ 인원 한도·임원·합병, 심판원은 어떻게 봤나 (0) | 2026.09.29 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실