올해 상반기 소득세가 지난해 기준액의 30% 밑이면 고지서 대신 추계액으로 신고할 수 있습니다. 고지세액이 1천만원을 넘으면 일부를 1월까지 나눠 냅니다. 둘 다 11월 30일 안에 움직여야 합니다.
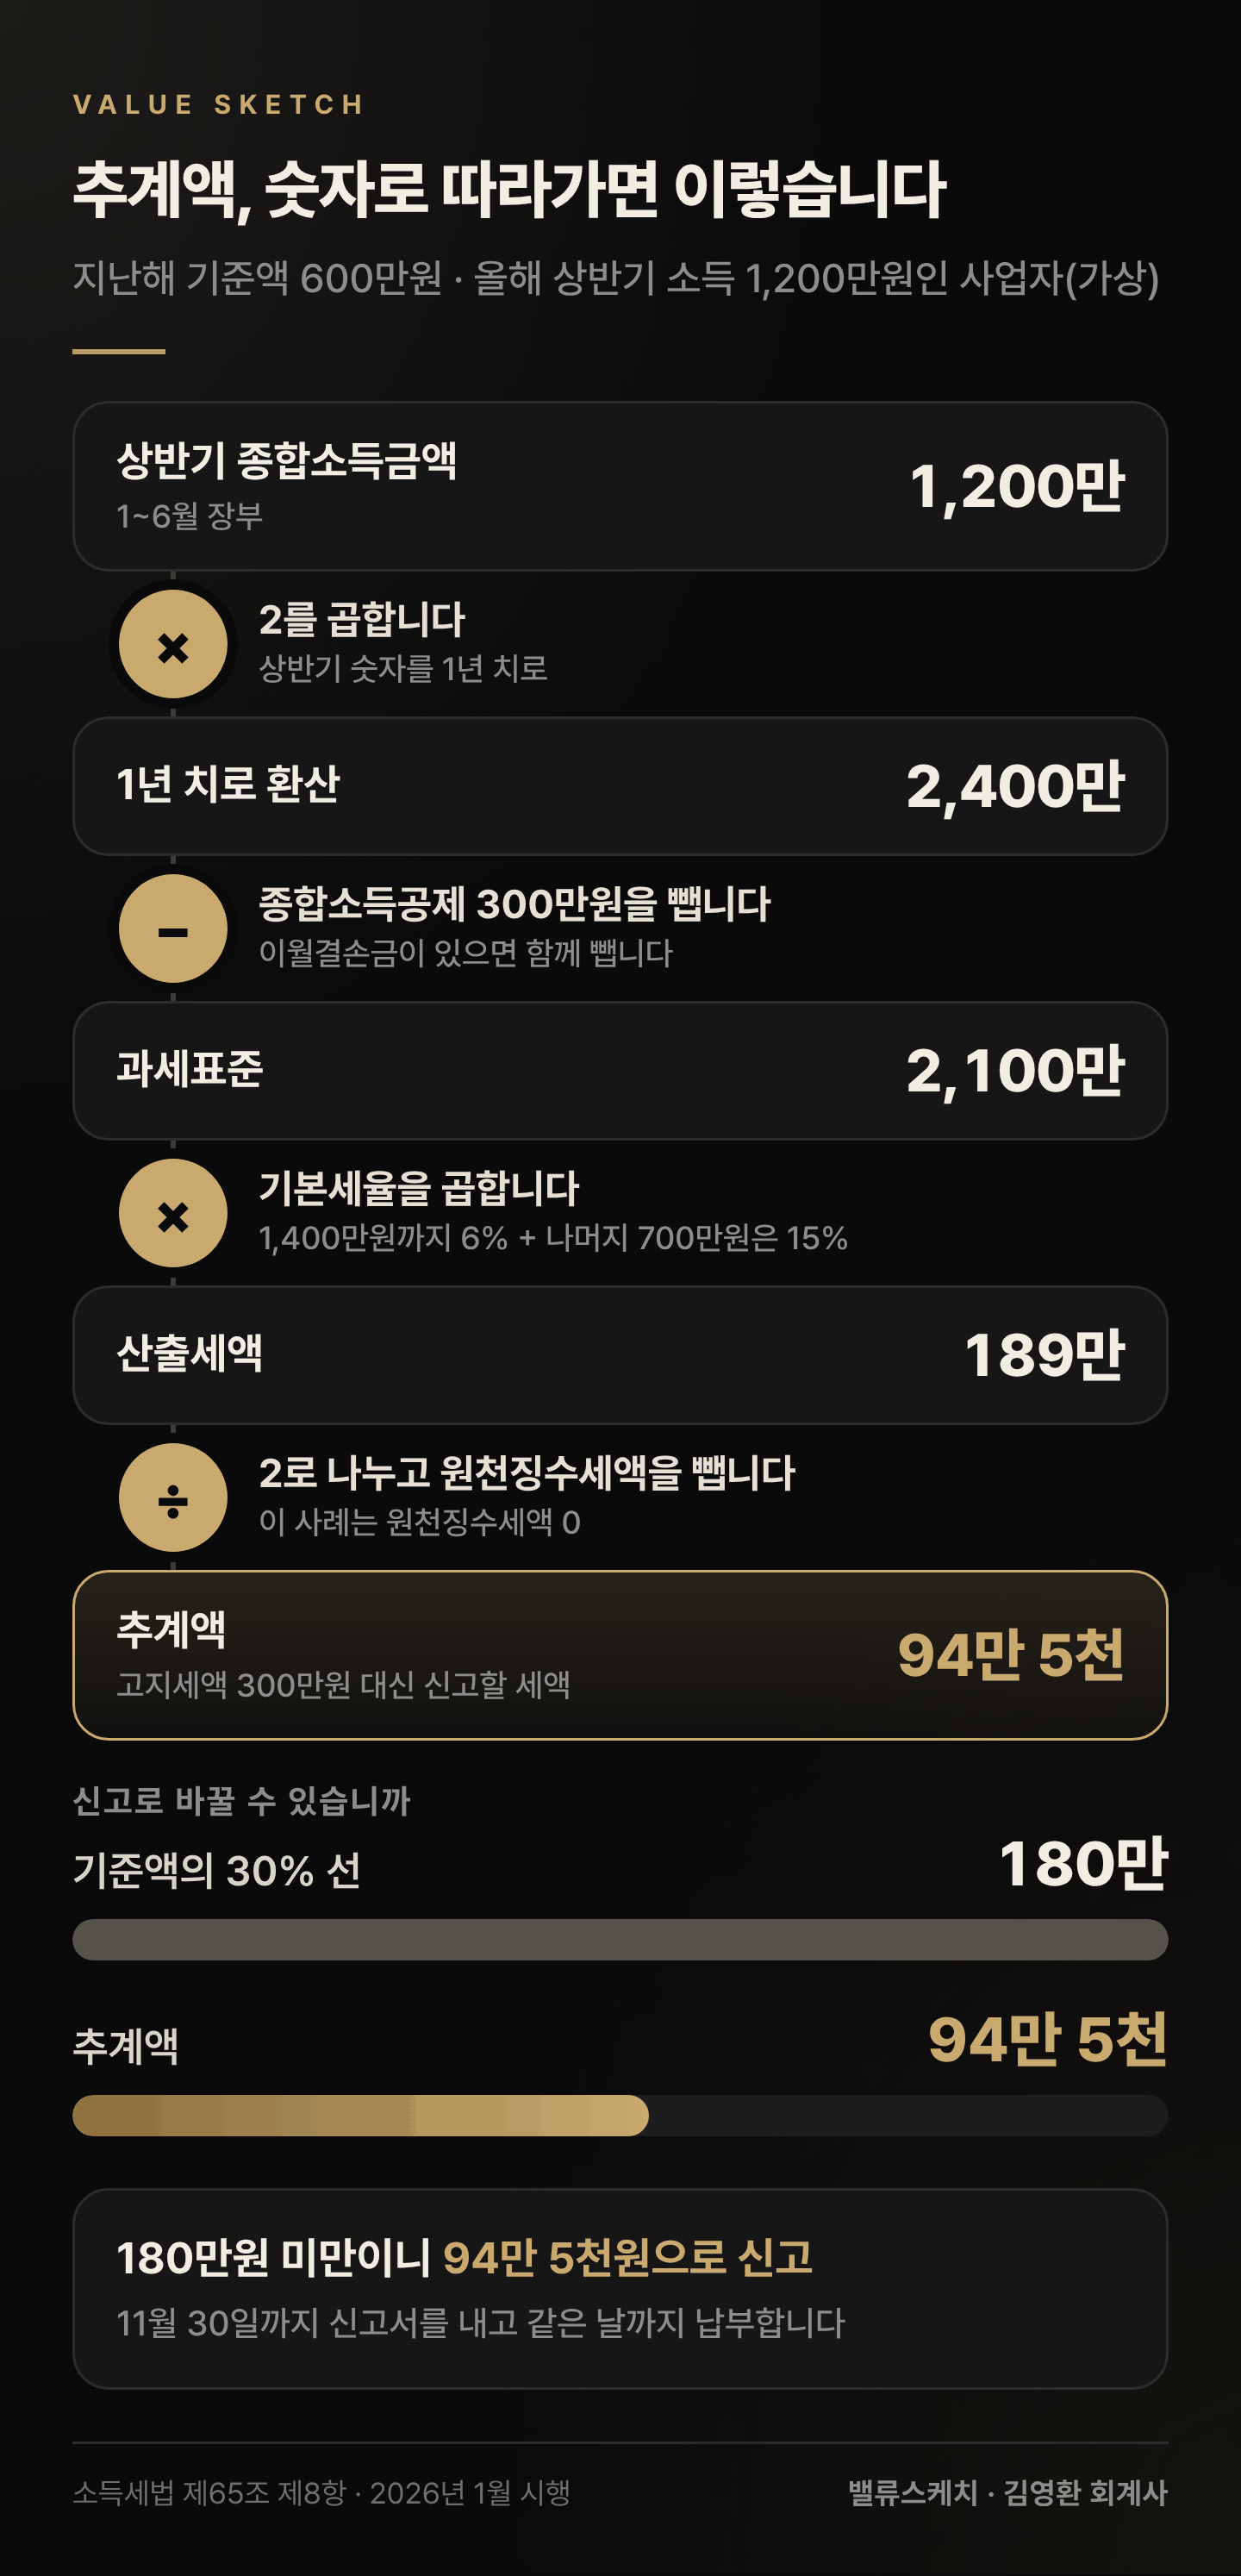
■추계액이 기준액의 30% 미만이면 신고로 바꿉니다
추계신고를 하면 고지된 세액은 없었던 것이 됩니다. 11월 1일부터 30일 사이에 중간예납추계액신고서를 내고, 같은 날까지 추계액을 납부합니다. 조건은 하나입니다. 상반기 소득으로 계산한 세액이 기준액의 30%에 못 미쳐야 합니다.
| 순서 | 계산 |
|---|---|
| 과세표준 | 상반기 종합소득금액 × 2 − 이월결손금 − 종합소득공제 |
| 산출세액 | 과세표준 × 기본세율 |
| 추계액 | 산출세액 ÷ 2 − 상반기 감면·세액공제·원천징수세액 등 |
상반기 장부가 있어야 계산이 섭니다. 간편장부든 복식부기든 6월 30일까지의 수입과 경비가 정리돼 있지 않으면 30% 요건을 증명하기 어렵습니다.
■지난해 기준액이 없는 복식부기의무자는 신고가 의무입니다
지난해 낸 소득세가 없어 기준액이 0인데 올해 상반기 사업소득이 있는 복식부기의무자는 추계액을 반드시 신고합니다. 신고하지 않으면 세무서가 상반기 소득을 조사해 중간예납세액을 결정할 수 있습니다.
■1천만원을 넘으면 2개월 안에 나눠 냅니다
납부할 세액이 1천만원을 넘으면 분납이 됩니다. 2천만원 이하면 1천만원을 넘는 부분을, 2천만원을 넘으면 세액의 절반 이하를 11월 30일 뒤 2개월 안에 냅니다. 고지분은 11월에 안 낸 분납 가능액에 대해 세무서가 1월 1일부터 15일 사이에 고지서를 다시 보냅니다.
- 고지세액 1,500만원이면 11월에 1,000만원, 1월에 500만원입니다.
- 고지세액 3,000만원이면 11월에 1,500만원 이상, 1월에 1,500만원 이하입니다.
- 추계신고한 세액도 같은 기준으로 나눌 수 있습니다.
추계신고는 세금을 줄이는 제도가 아니라 미리 내는 시점을 올해 실적에 맞추는 제도입니다. 상반기 숫자가 30% 선 근처라면 원래 고지대로 내고 5월에 돌려받는 쪽이 단순합니다. 안 냈을 때 붙는 가산세는 다음 ③편에서 봅니다.
근거: 소득세법 제55·65·77조, 같은 법 시행령 제125·140조 · 2026년 1월 시행 기준
'세금 > 사업자·법인' 카테고리의 다른 글
| [세금] 종합소득세 중간예납 ③ 안 내면 어떻게 되나: 가산세 3%와 월 0.67% (0) | 2026.11.03 |
|---|---|
| [세금] 종합소득세 중간예납 ① 11월 고지서, 작년 세금의 절반을 미리 내는 구조 (0) | 2026.11.03 |
| 노란우산공제 ③ 해지일시금, 원천징수로 끝나지 않는 이유 (0) | 2026.10.09 |
| 노란우산공제 ② 공제액 계산과 해지·폐업 때 세금 구분 (0) | 2026.10.09 |
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실