가업상속공제 다툼은 경영기간, 사업무관자산, 사후관리 세 곳에서 생깁니다. 경영기간은 피상속인 본인이 10년 이상 채워야 했고, 사후관리 예외는 시행령에 적힌 것만 인정됐습니다. 사업무관자산은 실질로 따졌습니다.
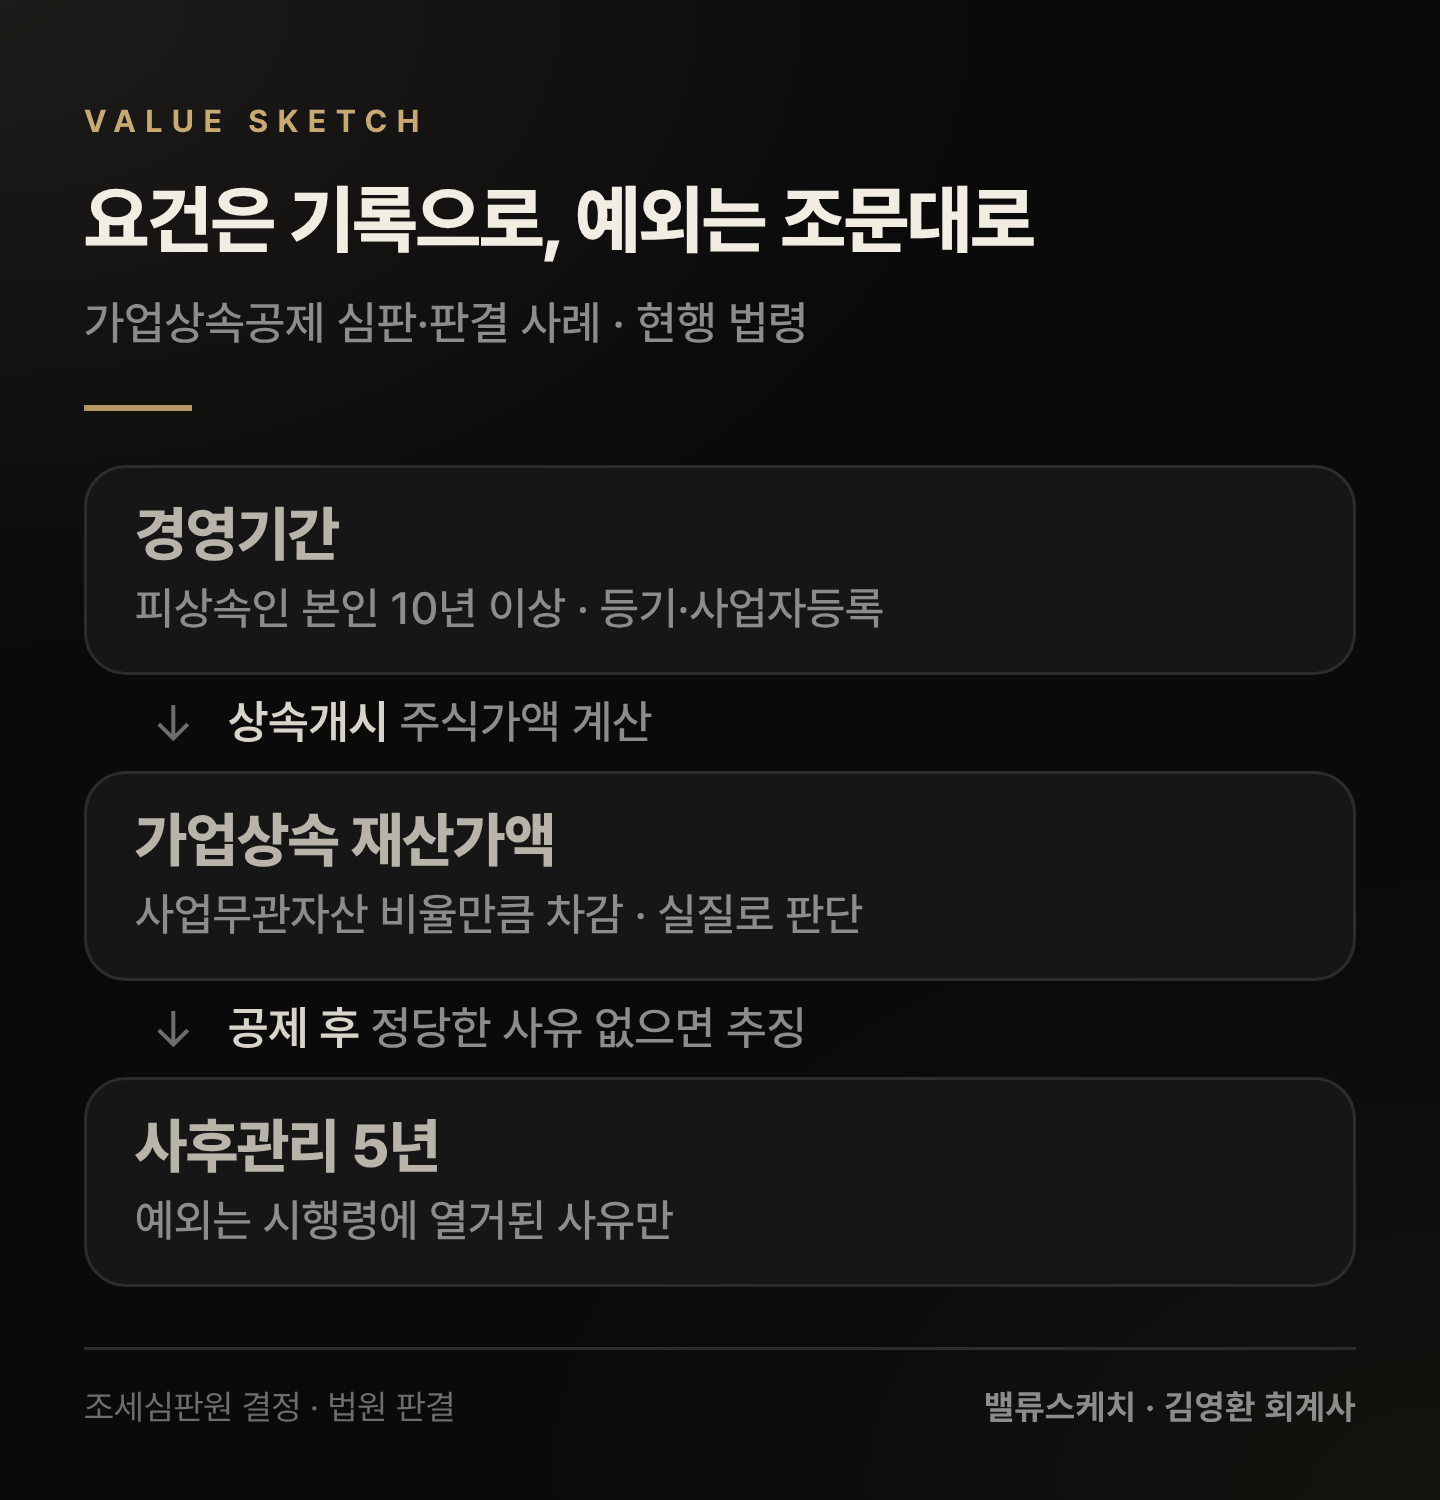
■경영기간은 피상속인 본인 기록으로 셉니다
가족이 대를 이어 운영했다는 사정만으로는 부족합니다. 아버지가 26년 넘게 경영한 사업을 어머니가 물려받고 3년 2개월 뒤 사망한 사안이 있습니다. 조세심판원은 두 기간을 합치지 않았습니다.
배우자와 공동 경영했다는 주장도 사업자등록상 대표자 기간이 5년뿐이고 객관적 증빙이 없어 기각됐습니다. 피상속인의 대표이사 재직 요건에는 등기되지 않은 실질적 대표가 들어가지 않는다는 판결도 있습니다.
■사업무관자산은 실질로 판단했습니다
법인 주식은 총자산 중 사업무관자산 비율만큼 빼고 공제합니다. 임대 부동산, 업무무관 대여금, 직전 5개 사업연도 말 평균의 200%를 넘는 현금 등이 들어갑니다.
정책자금을 빌린 두 달 뒤 상속이 개시돼 늘어난 현금은 공제 대상으로 인정됐습니다. 현지 법령 때문에 세운 해외 자회사 지분도 인정됐습니다. 증설이 무산된 뒤 유상감자 대가로 쓴 금융상품은 인정되지 않았습니다.
■사후관리 예외는 시행령에 적힌 것뿐입니다
현행은 공제 뒤 5년 안에 정당한 사유 없이 요건을 어기면 추징합니다. 가업용 자산 40% 이상 처분, 가업 미종사, 지분 감소, 고용 유지 미달입니다. 1년 이상 휴업하거나 폐업하면 가업에 종사하지 않은 것으로 봅니다.
- 회생절차 폐지에 따른 폐업: 예외가 아니어서 추징
- 지분비율대로 한 유상감자: 무상 균등감자만 예외라 추징
- 위반 뒤 유리하게 바뀐 법: 소급 적용 안 됨
■자본거래 전에는 예외 목록부터 확인합니다
경영상 불가피했다는 사정은 거의 받아들여지지 않았습니다. 감자·증자·지분 이전이나 사업 중단을 검토할 때는 시행령 예외 목록에 정확히 들어가는지부터 봅니다. 사후관리를 10년 이상으로 늘리는 정부안이 국회를 통과하면 이 기록도 더 오래 관리해야 합니다.
근거: 상속세 및 증여세법 제18조의2, 같은 법 시행령 제15조, 조심 2024서4259·2025서2610·2023서10708·2023중8086, 서울고법 2022누53015 등 · 2026년 9월 시행 기준
'세금 > 상속·증여' 카테고리의 다른 글
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |
|---|---|
| [상속·증여세 기초 ②] 상속재산 범위와 납세의무자: 간주·추정·사전증여 (0) | 2026.10.02 |
| [상속·증여세 기초 ①] 상속세·증여세 계산구조 한 장 정리: 재산가액에서 납부세액까지 (세율 10~50%) (0) | 2026.09.25 |
| 가업상속공제 ② 경영 20년 미만은 공제 제외: 정부안 계산 예시와 지금 점검할 것 (0) | 2026.09.25 |
| 가업상속공제 ① 한도는 1,000억, 요건은 30년: 2026년 세제개편안 정리 (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실