3줄 요약
- 개정안(정부안)대로라면 피상속인 경영기간 20년 미만 기업은 가업상속공제를 받을 수 없고, 20~29년 기업은 한도가 같거나 커지는 대신 사후관리 기간이 11~20년으로 길어져요.
- 경영기간 15년, 가업상속재산 300억원인 단순 사례에서 현행으로는 상속세가 0원이지만 개정안으로는 약 138.6억원이 나와요(다른 재산·공제 없음 가정).
- 2027년 7월 1일 이후 상속분부터 적용 예정이고 아직 국회 심사 중이에요. 지금은 경영기간·업종 코드·기술 입증자료·토지 비중을 점검해 두는 단계예요.
먼저 확인할 것: 언제, 누구에게
①편에서 본 개정안은 2026년 9월 1일 국무회의에서 확정돼 국회에 제출된 정부안이에요[1]. 적용 예정 시점은 2027년 7월 1일 이후 상속이 개시되는 분이에요[2]. 따라서 2027년 6월 30일까지 상속이 시작되면 현행 규정이 적용되고, 그 이후는 국회에서 확정되는 내용에 따라요. 이 글의 계산은 모두 정부안 기준이며, 국회 심사에서 숫자나 요건이 바뀔 수 있어요.
경영연수별로 한도와 사후관리가 어떻게 바뀌나
개정안의 핵심은 두 식이에요[2].
- 공제 한도 = 피상속인 경영연수 × 20억원(최대 1,000억원)
- 사후관리 기간 = 10년 + (30년 − 경영연수), 경영연수 20년 이상 30년 미만일 때만 연장
이를 현행 한도[3]와 나란히 계산하면 다음과 같아요(계산값).
| 경영연수 | 현행 한도 | 개정안 한도 | 개정안 사후관리 |
|---|---|---|---|
| 10~19년 | 300억원 | 공제 불가 | - |
| 20년 | 400억원 | 400억원 | 20년 |
| 25년 | 400억원 | 500억원 | 15년 |
| 27년 | 400억원 | 540억원 | 13년 |
| 30년 | 600억원 | 600억원 | 10년 |
| 40년 | 600억원 | 800억원 | 10년 |
| 45년 | 600억원 | 900억원 | 10년 |
| 50년 이상 | 600억원 | 1,000억원 | 10년 |
현행 사후관리는 경영연수와 상관없이 5년이에요[3]. 27년 사례의 사후관리 13년은 정부 문답자료의 예시와 같아요[4].
표에서 읽을 수 있는 것은 세 가지예요. 첫째, 경영연수 20년이 새로운 문턱이에요. 둘째, 20~29년 구간은 한도가 같거나 늘지만 사후관리가 두 배 이상 길어져요. 셋째, 30년 이상이면 사후관리가 10년으로 고정되고, 31년부터는 한도가 현행 최고치인 600억원을 넘어요. 한도는 "받을 수 있는 최대치"라서, 실제 공제액은 가업상속 재산가액(법인은 사업무관자산 비율 차감 후)과 한도 중 작은 금액이에요[5].
계산 예시 1: 경영 15년, 가업상속재산 300억원
아래 가정으로 상속세 차이를 계산해 봤어요. 실제 사안은 다른 상속재산, 배우자공제, 금융재산공제, 사전증여재산 합산, 주식 평가방법 등에 따라 크게 달라져요.
- 피상속인이 15년 경영한 비상장 법인 주식을 자녀 1인이 전부 상속
- 가업상속 재산가액 300억원(사업무관자산 없음), 그 외 재산·채무 없음
- 요건은 모두 충족했다고 가정, 일괄공제 5억원과 신고세액공제 3% 적용
| 구분 | 현행 | 개정안 |
|---|---|---|
| 가업상속공제 | 300억원(한도 300억원) | 0원(20년 미만) |
| 과세표준 | 0원 | 295억원 |
| 산출세액 | 0원 | 142.9억원 |
| 신고세액공제 후 | 0원 | 약 138.6억원 |
산출세액은 현행 세율표의 "30억원 초과: 10억 4천만원 + 초과분의 50%"를 적용했어요[6]. 295억원이면 10.4억원 + (295억원 − 30억원) × 50% = 142.9억원이고, 3% 신고세액공제[7]를 빼면 약 138.6억원이에요.
극단적으로 단순화한 예시지만, 경영기간 요건 하나로 결과가 0원과 100억원대로 갈릴 수 있다는 점을 보여줘요. 개정안에서 공제를 못 받는 경우에는 납부유예나 연부연납 같은 납부 방법이 대안이 되는데, 가업상속 납부유예도 이번에 같은 요건 체계로 함께 바뀌어요[2].
계산 예시 2: 토지가 많은 가업
정부 문답자료는 토지 공제 축소 효과를 이렇게 예시해요[4]. 수도권의 도시지역 외 지역에서 ㎡당 평가액 1,500만원인 토지 4,000㎡(건축물 바닥면적 1,000㎡)를 35년 운영한 가업이에요.
| 구분 | 공제 가능 면적 | 공제 가능 가액 |
|---|---|---|
| 현행 | 4,000㎡(바닥면적의 7배까지 인정) | 600억원 |
| 개정안 | 2,000㎡(수도권은 바닥면적의 2배) | 200억원(㎡당 1,000만원 한도) |
면적 기준(7배 → 2배)과 단가 한도(㎡당 1,000만원)가 동시에 작동해 공제 가능 가액이 3분의 1로 줄어요. 정부가 "공제대상 자산의 약 60% 이상이 토지"라고 밝힌 만큼[4], 공장 부지가 넓은 제조업이나 지가가 높은 지역의 가업일수록 이 부분을 먼저 확인해야 해요. 인구감소지역을 제외한 수도권은 2배, 그 외 지역은 3배예요[2].
심사위원회는 어떻게 작동하나
개정안에서 가장 새로운 절차는 심사위원회예요. 공제대상 업종에 해당해도 심사를 통과해야 공제가 적용돼요[4].
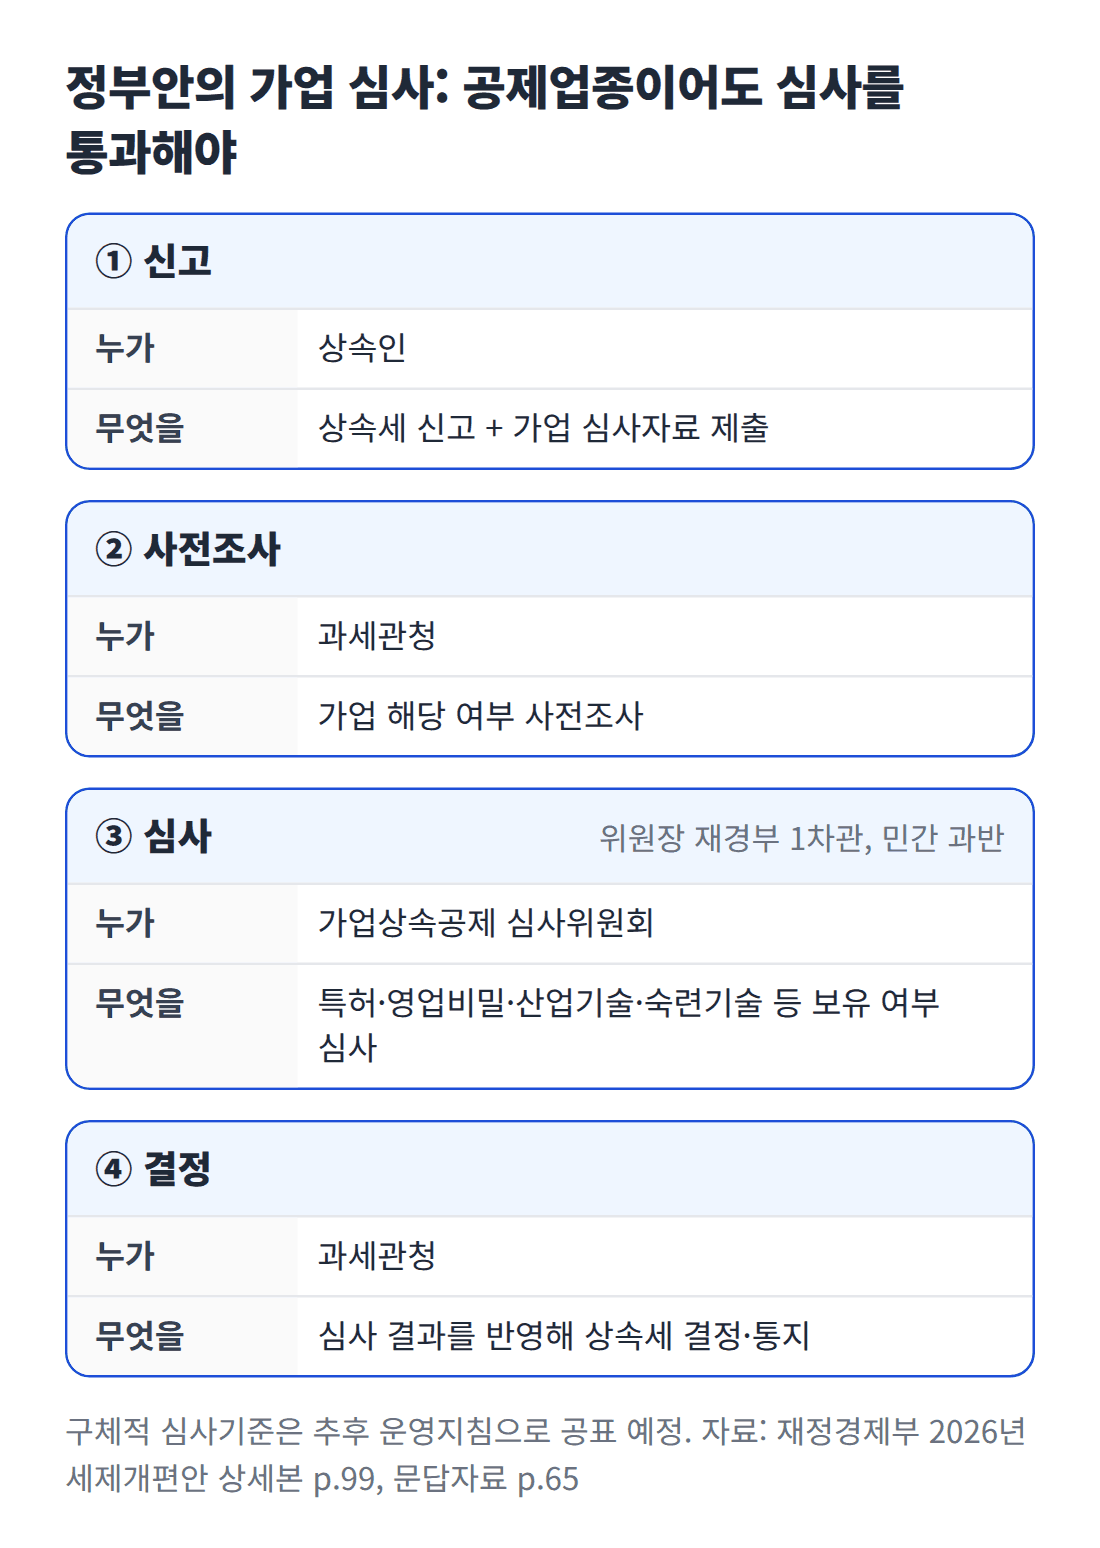
상속인이 신고할 때 심사자료를 내면 과세관청 사전조사와 심사위원회 심사를 거쳐 상속세가 결정되는 절차
그림처럼 상속인은 상속세 신고와 함께 '가업 해당 여부' 심사자료를 내고, 과세관청의 사전조사와 위원회 심사 결과를 반영해 세액이 결정돼요[2][4]. 판단 기준은 전문기술·경영 노하우 보유 여부이고, 특허권(특허법), 영업비밀(부정경쟁방지법), 산업기술(산업기술보호법), 숙련기술(숙련기술장려법)과 이와 유사한 수준의 기술·노하우가 해당해요[2]. 구체적인 심사기준은 "추후 운영지침 등을 마련해 공표할 계획"이라고만 되어 있어서[4], 무엇을 얼마나 입증해야 하는지는 아직 알 수 없어요.
생전 증여도 같이 바뀐다
가업 주식을 생전에 증여할 때 쓰는 가업승계 증여세 과세특례도 같은 방향으로 바뀌어요[2]. 현행은 증여재산에서 10억원을 공제한 뒤 120억원까지 10%, 초과분 20% 세율을 적용하고, 그 증여재산은 나중에 상속세 과세가액에 다시 더해요[2].
| 항목 | 현행 | 개정안 |
|---|---|---|
| 부모 경영기간 | 10년 이상 | 20년 이상 |
| 특례 한도 | 300억·400억·600억원 | 부모 경영연수 × 20억원(최대 1,000억원) |
| 사후관리 | 5년 | 10년 |
| 적용 시점 | - | 2027.7.1 이후 증여분 |
가업의 정의, 업종, 심사위원회, 토지 범위도 가업상속공제와 똑같이 맞춰요[2]. 실무에서 제기되는 쟁점은 이미 특례로 증여받은 주식이 나중에 상속세에 합산될 때 어떤 기준으로 판단하느냐예요. 개정안 자료에는 이 경우의 경과규정이 따로 보이지 않아, 로펌 분석에서도 불확실성으로 지적됐어요[8]. 국회 심사나 시행령에서 정리될 필요가 있는 부분이에요.
지금 점검해 둘 것
개정안이 확정되지 않았으니 지금 결론을 내릴 단계는 아니에요. 다만 아래 자료는 어느 쪽으로 확정되든 필요해요.
| 점검 항목 | 확인할 내용 |
|---|---|
| 경영기간 | 피상속인의 계속 경영 시작일, 대표이사 재직기간 기록(등기부, 사업자등록) |
| 지분 보유기간 | 특수관계인 포함 지분 40%(상장 20%) 이상 보유가 언제부터 이어졌는지 |
| 업종 코드 | 주업종이 표준산업분류 세세분류상 어디에 해당하는지, 부업종 매출 비중 |
| 기술·노하우 입증 | 특허 등록, 영업비밀 관리 기록, 산업기술·숙련기술 지정 여부 |
| 자산 구성 | 사업용 토지 면적과 건축물 바닥면적, 임대 부동산·과다보유현금 등 사업무관자산 |
| 후계자 | 가업 종사기간(개정안 5년), 임원·대표이사 취임 계획 |
경영기간이 20년 전후인 기업, 토지 비중이 높은 기업, 부업종 매출이 큰 기업은 현행과 개정안의 차이가 크게 나는 유형이에요. 개별 판단은 확정된 법령과 시행령을 기준으로 세무 전문가와 검토하는 것이 안전해요.
정리
| 질문 | 답(정부안 기준) |
|---|---|
| 언제부터? | 2027.7.1 이후 상속개시분, 국회 심사 중 |
| 누가 못 받게 되나? | 경영 20년 미만, 제외 업종, 전문기술·노하우 심사를 통과하지 못한 기업 |
| 누가 더 받나? | 30년 이상 경영한 장수기업(최대 1,000억원) |
| 대가는? | 사후관리 5년 → 10년 이상, 토지 공제 축소, 겸업 안분 |
다음 세무이슈 글에서는 이번 세제개편안의 다른 쟁점을 다룰 예정이에요.
이 글은 공개된 법령과 정부 자료를 바탕으로 제도를 설명하는 글이며, 개별 사안에 대한 세무 자문이 아니에요.
출처
-
재정경제부, 「2026년 세제개편안 정부안 확정」 보도자료, 2026.9.1, mofe.go.kr/nw/nes/detailNesDtaView.do?searchB… (A)
-
재정경제부, 「2026년 세제개편안 상세본」, 2026.8.3, p.97~108, mofe.go.kr/nw/nes/detailNesDtaView.do?searchB… (A)
-
국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호, 2026.1.1 시행), 제18조의2제1항·제5항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
-
재정경제부, 「2026년 세제개편안 문답자료」, 2026.8.3, p.65~67, mofe.go.kr/nw/nes/detailNesDtaView.do?searchB… (A)
-
국가법령정보센터, 「상속세 및 증여세법 시행령」(대통령령 제36587호, 2026.9.18 시행), 제15조제5항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288887 (A)
-
국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호, 2026.1.1 시행), 제21조·제26조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
-
국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호, 2026.1.1 시행), 제69조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353 (A)
-
법률신문, 법무법인 태평양 「2026년 정부 세제개편안 – 가업승계 관련 개정사항」, 2026, www.lawtimes.co.kr/news/articleView.html?idxn… (B, 전문가 분석)
'세무이슈' 카테고리의 다른 글
| 가업상속공제 ① 한도는 1,000억, 요건은 30년: 2026년 세제개편안 정리 (0) | 2026.09.25 |
|---|
