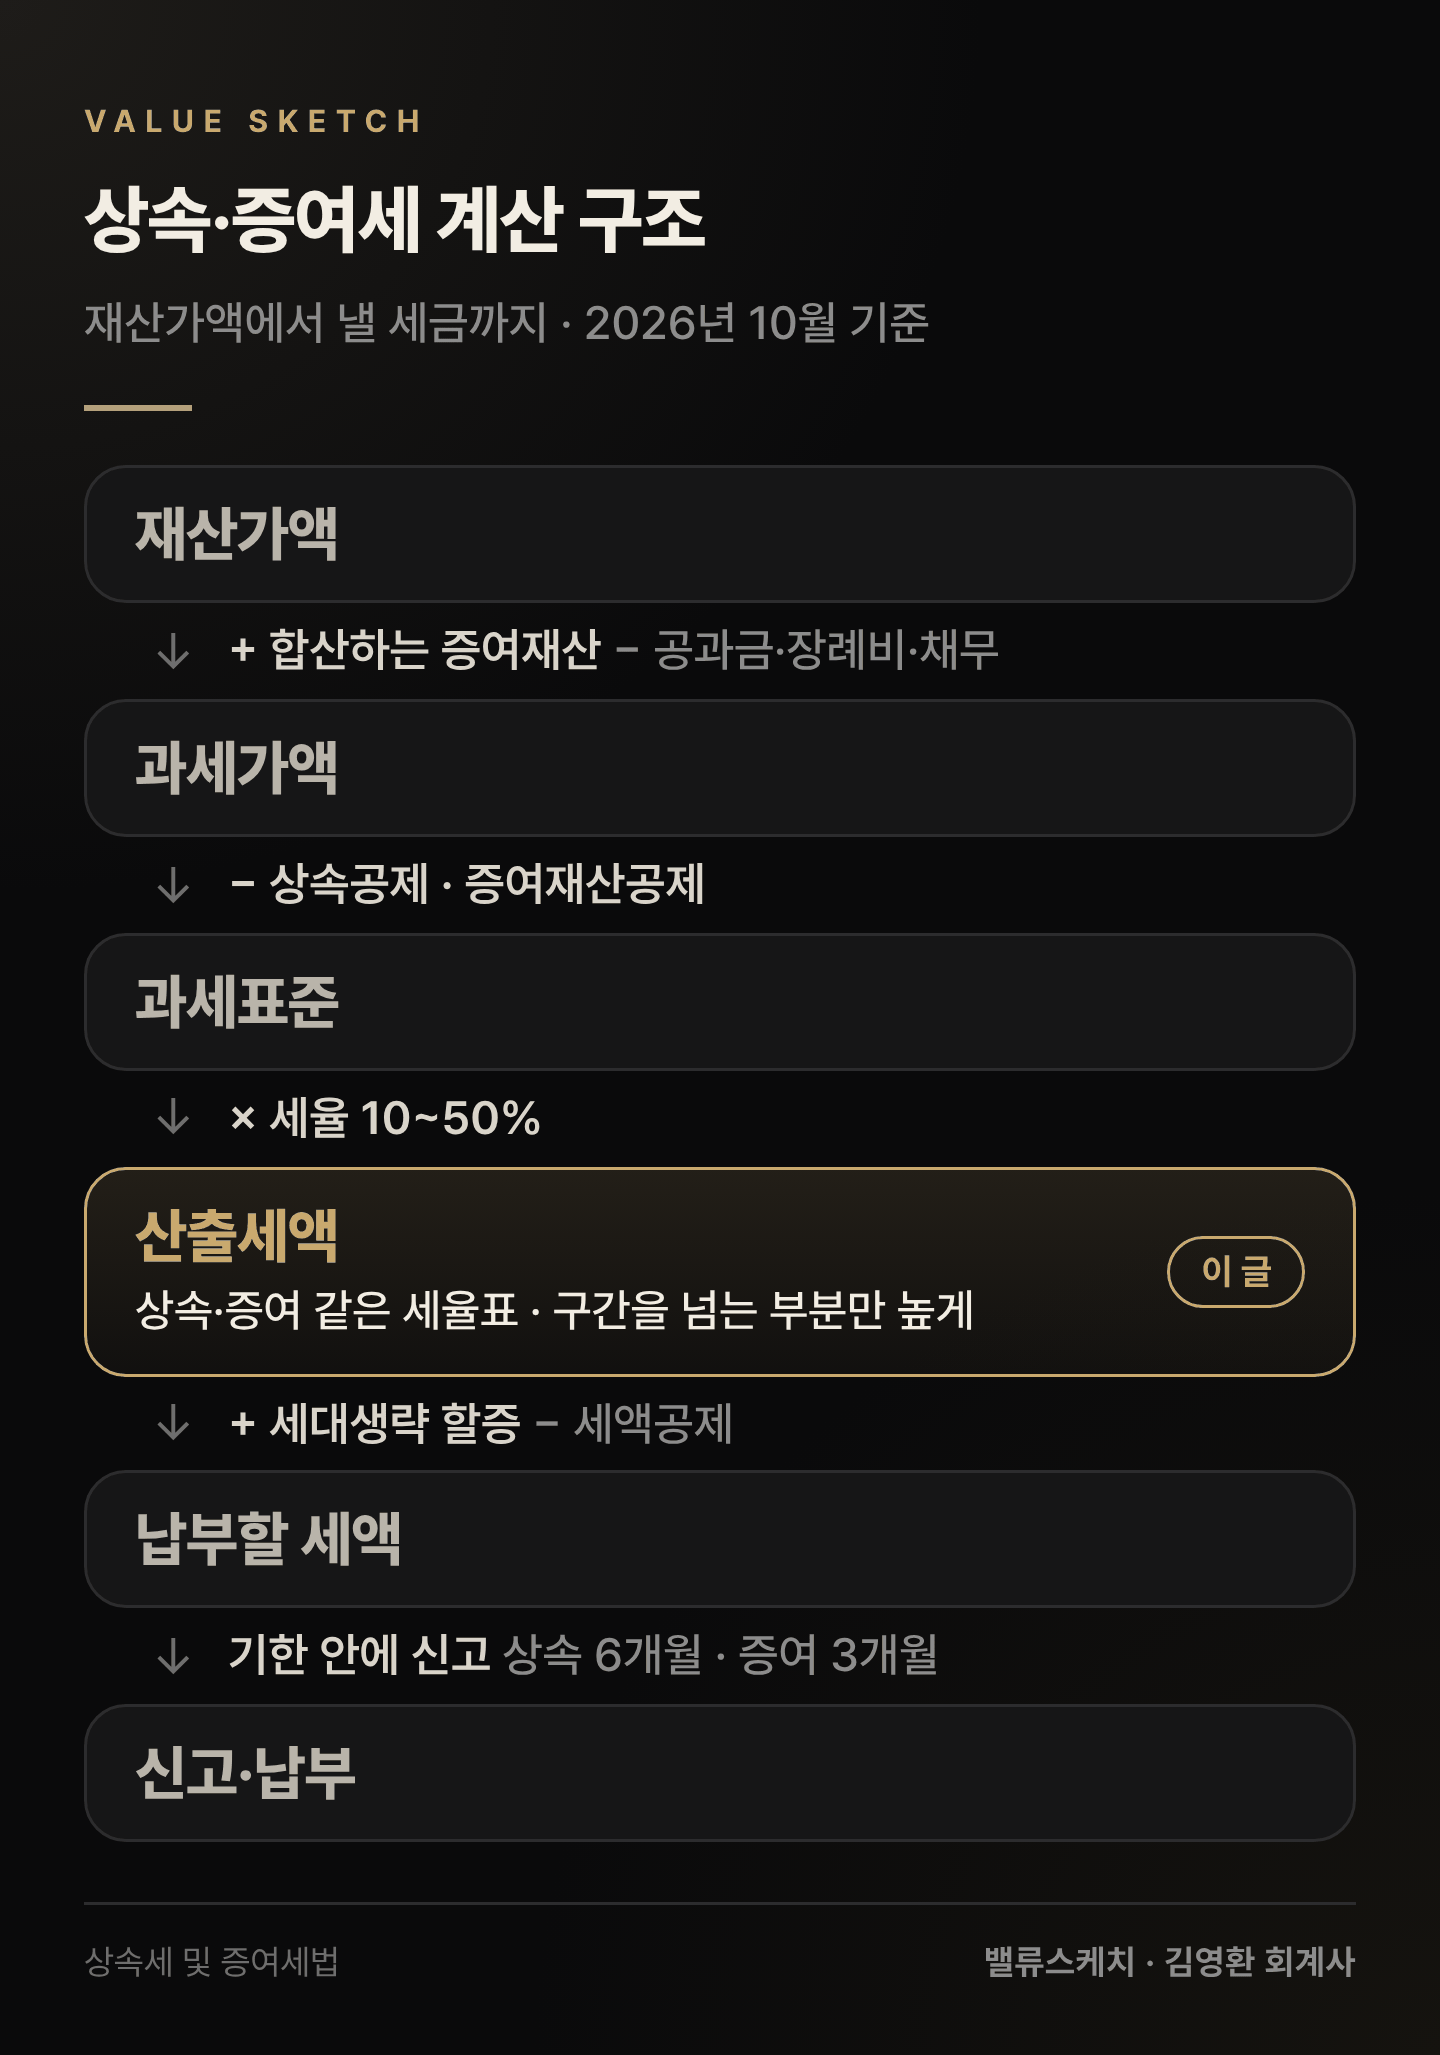
상속세와 증여세는 같은 틀로 계산합니다. 재산가액에 합산할 재산을 더하고 공제를 뺀 뒤 세율 10~50%를 곱합니다. 다른 점은 누구를 기준으로 계산하느냐입니다.
■상속세는 남긴 사람, 증여세는 받은 사람 기준입니다
상속세는 돌아가신 분의 재산 전체로 먼저 계산합니다. 세금은 상속인들이 받은 비율대로 나눠 내고, 받은 재산 한도에서 서로 연대해 책임집니다.
증여세는 재산을 받은 사람이 냅니다. 합산도 받은 사람 기준이라 같은 사람에게 10년 안에 받은 재산을 더합니다.
■더하고, 빼고, 곱하는 순서는 같습니다
- 과세가액: 상속세는 공과금·장례비용·채무를 뺍니다. 상속인에게 10년, 그 밖의 사람에게 5년 안에 준 재산은 더합니다.
- 과세표준: 상속세는 일괄공제 5억 원 같은 상속공제를, 증여세는 관계별 증여재산공제를 뺍니다.
- 신고: 상속은 개시일이 속한 달 말일부터 6개월, 증여는 3개월 안입니다. 기한 안에 신고하면 3%를 공제합니다.
■세율은 다섯 구간, 넘는 부분에만 높게 붙습니다
| 과세표준 | 세율 |
|---|---|
| 1억 원 이하 | 10% |
| 5억 원 이하 | 1천만 원 + 1억 원 초과분의 20% |
| 10억 원 이하 | 9천만 원 + 5억 원 초과분의 30% |
| 30억 원 이하 | 2억 4천만 원 + 10억 원 초과분의 40% |
| 30억 원 초과 | 10억 4천만 원 + 30억 원 초과분의 50% |
상속세와 증여세가 같은 표를 씁니다. 과세표준 전체에 한 세율을 곱하지 않고, 구간을 넘는 부분에만 높은 세율을 매깁니다.
■미리 준 재산도 10년 안 상속이면 다시 더합니다
예시아버지가 성인 자녀에게 현금 1억 원을 줬고, 자녀가 10년 안에 부모에게 받은 증여는 없습니다. 증여재산공제 5천만 원을 빼면 과세표준 5천만 원, 세율 10%로 500만 원입니다. 신고세액공제 15만 원을 빼면 485만 원입니다.
이 1억 원은 끝난 돈이 아닙니다. 증여일부터 10년 안에 아버지가 사망하면 상속세 과세가액에 다시 더합니다. 증여 때 계산한 증여세 산출세액은 상속세에서 뺍니다(과세가액 5억 원 이하 등은 제외).
증여재산공제 5천만 원도 1년 한도가 아닙니다. 성인 자녀 기준으로 10년 동안 직계존속에게 받은 공제를 합쳐 5천만 원까지입니다. 증여 전에는 받는 사람의 10년 안 증여 기록부터 확인합니다.
다음 ②편에서는 보험금·퇴직금처럼 상속재산으로 보는 재산과 누가 세금을 내는지 봅니다.
근거: 상속세 및 증여세법 제3조의2·제13조·제26조·제28조·제47조·제53조·제56조·제67~69조 · 2026년 10월 시행 기준
'세금 > 상속·증여' 카테고리의 다른 글
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |
|---|---|
| [상속·증여세 기초 ②] 상속재산 범위와 납세의무자: 간주·추정·사전증여 (0) | 2026.10.02 |
| 가업상속공제 ③ 공제가 부인되고 추징되는 지점: 조세심판원·법원 사례 13건 (0) | 2026.09.26 |
| 가업상속공제 ② 경영 20년 미만은 공제 제외: 정부안 계산 예시와 지금 점검할 것 (0) | 2026.09.25 |
| 가업상속공제 ① 한도는 1,000억, 요건은 30년: 2026년 세제개편안 정리 (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실