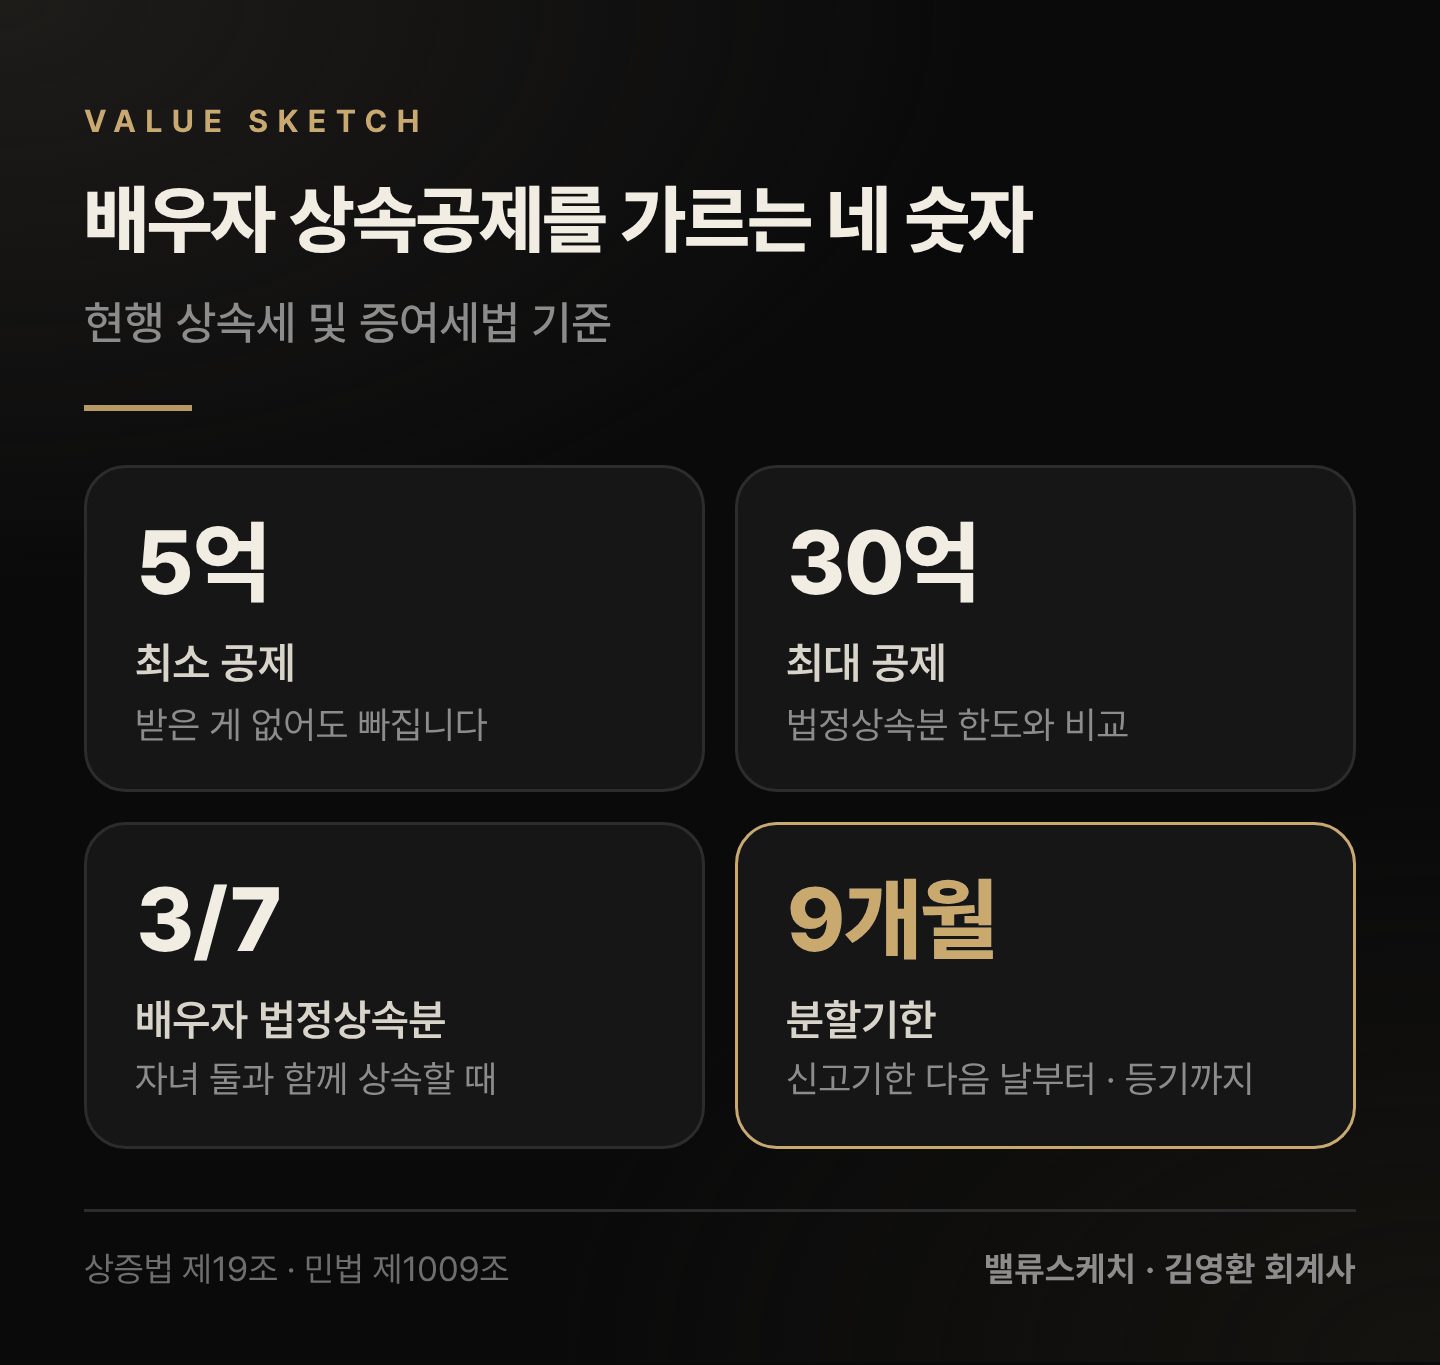
배우자 상속공제는 배우자가 실제 상속받은 금액을 빼 줍니다. 받은 게 없어도 5억 원은 빠지고, 많이 받아도 법정상속분 한도와 30억 원에서 멈춥니다. 5억 원을 넘게 빼려면 기한 안에 분할·등기해야 합니다.
■받은 만큼 빼되 천장이 두 개 있습니다
| 배우자가 실제 받은 금액 | 공제액 |
|---|---|
| 없음 또는 5억 원 미만 | 5억 원 |
| 5억 원 이상, 한도 이하 | 실제 받은 금액 |
| 한도 초과 | 법정상속분 한도와 30억 원 중 작은 금액 |
법정상속분 한도는 상속재산에 배우자 법정상속분을 곱해 구합니다. 배우자가 사전증여받은 재산이 있으면 그 증여세 과세표준을 뺍니다. 배우자 몫은 자녀 몫에 5할을 더한 비율이고, 상속을 포기한 사람이 있어도 포기 전 법정상속분으로 셉니다.
■5억 원을 넘게 빼려면 9개월 안에 등기합니다
분할기한은 상속세 신고기한 다음 날부터 9개월입니다. 신고기한은 상속개시일이 속한 달 말일부터 6개월입니다. 이때까지 배우자 몫을 나누고 등기·명의개서를 마쳐 세무서에 신고해야 합니다.
상속회복청구 소송이나 분할심판으로 나누지 못하면 기한까지 그 사유를 신고합니다. 끝난 다음 날부터 6개월 안에 나눠 신고하면 기한을 지킨 것으로 봅니다.
배우자공제는 일괄공제 5억 원과 따로 더해, 배우자와 자녀가 함께 상속하면 최소 10억 원이 빠집니다. 배우자가 혼자 받으면 일괄공제 대신 기초공제 2억 원과 인적공제만 받습니다.
■취지는 한 세대에 한 번 과세하는 것입니다
대법원은 부부 사이 상속을 같은 세대 안의 수평 이전으로 봤습니다. 그래서 일부는 과세를 미뤘다가 남은 배우자가 사망할 때 매깁니다. 배우자의 재산 형성 기여와 생활 보장도 이유입니다.
분할기한은 일단 공제받고 나중에 자녀에게 넘기는 방식을 막는 장치입니다.
■1997년 뼈대에 기한 규정만 고쳐 왔습니다
실제 받은 금액, 법정상속분과 30억 원 한도, 최소 5억 원은 1997년 전면개정 때 생겼습니다. 2012년 헌법재판소 결정에 따라 2014년부터는 소송이 끝난 뒤 6개월 안에 나눌 수 있게 됐습니다. 분할기한은 2021년부터 6개월에서 9개월로 늘었습니다.
배우자 몫을 5억 원보다 크게 잡는다면 신고기한과 분할기한을 달력에 따로 적어 둡니다.
다음 ②편에서는 한도를 실제 숫자로 계산하고, 분할기한을 날짜로 세어 봅니다.
근거: 상속세 및 증여세법 제19조, 같은 법 시행령 제17조, 민법 제1009조, 대법원 2023두44061 · 2026년 10월 시행 기준
'세금 > 상속·증여' 카테고리의 다른 글
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
|---|---|
| 배우자 상속공제 ② 법정상속분 한도와 9개월 분할기한 계산법 (0) | 2026.10.03 |
| [상속·증여세 기초 ②] 상속재산 범위와 납세의무자: 간주·추정·사전증여 (0) | 2026.10.02 |
| 가업상속공제 ③ 공제가 부인되고 추징되는 지점: 조세심판원·법원 사례 13건 (0) | 2026.09.26 |
| [상속·증여세 기초 ①] 상속세·증여세 계산구조 한 장 정리: 재산가액에서 납부세액까지 (세율 10~50%) (0) | 2026.09.25 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실