배우자 상속공제액은 실제 상속분, 법정상속분 한도, 30억 원 중 가장 작은 값이고 최소 5억 원입니다. 순상속재산 20억 원에 자녀 둘이면 한도는 약 8억 5,714만 원입니다. 2026년 10월에 상속이 시작됐다면 분할·등기 기한은 2028년 1월 31일입니다.
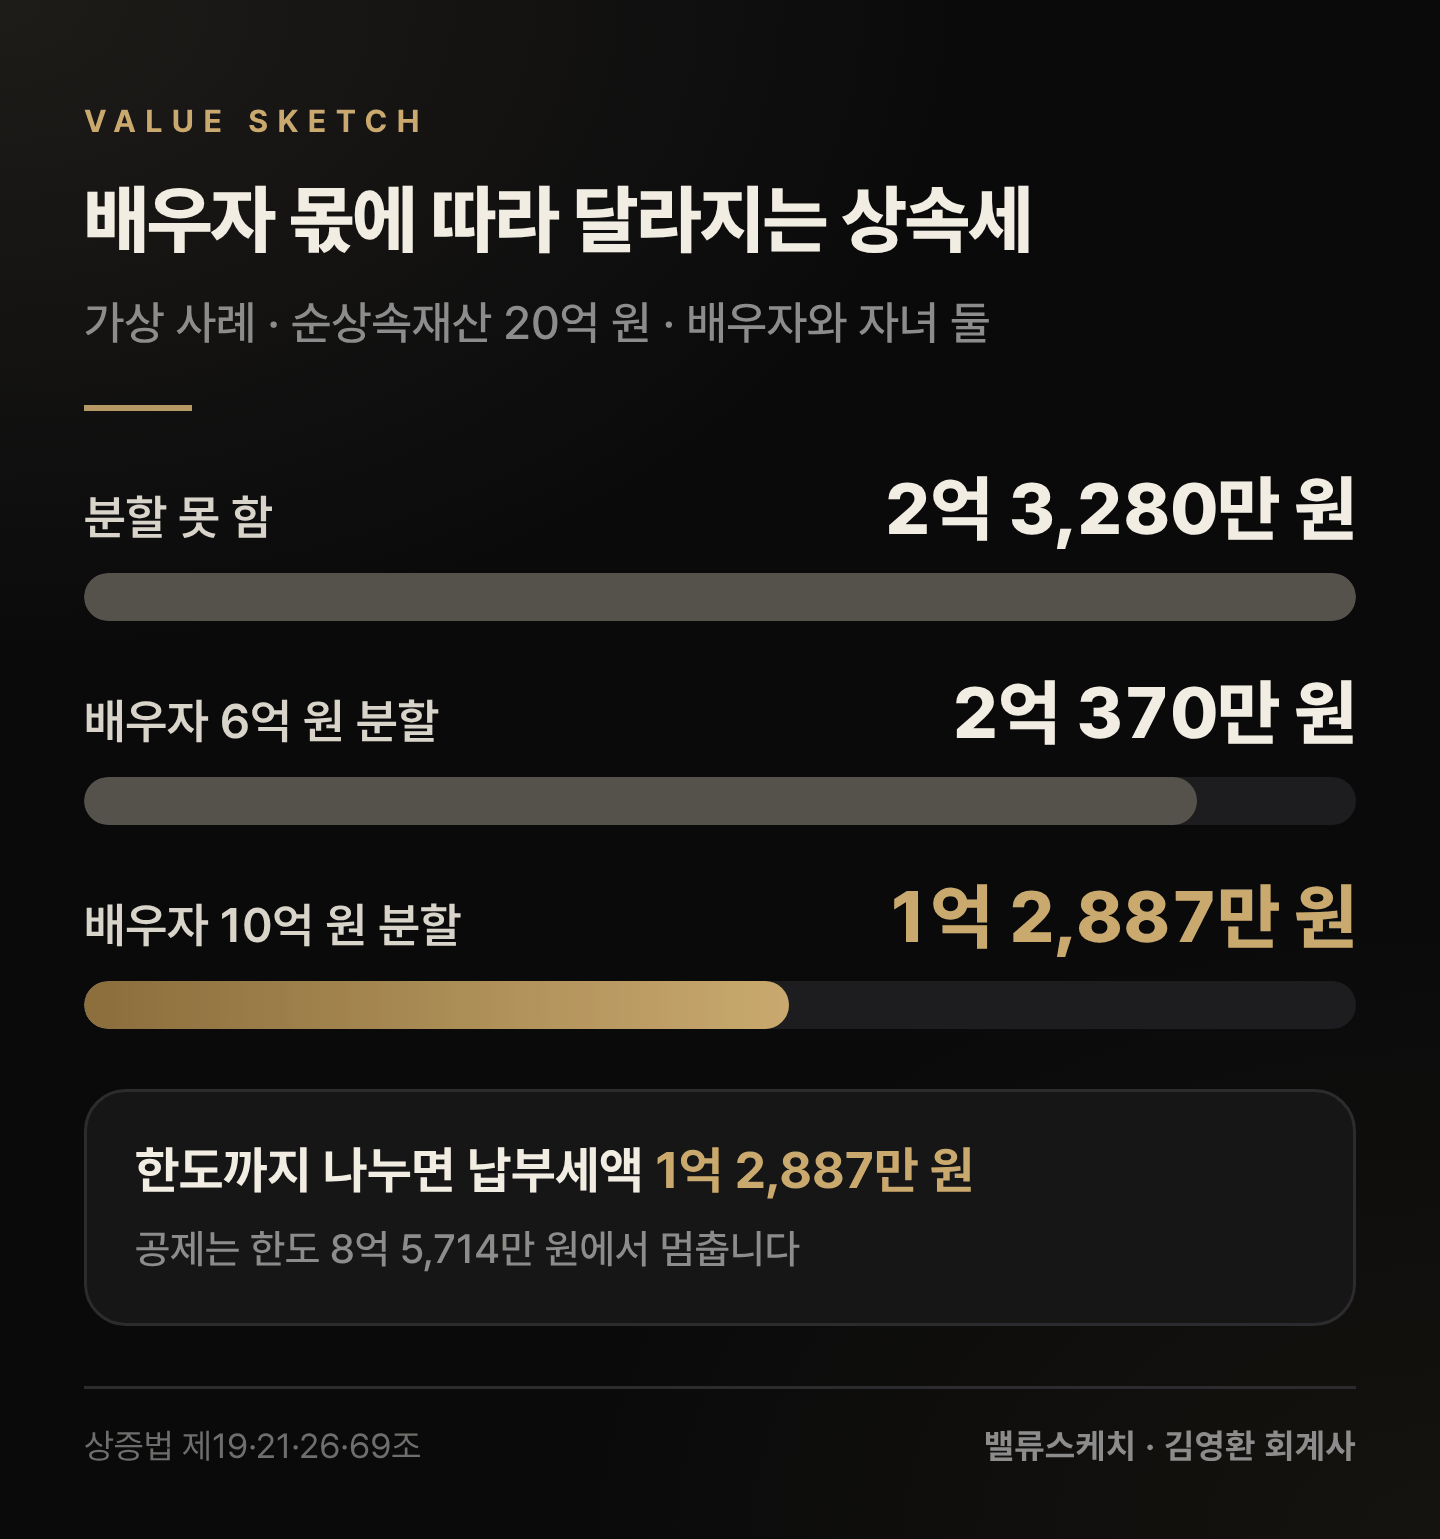
■공제액은 세 숫자 중 가장 작은 값입니다
실제 받은 금액, 법정상속분 한도, 30억 원을 비교해 가장 작은 금액을 고릅니다. 그 값이 5억 원보다 작으면 5억 원으로 올립니다.
한도는 조정 상속재산에 배우자 법정상속분을 곱하고 사전증여 증여세 과세표준을 뺍니다. 조정 상속재산은 채무 등과 상속인 아닌 사람의 유증분을 뺀 금액입니다. 여기에 10년 안에 상속인에게 준 재산을 더합니다.
| 상속인 구성 | 배우자 법정상속분 |
|---|---|
| 배우자 + 자녀 1명 | 60.0% |
| 배우자 + 자녀 2명 | 약 42.9% |
| 배우자 + 자녀 3명 | 약 33.3% |
■더 받아도 공제는 한도에서 멈춥니다
배우자가 받은 재산은 배우자가 사망할 때 다시 상속재산이 됩니다. 이번 공제만 보지 말고 다음 상속까지 놓고 나눕니다.
■사전증여는 한도 기준액에 더하고 과세표준만큼 뺍니다
사망 8년 전 배우자에게 10억 원을 증여해 증여세 과세표준이 4억 원이었다면, 조정 상속재산은 20억 원에 10억 원을 더한 30억 원입니다. 한도는 30억 × 3/7 − 4억 = 8억 8,571만 원입니다. 미리 받은 10억 원은 실제 상속받은 금액에 넣을 수 없습니다.
■기한은 두 번, 신고 6개월과 분할 9개월입니다
2026년 10월 10일 상속이 시작됐다면 신고기한은 10월 말일부터 6개월인 2027년 4월 30일입니다. 분할기한은 2027년 5월 1일부터 9개월인 2028년 1월 31일입니다.

분할기한까지 부동산은 배우자 명의 등기, 주식은 명의개서를 마치고 세무서에 신고합니다. 소송·심판으로 나누지 못하면 기한 안에 사유를 신고하고, 끝난 다음 날부터 6개월 안에 분할해 신고합니다. 두 기한은 달력에 따로 적어 둡니다.
다음 ③편에서는 단순상속등기와 소송 중 미분할, 사전증여 재산을 두고 다툰 사례를 봅니다.
근거: 상속세 및 증여세법 제19조·제21조·제26조·제67조·제69조, 같은 법 시행령 제17조, 민법 제1009조 · 2026년 10월 시행 기준
'세금 > 상속·증여' 카테고리의 다른 글
| [상속·증여세 기초 ⑤] 증여재산공제와 10년 합산: 관계별 한도·혼인공제 (0) | 2026.10.09 |
|---|---|
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |
| [상속·증여세 기초 ②] 상속재산 범위와 납세의무자: 간주·추정·사전증여 (0) | 2026.10.02 |
| 가업상속공제 ③ 공제가 부인되고 추징되는 지점: 조세심판원·법원 사례 13건 (0) | 2026.09.26 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실