VALUE SKETCH · 회계사 V.Note
숫자 너머의 가치를 그립니다
경제·세금·기업, 회계사의 눈으로 쉽게 읽는 숫자
Instagram · YouTube · Threads전체 채널 한 번에 보기→2026.10.1 시행 법령 기준
3줄 요약
증여재산공제는 매번 새로 받을 수 있나요?
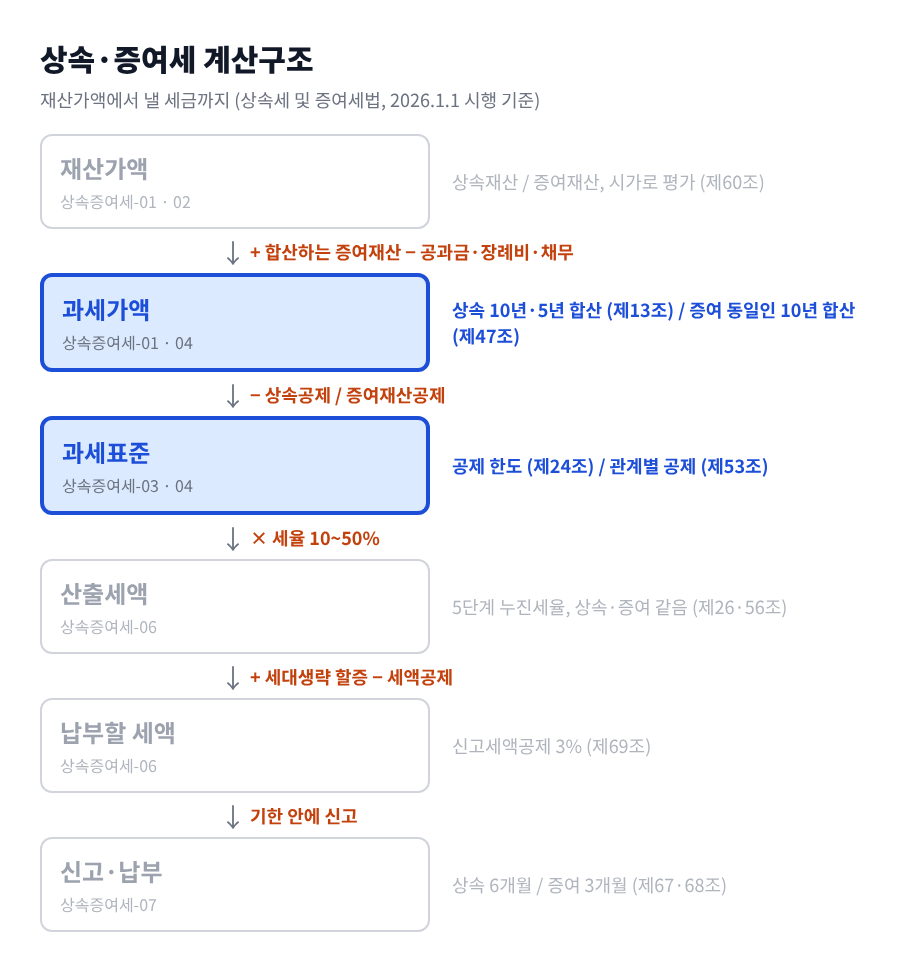
상속·증여세 계산구조 여섯 칸 가운데 과세가액과 과세표준 두 칸을 강조한 지도
지금은 증여세의 과세가액과 과세표준 두 칸을 봐요. 전체 흐름은 상속·증여세 계산구조에서 한 장으로 정리했어요.
매번 새로 받지 못해요. 증여재산공제는 이번에 공제받을 금액과 받기 전 10년 안에 이미 공제받은 금액을 더해 관계별 한도를 넘으면, 넘는 부분을 공제하지 않아요.[1]
한도는 증여한 사람과 받는 사람의 관계로 정해요. 증여재산공제는 거주자가 받은 증여에만 적용해요.[1]
| 증여한 사람 | 10년 공제 한도 |
|---|---|
| 배우자 | 6억 원[1] |
| 직계존속(부모·조부모 등) | 5천만 원, 미성년자는 2천만 원[1] |
| 직계비속(자녀·손자녀 등) | 5천만 원[1] |
| 그 밖의 4촌 이내 혈족, 3촌 이내 인척 | 1천만 원[1] |
한도는 사람마다가 아니라 이 구분마다 적용해요. 아버지와 어머니는 모두 직계존속이라, 두 분에게 10년 안에 받은 증여를 합쳐 5천만 원까지만 공제해요.[1] 직계존속에는 부모와 혼인 중인 배우자(계부·계모)도 포함되고, 사실혼 배우자는 빠져요.[1]
10년 합산은 왜 하나요?
증여세는 받은 사람 기준으로 계산하고 세율은 1억 원 이하 10%부터 30억 원 초과 50%까지 올라가는 누진세율이에요.[4] 같은 사람에게 받을 돈을 여러 번 나눠 받으면 매번 낮은 구간 세율만 적용될 수 있어요.
그래서 이번 증여일 전 10년 안에 같은 사람에게 받은 증여재산가액이 1천만 원 이상이면, 그 금액을 이번 증여세 과세가액에 더해요.[2] 여기서 같은 사람에는 증여자가 직계존속일 때 그 배우자가 포함돼요. 아버지에게 받은 증여와 어머니에게 받은 증여가 합쳐지는 이유예요.[2]
| 항목 | 계산 |
|---|---|
| A. 이번 증여재산가액 | 이번에 받은 재산 |
| B. 10년 합산액 | 같은 사람에게 10년 안에 받은 증여(합계 1천만 원 이상일 때) |
| C. 인수한 채무 | 증여재산에 담보된 채무 중 받은 사람이 떠안은 금액 |
| 증여세 과세가액 | A + B − C |
합산하면 이미 낸 세금을 두 번 내는 것처럼 보이지만, 더한 증여재산에 대해 증여 당시 계산한 산출세액은 이번 산출세액에서 빼요(납부세액공제).[5] 결국 합산은 세금을 두 번 매기는 장치가 아니라, 나눠 받은 금액에 높은 구간 세율을 다시 맞추는 장치예요.
혼인·출산 공제는 무엇이 다른가요?
혼인·출산 증여재산공제는 혼인이나 출산 때 받는 자금의 증여세 부담을 덜려고 2024년부터 도입된 공제예요.[9] 직계존속에게 받은 증여에서 일반 증여재산공제와 별개로 1억 원을 빼요.[3]
| 구분 | 공제받는 기간 |
|---|---|
| 혼인 | 혼인관계증명서상 신고일 전후 2년 안에 받은 증여[3] |
| 출산·입양 | 자녀의 출생일 또는 입양신고일부터 2년 안에 받은 증여[3] |
| 한도 | 혼인과 출산을 합쳐 평생 1억 원[3] |
일반 증여재산공제와 계산 방식도 달라요. 일반 공제의 10년 한도를 셀 때 혼인·출산 공제로 받은 금액은 빼고 세요.[1] 혼인 전에 공제를 받고 2년 안에 혼인하지 않았다면, 정해진 기한까지 수정신고하는 경우 가산세 대신 이자상당액을 더해 내요.[3][7]
공통 사례로 계산해 보기
가상 회사 ㈜가나다정밀의 대표 A는 2026년 12월 10일 자녀 C(성인)에게 현금 1억 원을 줬어요(가상 사례). C는 2027년 5월 20일 혼인신고를 했고, 어머니 B가 2028년 3월 10일 C에게 현금 1억 5천만 원을 줬다고 가정해요. 두 번째 증여에서 C가 낼 증여세는 1,455만 원이에요.
| 항목 | 계산 |
|---|---|
| A. 증여세 과세가액 | 이번 증여 + 10년 안에 같은 사람에게 받은 증여 |
| B. 공제 | 남은 증여재산공제 + 혼인 증여재산공제 |
| C. 산출세액 | (A − B) × 세율 |
| D. 납부세액공제 | 더한 증여에 대한 증여 당시 산출세액 |
| 낼 세액 | (C − D) − 신고세액공제 3% |
B는 증여자 A의 배우자라 A와 같은 사람으로 봐요. 2026년 증여 1억 원이 10년 안에 있으므로 과세가액에 더해요.[2]
| 항목 | 계산 | 금액 |
|---|---|---|
| A. 증여세 과세가액 | 1억 5천만 + 1억[2] | 2억 5천만 |
| B-1. 증여재산공제 | 5천만 − 2026년에 쓴 5천만[1] | 0 |
| B-2. 혼인 증여재산공제 | 혼인신고 후 2년 안, 직계존속 증여[3] | 1억 |
| 과세표준 | 2억 5천만 − 0 − 1억 | 1억 5천만 |
| C. 산출세액 | 1천만 + (1억 5천만 − 1억) × 20%[4] | 2,000만 |
| D. 납부세액공제 | 2026년 증여의 산출세액 500만(한도 667만)[5] | 500만 |
| 신고세액공제 | (2,000만 − 500만) × 3%[6] | 45만 |
| 낼 세액 | 2,000만 − 500만 − 45만 | 1,455만 |
2026년 증여 때 C는 직계존속 공제 5천만 원을 다 써서, 2028년에는 증여재산공제가 남지 않아요. 혼인 증여재산공제 1억 원은 이 한도와 별개라 그대로 받을 수 있어요.[1][3]
납부세액공제는 2026년 증여의 산출세액 500만 원(과세표준 5천만 원 × 10%)과 한도 가운데 작은 금액이에요. 한도는 이번 산출세액 2,000만 원에 합친 과세표준 1억 5천만 원 가운데 2026년 증여분 과세표준 5천만 원이 차지하는 비율(3분의 1)을 곱한 667만 원이에요.[5]
혼인 공제를 받지 못하는 경우라면 과세표준이 2억 5천만 원이 되고, 같은 방식으로 계산한 세액은 3,395만 원이에요. 신고는 증여일이 속하는 달의 말일부터 3개월 안, 이 사례에서는 2028년 6월 30일까지 해야 해요.[10]
회계와 비교하면 무엇이 다른가요?
회계는 보고기간마다 끊어서 성과를 보고, 세법의 증여세는 10년이라는 긴 창으로 다시 묶어서 봐요.
| 구분 | 회계(개념체계) | 상속세 및 증여세법 |
|---|---|---|
| 기간 | 특정 기간(보고기간) 단위로 작성[11] | 같은 사람의 증여를 10년간 합산[2] |
| 받은 재산 | 출자가 아니면 자본을 늘리는 수익[11] | 받은 사람에게 증여세 과세[2] |
| 한도 | 기간마다 새로 계산 | 공제 한도도 10년 누적[1] |
회계에서는 지난 보고기간에 인식한 수익을 이번 기간에 다시 더하지 않아요. 증여세는 10년 안의 증여를 다시 더하되 이미 계산한 세액을 빼는 방식이라, 기간을 나눠도 전체 세부담이 비슷하게 맞춰지도록 설계돼 있어요.[2][5]
헷갈리는 점
- 부모 각각 5천만 원이 아니에요: 아버지와 어머니는 같은 직계존속 구분이라 10년간 합쳐 5천만 원이에요.[1]
- 합산 기준인 같은 사람과 공제 한도의 구분은 달라요: 할아버지에게 받은 증여는 아버지에게 받은 증여와 합산하지 않지만, 둘 다 직계존속이라 증여재산공제 5천만 원 한도는 함께 써요.[1][2]
- 여러 번 받으면 먼저 받은 증여부터 공제해요: 증여 시기가 다르면 처음 증여부터 차례로 공제하고, 같은 날 여러 건이면 금액 비율로 나눠 공제해요.[7]
정리: 공제 한도와 합산 범위를 나누는 기준
| 구분 | 판단 기준 |
|---|---|
| 증여재산공제 | 증여자와의 관계 구분별로 10년간 쓸 수 있는 한도 |
| 10년 합산 | 같은 사람(직계존속이면 그 배우자 포함)에게 받았는지 |
| 혼인·출산 공제 | 직계존속에게 혼인·출산 전후 기간에 받았는지, 평생 1억 원 |
| 과세최저한 | 과세표준 50만 원 미만이면 과세하지 않음[8] |
다음 편에서는 상속세 과세가액에서 빼는 기초공제·인적공제·일괄공제와 공제 적용 한도를 다뤄요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2025.12.23 공포(2026.1.1 시행), 제53조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 「상속세 및 증여세법」, 제47조 제1항·제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 「상속세 및 증여세법」, 제53조의2, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 「상속세 및 증여세법」, 제26조·제56조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 「상속세 및 증여세법」, 제58조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 「상속세 및 증여세법」, 제69조 제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 국가법령정보센터, 「상속세 및 증여세법 시행령」(대통령령 제36741호), 2026.10.1 시행, 제46조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=290845
- 「상속세 및 증여세법」, 제55조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제19932호) 제정·개정이유, 2023.12.31 공포(2024.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=257987
- 「상속세 및 증여세법」, 제68조 제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 한국회계기준원, 「재무보고를 위한 개념체계」(K-IFRS 제1000호) 문단 3.4, 표 4.1, 회계위키 인용본, accountingwiki.co.kr/standards/1000
'세무기초 > 상속·증여세' 카테고리의 다른 글
| [상속·증여세 기초 ②] 상속재산 범위와 납세의무자: 간주·추정·사전증여 (0) | 2026.10.02 |
|---|---|
| [상속·증여세 기초 ①] 상속세·증여세 계산구조 한 장 정리: 재산가액에서 납부세액까지 (세율 10~50%) (0) | 2026.09.25 |