상속공제의 기본은 일괄공제 5억 원과 배우자공제 5억~30억 원입니다. 둘은 함께 받고, 금융재산·동거주택공제를 더할 수 있습니다. 다만 공제 합계는 공제 적용 한도를 넘지 못합니다.
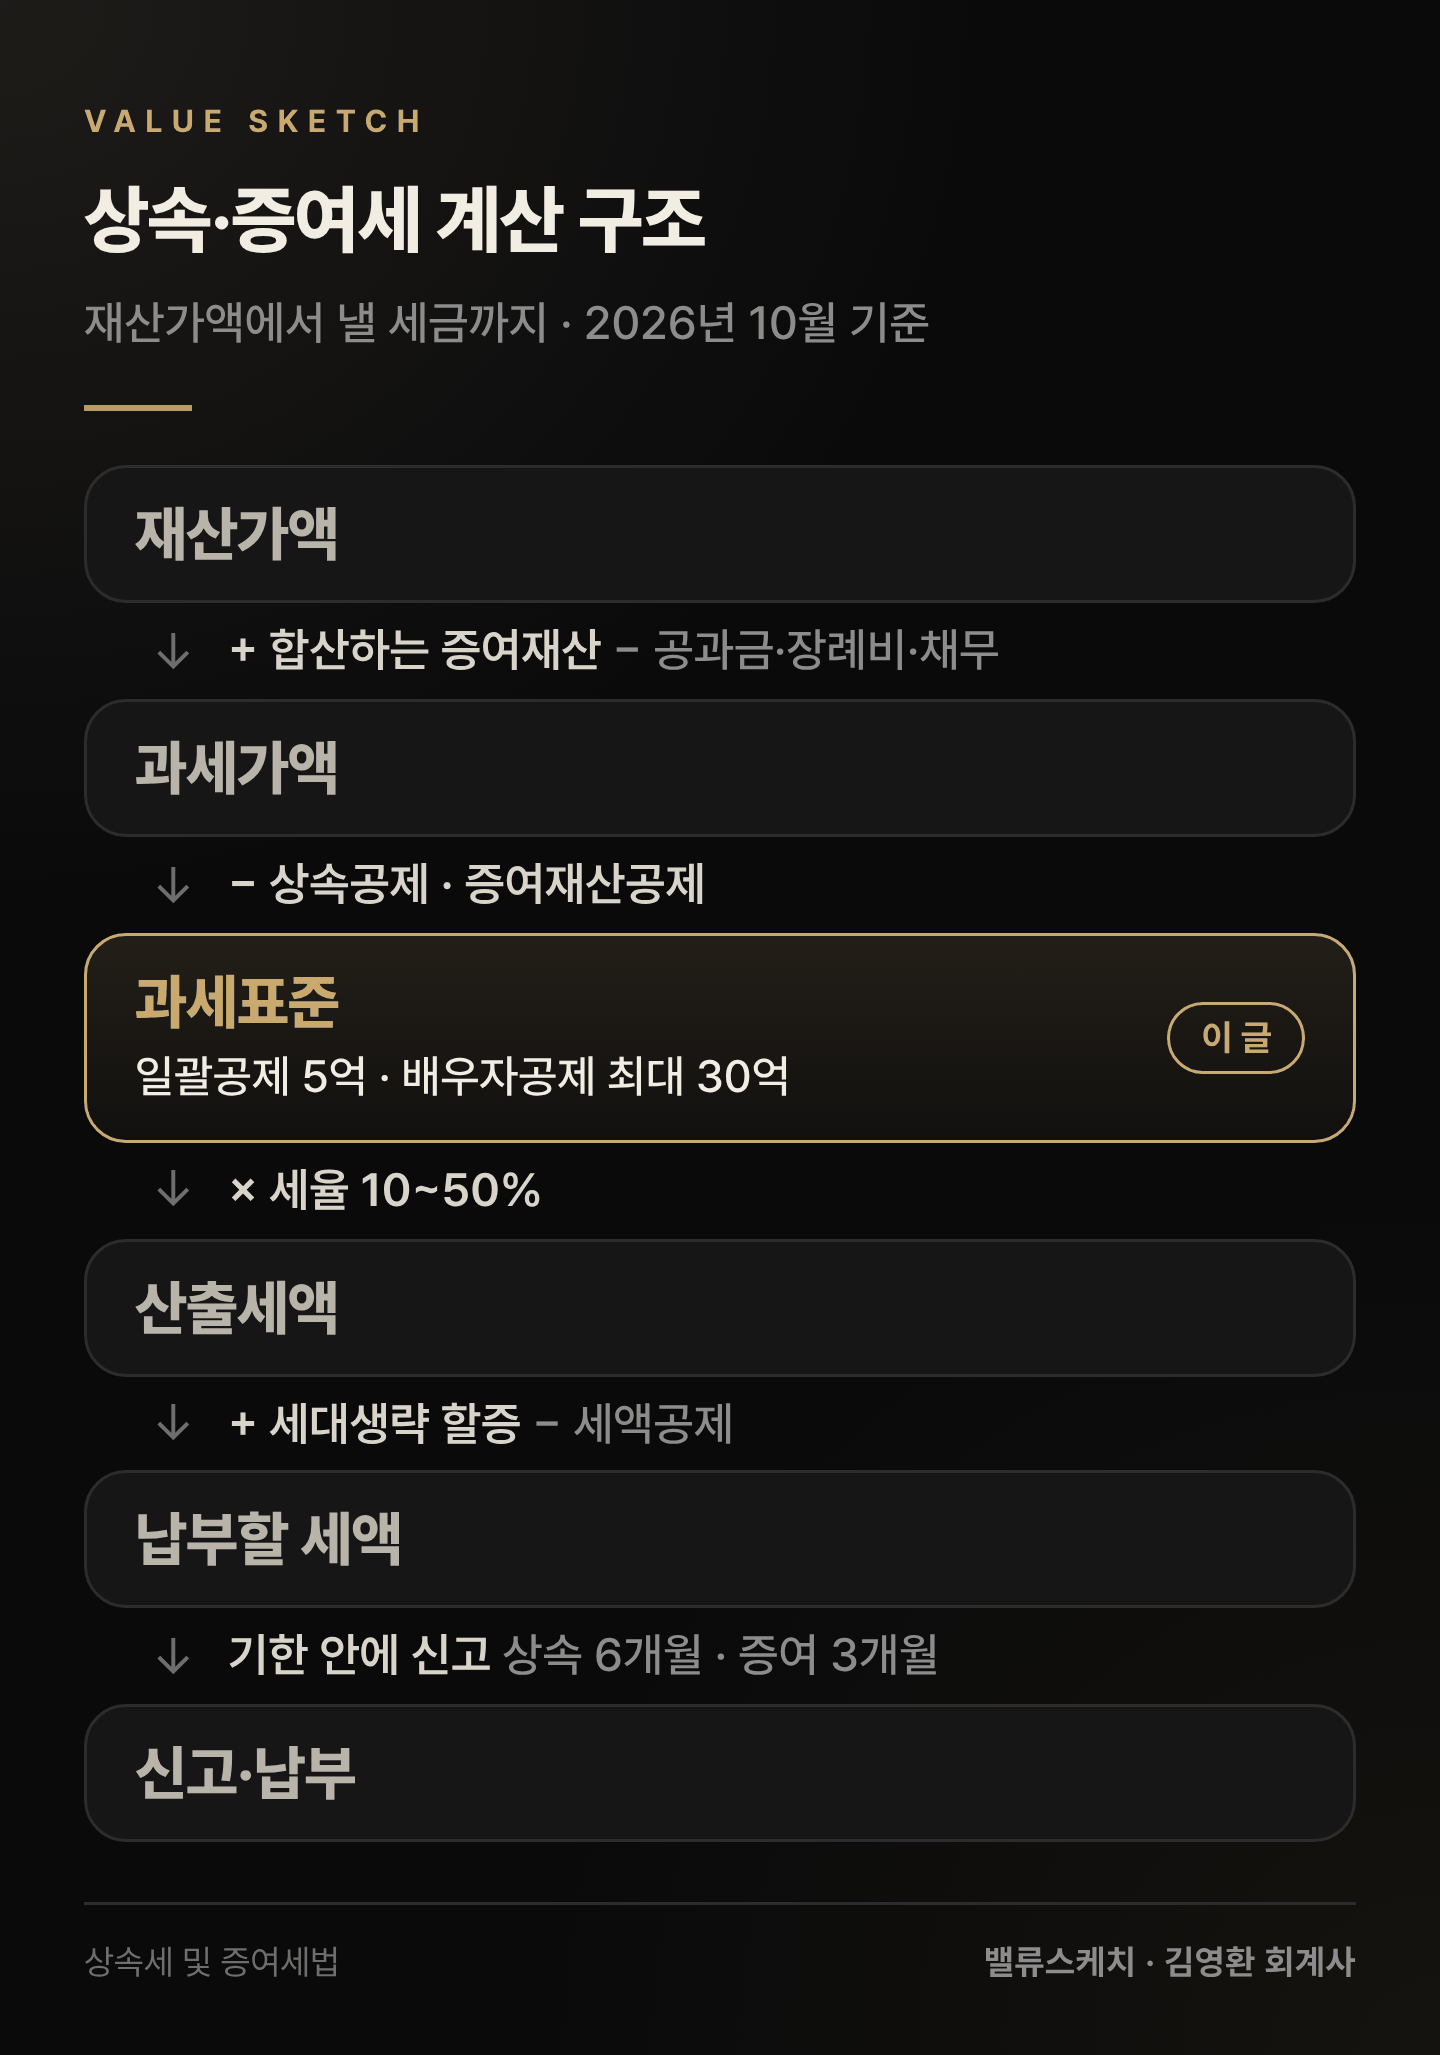
■일괄공제 5억은 기초·인적공제 합계와 비교해 고릅니다
기초공제 2억 원에 자녀 1명당 5천만 원 같은 인적공제를 더한 금액과 5억 원 중 큰 쪽을 받습니다. 성인 자녀 둘이면 3억 원이라 대부분 5억 원이 큽니다.
신고하지 않으면 5억 원을 공제합니다. 배우자가 혼자 상속받으면 일괄공제 없이 기초·인적공제만 받습니다.
■배우자공제는 받은 만큼, 한도는 법정상속분입니다
배우자가 실제 받은 금액을 빼고, 없거나 5억 원 미만이면 5억 원을 뺍니다. 한도는 30억 원과 법정상속분으로 계산한 배우자 몫 중 작은 금액입니다.
자녀가 둘이면 배우자 몫은 7분의 3입니다. 한도 계산용 재산이 63억 원이면 한도는 27억 원입니다. 배우자가 30억 원을 받아도 27억 원까지만 공제됩니다.

실제 받은 금액으로 공제받으려면 신고기한 다음 날부터 9개월 안에 분할·등기하고 신고합니다. 기한을 넘기면 받은 금액이 커도 5억 원만 공제됩니다. 소송 같은 부득이한 사유가 있으면 기한이 늘어납니다.
■금융재산은 최대 2억, 동거주택은 최대 6억입니다
- 금융재산: 순금융재산 2천만 원 이하는 전액, 넘으면 20%와 2천만 원 중 큰 금액을 2억 원까지 뺍니다. 최대주주 주식은 빠집니다.
- 동거주택: 부모와 10년 이상 1세대 1주택에서 함께 산 무주택 자녀가 그 주택을 받으면 6억 원까지 뺍니다.
- 공제 적용 한도: 과세가액에서 유증·상속포기분과 사전증여재산(증여재산공제 차감 후)을 뺀 금액까지입니다. 사전증여분은 과세가액이 5억 원을 넘을 때만 뺍니다.
■신고 전에는 배우자 몫과 분할 일정부터 정합니다
배우자 몫 24억 원은 한도 27억 원 안이라 전액 공제됩니다. 주식 24억 원은 최대주주 주식이라 금융재산공제에서 빠집니다. 신고 전에는 법정상속분 한도부터 계산하고 등기 일정을 잡습니다.
다음 ⑤편에서는 증여 쪽으로 넘어가 증여재산공제와 10년 합산을 봅니다.
근거: 상속세 및 증여세법 제18~22조·제23조의2·제24조, 같은 법 시행령 제17조·제19조, 민법 제1009조 · 2026년 10월 시행 기준
'세금 > 상속·증여' 카테고리의 다른 글
| [상속·증여세 기초 ③] 2026 상속재산 평가: 시가 원칙과 비상장주식 보충적 평가 (0) | 2026.10.28 |
|---|---|
| [상속·증여세 기초 ⑤] 증여재산공제와 10년 합산: 관계별 한도·혼인공제 (0) | 2026.10.09 |
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
| 배우자 상속공제 ② 법정상속분 한도와 9개월 분할기한 계산법 (0) | 2026.10.03 |
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실