VALUE SKETCH · 회계사 V.Note
숫자 너머의 가치를 그립니다
경제·세금·기업, 회계사의 눈으로 쉽게 읽는 숫자
Instagram · YouTube · Threads전체 채널 한 번에 보기→2026.10.9 시행 법령 기준(조세특례제한법 제86조의3, 같은 법 시행령 제80조의3)
3줄 요약
노란우산공제 소득공제는 누구에게, 얼마까지 적용되나요?
종합소득세 신고를 앞둔 개인사업자라면 "노란우산 넣으면 600만원 공제된다"는 말을 한 번쯤 들어요. 그런데 600만원은 모든 사람의 공제액이 아니라 사업소득금액(수입에서 필요경비를 뺀 금액)이 4천만원 이하일 때의 한도예요.
노란우산공제는 「중소기업협동조합법」에 따라 중소기업중앙회가 운영하는 소기업·소상공인 공제예요. 세법에서는 이 공제에 낸 돈(공제부금)을 조세특례제한법 제86조의3에 따라 소득에서 빼 줘요.[1][2]
해당 연도 납입액과 아래 한도 중 적은 금액이 공제액의 출발점이에요.
| 사업소득금액 | 연간 공제 한도 |
|---|---|
| 4천만원 이하 | 600만원 |
| 4천만원 초과 6천만원 이하 | 500만원 |
| 6천만원 초과 1억원 이하 | 400만원 |
| 1억원 초과 | 200만원 |
표의 한도는 조세특례제한법 제86조의3 제1항 각 호 기준이에요.[1]
공제는 '납입액과 한도 중 적은 금액'에서 시작해요
공제 구조는 세 단계로 보면 쉬워요. 먼저 납입액과 구간 한도 중 적은 금액을 고르고, 다음으로 부동산임대업 소득 비중만큼 줄인 뒤, 마지막으로 공제받는 소득에서 빼요.
| 단계 | 내용 |
|---|---|
| ① 기준 금액 | 그해 납입액과 구간 한도 중 적은 금액 |
| ② 비율 조정 | 사업소득금액 중 부동산임대업 외 소득 비율을 곱함 |
| ③ 공제 위치 | 사업소득금액에서 공제(부동산임대업 외 소득이 한도) |
부동산임대업 소득을 빼는 이유는 2019년 개정 때 밝힌 "소기업·소상공인 생활안정 지원 취지"예요.[3] 사업소득이 모두 임대소득이면 공제받을 금액이 없어요.
법인 대표도 가입할 수 있어요. 해당 과세기간 총급여액이 8천만원 이하인 법인 대표는 사업소득금액 대신 근로소득금액에서 공제받아요.[1] 총급여가 8천만원을 넘는 법인 대표는 근로소득에서 이 공제를 받을 수 없어요.
연간 납입액에도 상한이 있어요. 2026년 7월 1일 이후 납입분부터 소득공제 대상 공제는 '연 1,800만원 이하' 납입 공제로 정해졌어요.[4] 그 전에는 '분기별 300만원 이하'였어요.[5]
넣을 때 공제받고, 받을 때 세금을 내요
노란우산 소득공제는 세금을 없애는 제도가 아니라 과세 시점을 뒤로 미루는 구조예요. 공제받은 납입액과 운용수익은 나중에 공제금을 받을 때 과세돼요.[1]
| 받는 사유 | 소득 구분 |
|---|---|
| 폐업·사망·법인 대표 지위 상실·60세 이상 10년 납입 후 청구 | 퇴직소득[1][4] |
| 위 사유 없는 중도해지 | 기타소득[1] |
| 10년 이상 납입 후 경영악화, 해외이주·재난 등 특별사유 해지 | 퇴직소득[1][4] |
두 경우 모두 과세 대상은 받은 금액 전체가 아니에요. 받은 금액에서 '소득공제를 받지 않고 낸 납입액 누계'를 뺀 금액만 과세해요.[1] 공제받지 못한 원금에는 세금을 다시 매기지 않는다는 뜻이에요.
왜 이런 제도가 생겼고, 왜 계속 넓어지나요?
노란우산공제의 목적은 법에 적혀 있어요. 「중소기업협동조합법」 제115조는 소기업·소상공인이 폐업이나 노령 같은 생계위협에서 생활의 안정을 찾고 사업재기의 기회를 얻도록 공제사업을 운영한다고 정해요.[2]
세법이 이 공제부금을 소득공제해 주는 것도 같은 맥락이에요. 2025년 시행 개정 때 정부·국회는 "자산형성을 위한 저축 등의 소득공제 한도 확대"로 4천만원 이하 한도를 500만원에서 600만원으로 올렸고, 같은 해 3월 개정 이유로는 "소상공인의 노후 등 지원"을 들었어요.[6][7]
반대로 공제를 좁힌 개정도 있었어요. 2019년부터는 부동산임대업 소득을 공제 대상에서 빼, 영업을 하는 소상공인의 생활안정이라는 원래 취지에 맞췄어요.[3]
어떤 변화가 지금 구조를 만들었나
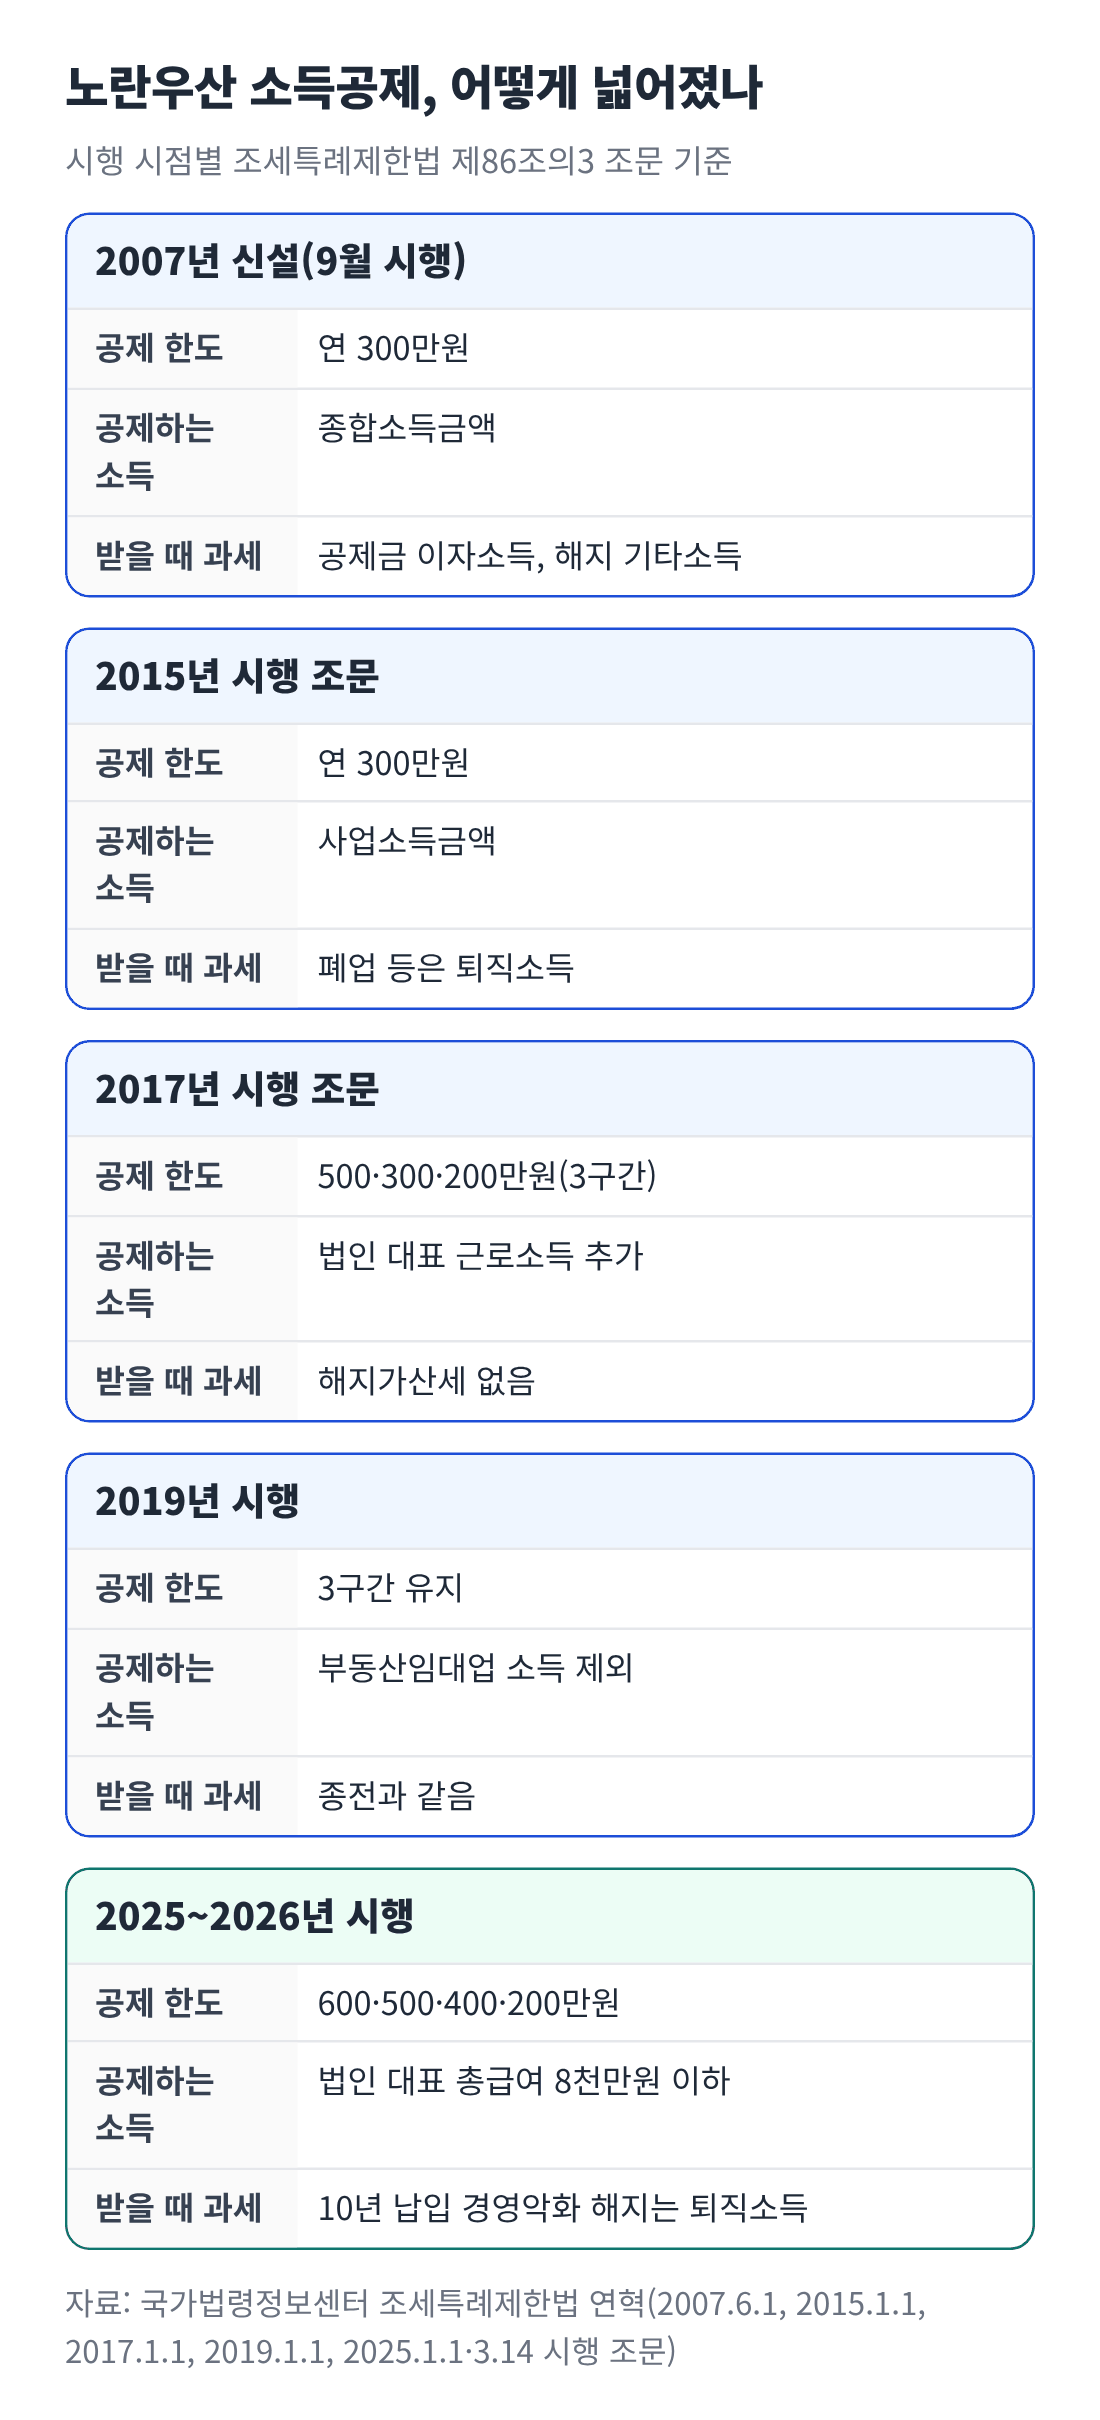
노란우산공제 소득공제가 2007년 연 300만원 한도로 시작해 소득 구간별 한도, 부동산임대업 제외, 2025~2026년 한도 확대와 경영악화 해지 특례로 바뀌어 온 과정
2007년 신설 당시에는 종합소득금액에서 연 300만원까지 공제했고, 가입 5년 안에 해지하면 해지가산세(납입 누계의 2%)도 붙었어요.[8] 2015년 시행 조문부터는 사업소득금액에서 공제하고 폐업 등으로 받는 공제금을 퇴직소득으로 봤어요.[9]
2017년 시행 조문은 소득 구간별 3단계 한도(500만·300만·200만원)와 법인 대표(총급여 7천만원 이하)의 근로소득 공제를 담고 있어요.[10] 2025년에는 한도가 600만·400만·200만원, 법인 대표 기준이 8천만원으로 올랐어요.[6]
같은 해 3월 개정으로 4천만원 초과 6천만원 이하 구간이 500만원으로 따로 생겼어요. 10년 이상 납입한 가입자가 경영악화로 해지하면 기타소득 대신 퇴직소득으로 보는 특례도 2025년 7월 1일부터 시행됐어요.[7]
2026년 2월 시행령 개정은 경영악화 기준을 '총수입금액이 직전 3개 과세연도 평균보다 50% 이상 감소'에서 '20% 이상 감소'로 낮췄어요.[4][11] 이 기준은 개정 시행일(2026.2.27) 이후 해지하는 분부터 적용해요.[4]
정리: 공제액을 가르는 다섯 가지 기준
| 기준 | 확인할 것 |
|---|---|
| 사업소득금액 구간 | 4천만·6천만·1억원을 기준으로 한도 600만·500만·400만·200만원 |
| 납입액 | 한도보다 적게 냈으면 납입액이 기준 |
| 부동산임대업 소득 | 사업소득 중 임대소득 비중만큼 공제 축소 |
| 법인 대표 | 총급여 8천만원 이하만 근로소득에서 공제 |
| 받을 때 사유 | 폐업 등은 퇴직소득, 사유 없는 해지는 기타소득 |
노란우산공제 ②에서는 실제 숫자로 공제액을 계산하고, 해지할 때 세금이 어떻게 달라지는지 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「조세특례제한법」 제86조의3, 법률 제21467호(2026.9.18 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=284389
- 국가법령정보센터, 「중소기업협동조합법」 제115조·제116조, 법률 제21197호(2026.6.3 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280149
- 국가법령정보센터, 「조세특례제한법」 법률 제16009호 제개정이유 '자. 저축 지원을 위한 조세특례 1)', 2018.12.24 공포(2019.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=205929
- 국가법령정보센터, 「조세특례제한법 시행령」 제80조의3 및 대통령령 제36127호 부칙 제17조, 2026.2.27 공포·시행, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283625
- 국가법령정보센터, 「조세특례제한법 시행령」 제80조의3 제1항, 대통령령 제35999호(2026.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=282427
- 국가법령정보센터, 「조세특례제한법」 법률 제20617호 제개정이유 '다. 1)', 2024.12.31 공포(2025.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=267555
- 국가법령정보센터, 「조세특례제한법」 법률 제20778호 제개정이유 '마'·부칙 제1조·제11조, 2025.3.14 공포, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=269877
- 국가법령정보센터, 「조세특례제한법」 제86조의3(본조신설), 법률 제8493호(2007.6.1 공포, 해당 조문 2007.9.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=79214
- 국가법령정보센터, 「조세특례제한법」 제86조의3, 법률 제12853호(2015.1.1 시행 조문), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=165311
- 국가법령정보센터, 「조세특례제한법」 제86조의3, 법률 제14390호(2017.1.1 시행 조문), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=188355
- 국가법령정보센터, 「조세특례제한법 시행령」 대통령령 제36127호 제개정이유 '다. 1)', 2026.2.27, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283625
'세무이슈' 카테고리의 다른 글
| 노란우산공제 ③ 해지일시금, 원천징수로 끝나지 않는 이유 (0) | 2026.10.09 |
|---|---|
| 노란우산공제 ② 공제액 계산과 해지·폐업 때 세금 구분 (0) | 2026.10.09 |
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |