코인 매매차익 과세는 2027년 시행 예정입니다. 하지만 이벤트 보상이나 일한 대가로 받은 코인은 지금도 상금·근로소득으로 과세될 수 있습니다. 배우자 계정을 거쳐 들어온 코인은 증여로 추정되고, 아니라는 증명은 납세자 몫입니다.
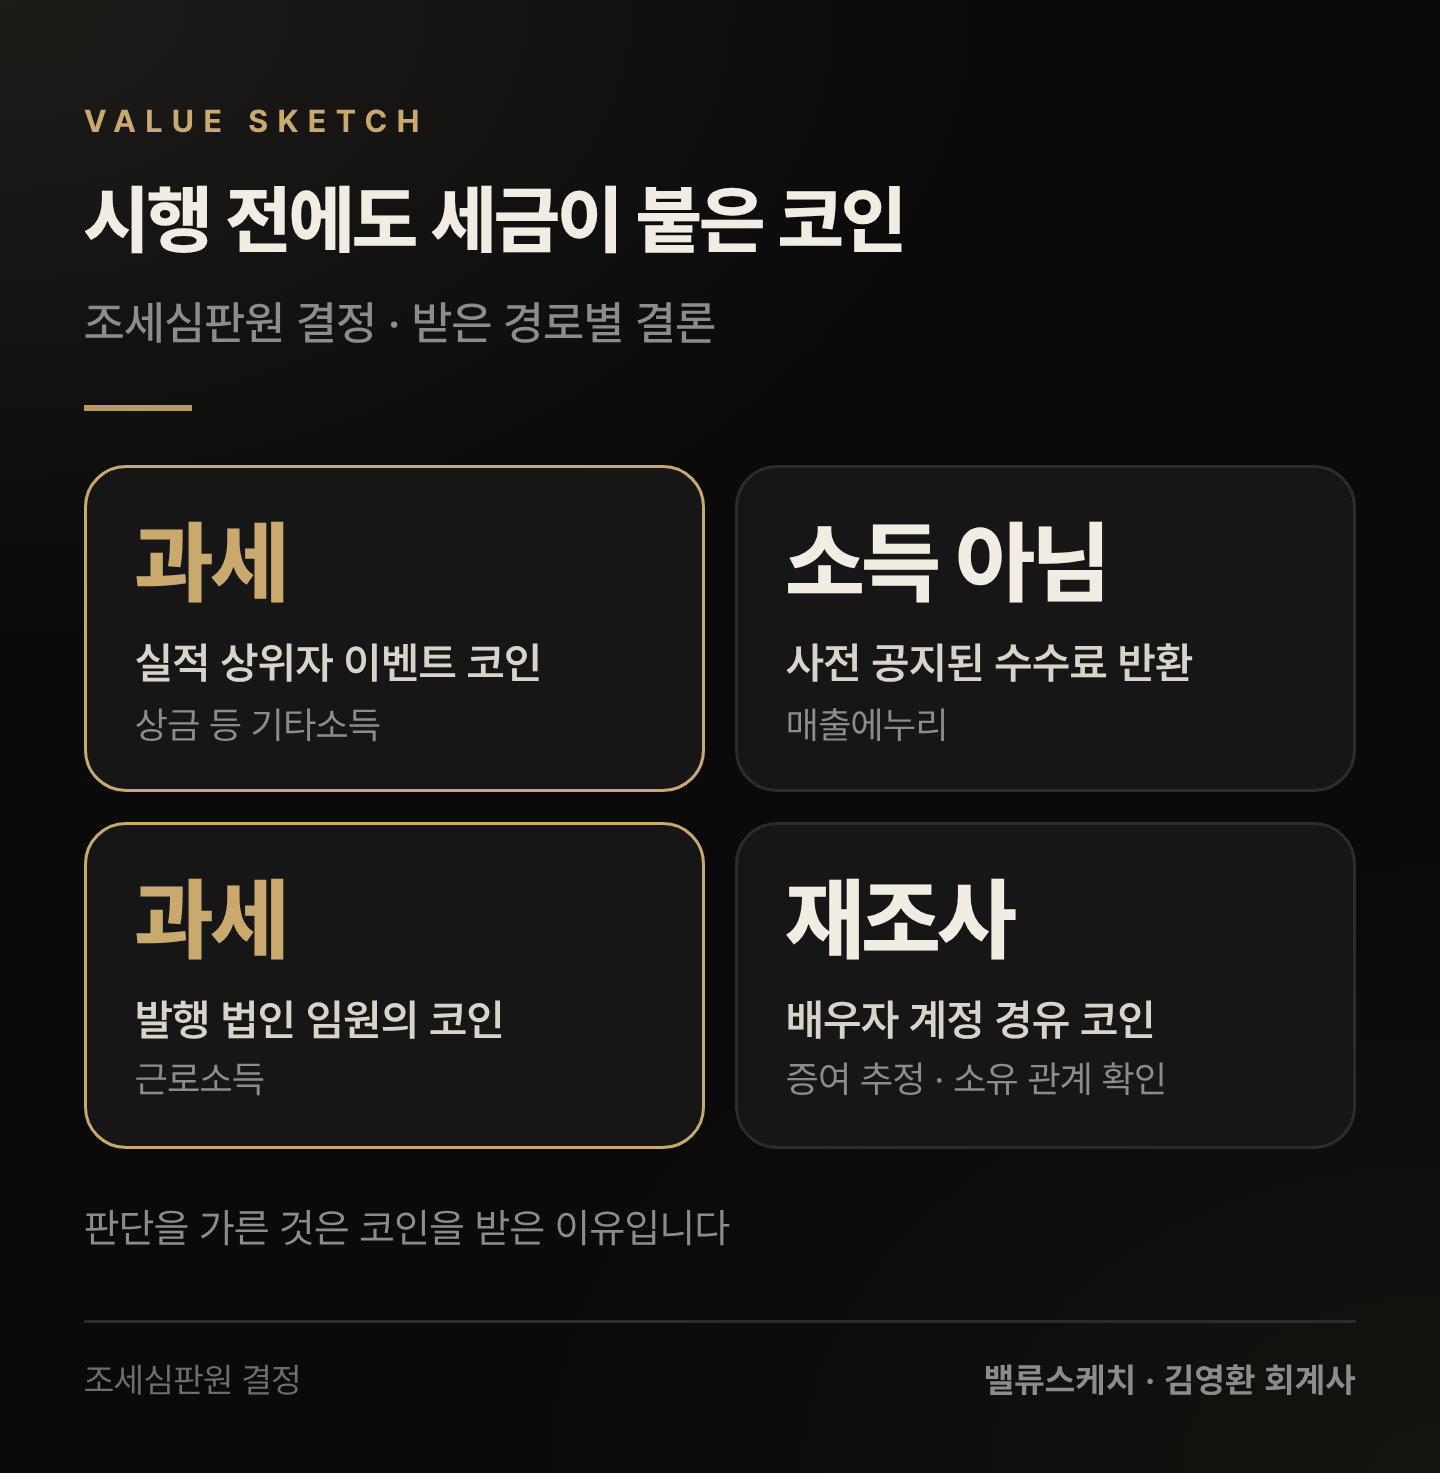
■2027년 과세는 팔거나 빌려준 소득만 다룹니다
2027년부터 적용될 규정은 가상자산을 양도·대여해 생긴 소득에 관한 것입니다. 소득세법은 상금·경품·사례금·근로의 대가를 따로 과세 소득으로 열거합니다. 받은 것이 코인이어도 받을 당시의 가액으로 계산합니다. 증여세도 지금 가상자산에 매겨집니다.
■실적 상위자 보상은 상금, 수수료 반환은 할인입니다
| 거래소 이벤트 | 심판원 판단 |
|---|---|
| 거래실적 상위자에게만 차등 지급한 코인 | 상금 등 기타소득, 과세 유지 |
| 사전 공지한 조건대로 돌려받은 수수료 | 매출에누리, 기타소득 아님 |
| 거래수수료를 이벤트 소득의 비용으로 빼 달라는 주장 | 불인정 |
심판원은 모두에게 같은 조건으로 돌아가는 할인인지, 실적 순위에 따라 일부에게만 주는 보상인지를 봤습니다.
■발행 법인 임원이 받은 코인은 근로소득입니다
임원은 블록체인 합의로 배분된 코인을 원시취득했다고 주장했습니다. 심판원은 법인이 개발비를 대고 코인을 관리한 점을 봤습니다. 이사진 결의와 계약을 거쳐 지급됐고 임원도 보너스로 받았다고 진술해 근로소득 과세를 유지했습니다. 홈페이지 디자인 용역과 관련해 받은 코인도 사례금 과세가 유지됐습니다. 인적용역 대가라는 주장을 뒷받침할 계약서 같은 증빙이 없었습니다.
근로소득과 기타소득은 2027년 가상자산소득과 달리 다른 종합소득과 합쳐 누진세율이 적용될 수 있습니다.
■배우자 계정을 거친 코인은 증여로 추정됩니다
심판원은 배우자 명의 재산이 넘어오면 증여로 추정한다는 대법원 판례를 인용했습니다. 다른 목적이었다는 사정은 납세자가 증명해야 합니다. 사건은 배우자의 해외 거래소 계정을 거쳐 들어온 비트코인이었습니다. 납세자가 원래 자기 지갑에 있던 코인이라며 낸 자료는 세무조사 때 제출되지 않았습니다. 심판원은 과세를 취소하지 않고 소유 관계를 다시 확인하라는 재조사를 결정했습니다.
과세 기준이 불명확했다며 신고하지 않은 사건도 무신고로 보고 7년 부과제척기간을 적용했습니다. 법령을 몰랐다는 사정도 가산세를 줄일 정당한 사유가 아닙니다. 코인을 받거나 옮길 때는 받은 이유와 소유 관계를 보여 줄 자료를 그때 남겨 둡니다.
근거: 소득세법 제20·21·24조, 상속세 및 증여세법 제2·65조, 조세심판원 조심2026소2223·2025소3834·2025서1872·2024서5992·2025서3673 결정 · 2026년 10월 시행 기준
'세금 > 투자 소득' 카테고리의 다른 글
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
|---|---|
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |
| 해외주식 양도소득세 ③ 손실 이월, 환율 기준일, 외국계 회사 주식은 어떻게 판단됐나 (0) | 2026.09.27 |
| 해외주식 양도소득세 ② 연말에 팔기 전, 세금은 어떻게 계산되나 (0) | 2026.09.27 |
| 해외주식 양도소득세 ① 한 해 손익을 모아 250만원을 빼고 22%를 매기는 구조 (0) | 2026.09.27 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실