3줄 요약
- 한 해의 기준은 매도 주문일이 아니라 대금이 결제된 날이라, 연말 매도분은 결제일이 12월 31일 안에 들어와야 올해 손익이 돼요.
- 양도차익은 원화로 계산해서, 달러 기준 손익이 0이어도 환율이 오르면 과세 대상 이익이 생기고 반대로 줄기도 해요.
- 신고는 다음 해 5월 양도소득세 확정신고 한 번이고, 지방소득세는 그 기한에 2개월을 더한 날까지 따로 신고·납부해요.
먼저 확인할 것: 언제, 누구에게
누가 내나. 해외 증권시장에 상장된 주식(미국·중국·일본 등)을 직접 사고판 거주자예요. 매매차익 전체가 과세 대상이고, 국내 상장주식처럼 소액주주라서 빠지는 구조가 아니에요[1]. 과세 단위는 사람이에요. 계좌가 여러 개여도 한 사람의 1년 손익을 모두 합쳐 250만원을 한 번 빼요[2][3].
언제의 손익인가. 양도 시기는 원칙적으로 '대금을 청산한 날'이에요[4]. 거래소에서 사고파는 주식은 매매 대금이 결제되는 날이 이 날에 해당해요. 보도에 따르면 금융감독원도 2026년 국내시장복귀계좌 공제율을 가를 때 주문 체결일이 아니라 결제일을 기준으로 삼는다고 설명했어요[5]. 그래서 12월 마지막 주에 판 주식은 결제가 다음 해로 넘어가면 다음 해 손익이 돼요.
언제 신고하나. 해외주식은 예정신고 대상이 아니라서, 올해 매도분은 다음 해 5월 1일~31일에 확정신고해요[6][7]. 2026년 매도분이라면 2027년 5월 31일(월)이 기한이에요. 기한이 토요일·일요일·공휴일이면 그다음 날로 넘어가요[8].
계산 구조
양도가액(원화) − 취득가액(원화) − 필요경비(수수료 등) = 양도차익
같은 해 주식 묶음의 양도차익·양도차손 합산 = 양도소득금액
양도소득금액 − 250만원 = 과세표준
과세표준 × 20%(중소기업 주식 10%) = 양도소득세
과세표준 × 2%(중소기업 주식 1%) = 지방소득세
주식 묶음에는 해외주식과 함께 같은 해 과세되는 국내 주식(대주주 지분, 장외 거래분 등)이 들어가요[2]. 해외선물·옵션 같은 파생상품은 다른 묶음이에요. 파생상품은 손익을 따로 합산하고, 250만원 공제도 따로 받으며, 세율은 법률상 20%지만 시행령에 따라 10%가 적용돼요[3][9].
원화 환산. 양도가액과 취득가액은 각각 대금을 받거나 지급한 날의 기준환율(또는 재정환율)로 원화로 바꿔요. 실무에서는 국외자산 양도차익의 외화환산 규정(소득세법 시행령 §178의5)의 방식을 따라요[10][11]. 그래서 달러로는 손익이 같아도 사고판 날의 환율에 따라 원화 양도차익이 달라져요.
계산 예시 1: 이익과 손실을 합치는 방식
가정: 2026년에 A 종목에서 원화 기준 1,000만원 이익, B 종목에서 300만원 손실을 실현했어요. 모두 중소기업이 아닌 해외 상장주식이고, 다른 과세 주식 거래와 감면은 없어요. 수수료는 손익에 이미 반영돼 있어요.
| 항목 | 금액 |
|---|---|
| A 이익 + B 손실 | 1,000만원 − 300만원 = 700만원 |
| 기본공제 | 250만원 |
| 과세표준 | 450만원 |
| 양도소득세(20%) | 90만원 |
| 지방소득세(2%) | 9만원 |
| 합계 | 99만원 |
손실 종목을 같은 해에 팔았기 때문에 이익과 합쳐졌어요[2]. 손실을 다음 해로 넘겨 쓰는 규정은 없어서, B를 내년에 팔면 올해 A 이익은 1,000만원 그대로 계산돼요. 이 점은 ③편 첫 번째 사례에서 다시 봐요.
계산 예시 2: 환율만 움직여도 이익이 생긴다
가정: 한 종목을 5만달러에 사서 5만달러에 팔았어요(주가 변동 없음). 매수일 기준환율 1,300원, 매도 결제일 기준환율 1,450원이에요. 다른 거래는 없어요.
| 항목 | 금액 |
|---|---|
| 취득가액 | 5만달러 × 1,300원 = 6,500만원 |
| 양도가액 | 5만달러 × 1,450원 = 7,250만원 |
| 양도차익 | 750만원 |
| 과세표준 | 750만원 − 250만원 = 500만원 |
| 양도소득세 + 지방소득세 | 100만원 + 10만원 = 110만원 |
달러로는 번 돈이 없지만 원화로는 750만원 이익이에요. 반대 경우도 있어요. 1만달러어치를 1,450원에 사서(1,450만원) 주가가 10% 올라 1만1천달러에 팔았는데 그날 환율이 1,305원이면 양도가액은 1,435만5천원이라, 원화로는 14만5천원 손실이에요. 증권사 앱의 달러 수익률과 세금 계산 결과가 다른 이유가 여기에 있어요.
이 계산은 대금을 받거나 지급한 날의 기준환율을 쓴다는 전제예요. 실제 신고 때는 증권사가 제공하는 양도소득 계산 자료의 환율이 이 기준을 따르는지 확인하는 편이 안전해요.
기본공제 250만원은 해마다 새로 생긴다
기본공제는 1년 단위예요[3]. 같은 400만원 이익이라도 한 해에 모두 실현하면 150만원이 과세표준이 되고(양도소득세와 지방소득세 합계 33만원), 두 해에 200만원씩 나누어 실현하면 해마다 250만원 안이라 세금이 없어요. "매년 250만원까지 수익을 실현한다"는 말이 나오는 이유예요.
다만 판 뒤 같은 종목을 다시 사면 새 매수가가 취득가액이 되므로, 나중에 팔 때의 양도차익은 그만큼 줄어요. 매매 수수료와 환전 비용이 추가로 들고, 매도와 재매수 사이 가격이 움직이는 위험도 있어요. 공제가 해마다 생긴다는 것은 제도의 구조일 뿐, 이득인지는 거래 비용과 개인 상황에 따라 달라요.
신고·절차
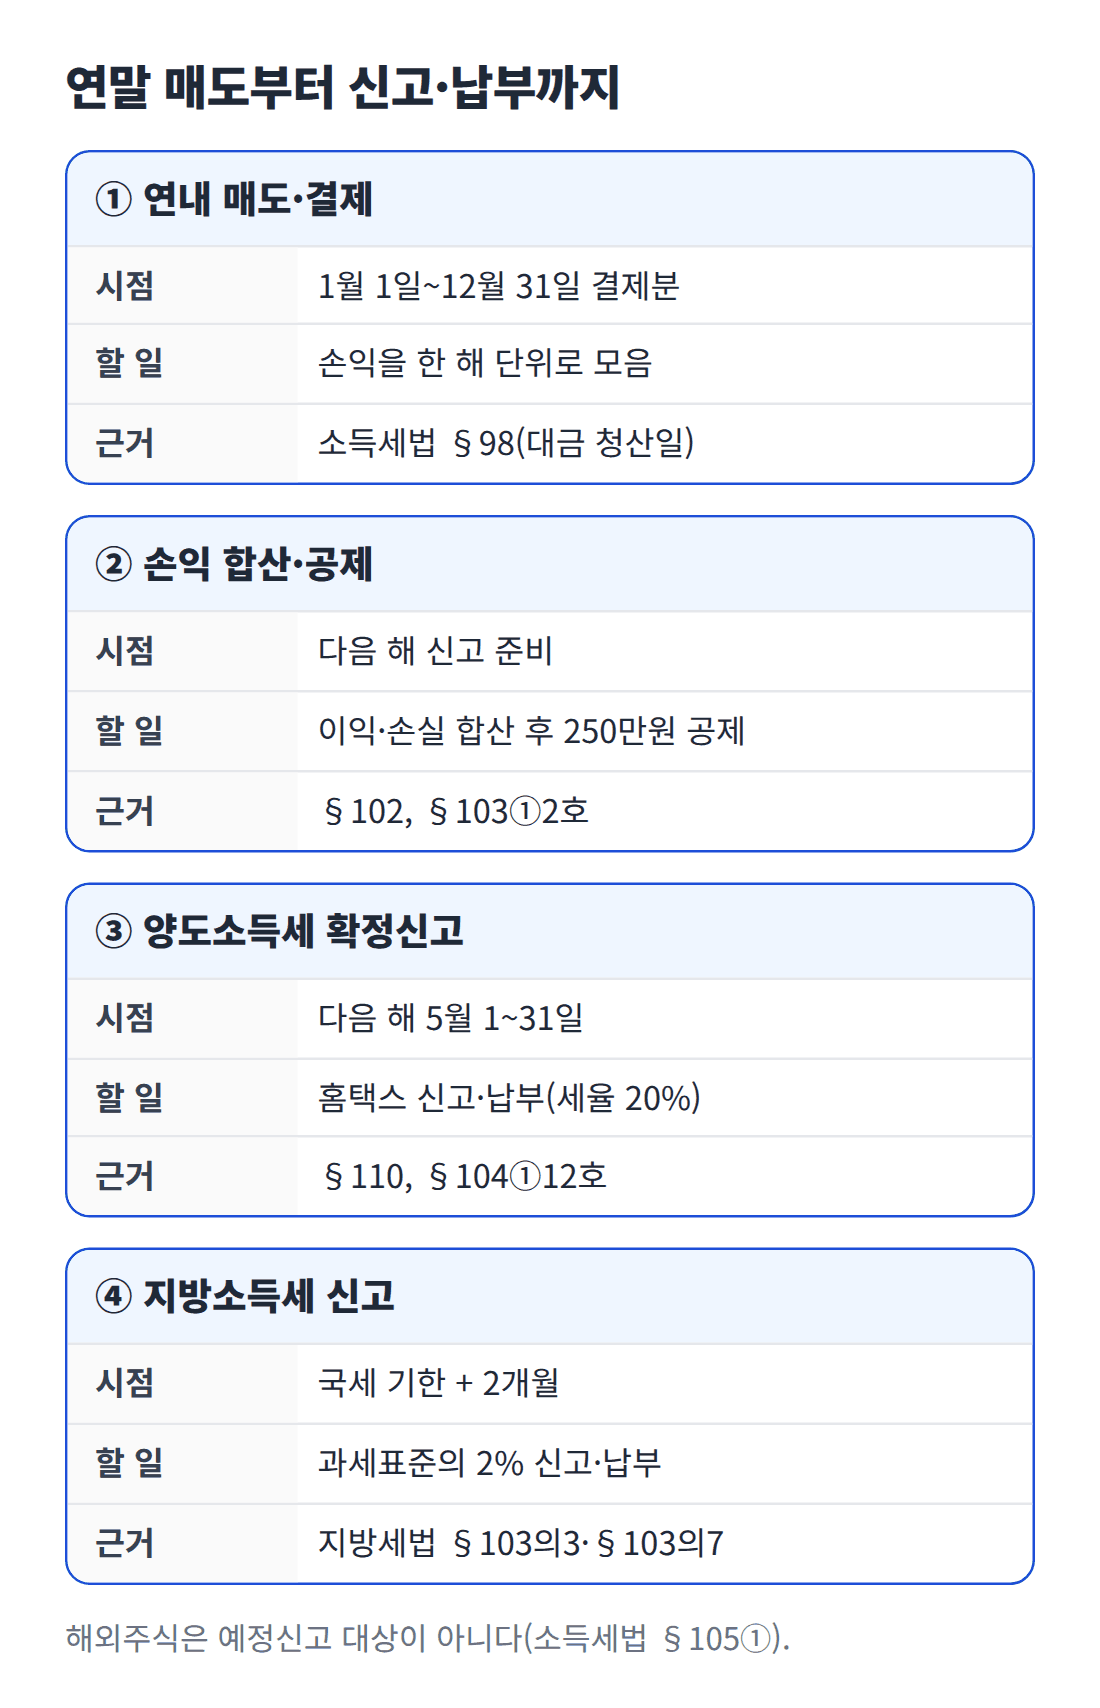
해외주식 매도 손익은 결제일 기준 연도로 모이고, 다음 해 5월 양도소득세 확정신고, 지방소득세는 그로부터 2개월 안에 신고·납부하는 절차
카드는 위에서 아래로 시간 순서예요. ③까지는 국세(세무서), ④는 지방세(지방자치단체)예요.
양도소득세. 다음 해 5월 홈택스에서 양도소득세 확정신고서를 내고 납부해요. 신고서에는 양도가액과 필요경비를 계산한 서류를 함께 내요[7]. 많은 증권사가 연간 해외주식 양도소득 계산 자료를 제공하거나 신고 대행을 받아요.
지방소득세. 양도소득에 대한 개인지방소득세는 국세 확정신고 기한에 2개월을 더한 날까지 주소지 지방자치단체에 신고·납부해요[12]. 지방자치단체가 세액을 적은 납부서를 보낼 수 있고, 그 세액을 기한 안에 내면 신고·납부한 것으로 봐요[12]. 국세를 신고했는데 지방소득세 납부서가 따로 오는 건 이 절차 때문이에요.
250만원 이하일 때. 확정신고 조문은 과세표준이 없거나 결손금이 있는 경우에도 적용된다고 적고 있어요[7]. 다만 무신고가산세는 '신고로 납부해야 할 세액'에 비율을 곱하는 구조라[13], 낼 세금이 0이면 가산세도 0원이에요.
신고하지 않으면. 기한까지 신고하지 않으면 무신고가산세 20%(부정행위면 40%)[13], 납부하지 않은 기간에 대해 1일 10만분의 22의 납부지연가산세가 붙어요[14][15]. 기한이 지난 뒤 1개월 안에 기한 후 신고를 하면 무신고가산세의 50%, 3개월 안이면 30%, 6개월 안이면 20%를 줄여 줘요[16].
가정: 예시 1의 양도소득세 90만원을 신고·납부하지 않았고, 기한 다음 날부터 365일 뒤에 세무서가 고지했어요.
| 항목 | 계산 | 금액 |
|---|---|---|
| 본세 | 900,000원 | |
| 무신고가산세 | 900,000 × 20% | 180,000원 |
| 납부지연가산세 | 900,000 × 22/100,000 × 365일 | 72,270원 |
| 합계(국세) | 1,152,270원 |
지방소득세도 지방세 법령에 따른 가산세가 따로 붙어요.
함께 봐야 할 제도
가족 계좌·증여. 과세는 명의가 아니라 소득이 실제로 귀속되는 사람을 기준으로 해요[17]. 가족 계좌를 빌려 매매하면 그 손익은 실제 투자자의 것으로 보는 것이 원칙이에요. 배우자·직계존비속에게 주식을 증여하고 받은 사람이 1년 안에 팔면, 취득가액은 증여한 사람이 처음 산 가격으로 계산해요(2025년 1월 1일 이후 증여분)[18][19].
국내시장복귀계좌(2026년 한정). 2025년 12월 23일 이전부터 가진 해외 상장주식을 복귀계좌를 통해 2026년 12월 31일까지 팔면, 양도소득금액의 일정 비율을 빼 줘요. 8월 1일~12월 31일 매도분의 비율은 50%이고, 같은 해 해외주식 등을 새로 산 규모에 따라 줄어들어요. 매도 대금은 1년 동안 복귀계좌에서 인출하지 않아야 하고, 납입한도는 모든 금융회사 합계 5천만원이에요[20].
국외모회사 주식 보상. 외국계 회사 임직원이 모회사 주식을 받거나 스톡옵션을 행사할 때 생기는 이익은 원칙적으로 근로소득이고, 국외 법인에게서 받은 근로소득은 연말정산과 별도로 종합소득세 확정신고 대상이에요[21]. 스톡옵션을 행사해 받은 주식을 나중에 팔 때는 행사 당시 시가가 취득가액이 되고[22], 그 이후 오른 부분이 해외주식 양도소득이에요. 근로소득과 양도소득의 경계를 두고 다툰 사례는 ③편에서 다뤄요.
배당. 해외주식 배당금은 양도소득이 아니라 배당소득이에요. 양도소득세 신고와는 별개로 금융소득(이자·배당)으로 따로 계산해요.
지금 점검해 둘 것
| 점검 항목 | 확인할 내용 |
|---|---|
| 올해 실현 손익 | 모든 계좌의 해외주식 + 국내 과세 주식 손익 합계(원화 기준) |
| 결제일 | 연말 매도분의 결제일이 12월 31일 안에 들어오는지 |
| 손실 종목 | 같은 해 합산할지, 다음 해로 넘길지(손실 이월은 불가) |
| 환율 | 증권사 자료가 거래별 기준환율로 계산됐는지 |
| 가족 증여분 | 증여받은 지 1년이 지났는지(2025년 이후 증여분) |
| 복귀계좌 | 2025.12.23 이전 보유분인지, 인출 제한 1년을 지킬 수 있는지 |
| 신고 일정 | 5월 양도소득세, 이후 2개월 안 지방소득세 |
정리
| 질문 | 답 |
|---|---|
| 올해 손익은 언제 기준인가요? | 대금 결제일이 1월 1일~12월 31일인 매도분 |
| 250만원은 계좌별인가요? | 사람별, 주식 묶음 전체에서 1년 1회 |
| 달러 수익이 없는데 세금이 나오나요? | 원화 환산 이익이 있으면 과세 |
| 손실은 내년으로 넘기나요? | 같은 해 안에서만 합산 |
| 지방소득세는 따로 내나요? | 국세 기한 + 2개월 안에 따로 신고·납부 |
| 신고를 안 하면요? | 무신고 20% + 1일 10만분의 22 가산세 |
③편에서는 이 규칙들이 실제 분쟁에서 어떻게 적용됐는지 봐요. 여러 해 손실을 합치자는 주장, 외화 대금의 환산 기준일, 외국계 회사 임원이 모회사 주식을 팔아 얻은 이익의 소득 구분이 쟁점이에요.
이 글은 공개된 법령과 정부 자료를 바탕으로 제도를 설명하는 글이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「소득세법」(법률 제21548호, 2026.4.21 시행) 제94조제1항제3호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제102조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제103조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제98조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 뉴스핌, 「RIA 해외주식, 7월 주문해도 8월 결제면 공제율 50%」, 2026.7.26, www.newspim.com/news/view/20260726000161 (C, 보도 기준)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제105조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제110조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「국세기본법」(2026.8.11 시행) 제5조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288571 (A)
- 국가법령정보센터, 「소득세법」 제104조제1항제13호·제6항, 「소득세법 시행령」(대통령령 제36343호) 제167조의9, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=286211 (A)
- 국가법령정보센터, 「소득세법 시행령」(대통령령 제36343호) 제178조의5제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=286211 (A)
- 세무사신문, 곽인송 세무사, 「해외주식 보유 거래자의 양도소득세 및 종합소득세 신고요령」, 2025.6.13, webzine.kacta.or.kr/news/articleView.html?idx… (B)
- 국가법령정보센터, 「지방세법」(2026.1.1 시행) 제103조의7제1항·제9항·제10항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=282559 (A)
- 국가법령정보센터, 「국세기본법」(2026.8.11 시행) 제47조의2제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288571 (A)
- 국가법령정보센터, 「국세기본법」(2026.8.11 시행) 제47조의4제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288571 (A)
- 국가법령정보센터, 「국세기본법 시행령」(2026.2.27 시행) 제27조의4제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283623 (A)
- 국가법령정보센터, 「국세기본법」(2026.8.11 시행) 제48조제2항제2호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288571 (A)
- 국가법령정보센터, 「국세기본법」(2026.8.11 시행) 제14조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288571 (A)
- 국가법령정보센터, 「소득세법」(법률 제21548호) 제97조의2제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523 (A)
- 국가법령정보센터, 「소득세법」(법률 제20615호) 부칙 제8조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=267581 (A)
- 국가법령정보센터, 「조세특례제한법」(2026.6.2 시행) 제91조의26, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=286597 (A)
- 조세심판원, 조심 2018중3350, 2019.2.11 결정(주문: 기각), www.law.go.kr/LSW/specialDeccInfoP.do?special… (A)
- 국가법령정보센터, 「소득세법 시행령」(대통령령 제36343호) 제163조제13항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=286211 (A)
'세무이슈' 카테고리의 다른 글
| 해외주식 양도소득세 ③ 손실 이월, 환율 기준일, 외국계 회사 주식은 어떻게 판단됐나 (0) | 2026.09.27 |
|---|---|
| 해외주식 양도소득세 ① 한 해 손익을 모아 250만원을 빼고 22%를 매기는 구조 (0) | 2026.09.27 |
| 가업상속공제 ③ 공제가 부인되고 추징되는 지점: 조세심판원·법원 사례 13건 (0) | 2026.09.26 |
| 가업상속공제 ② 경영 20년 미만은 공제 제외: 정부안 계산 예시와 지금 점검할 것 (0) | 2026.09.25 |
| 가업상속공제 ① 한도는 1,000억, 요건은 30년: 2026년 세제개편안 정리 (0) | 2026.09.25 |