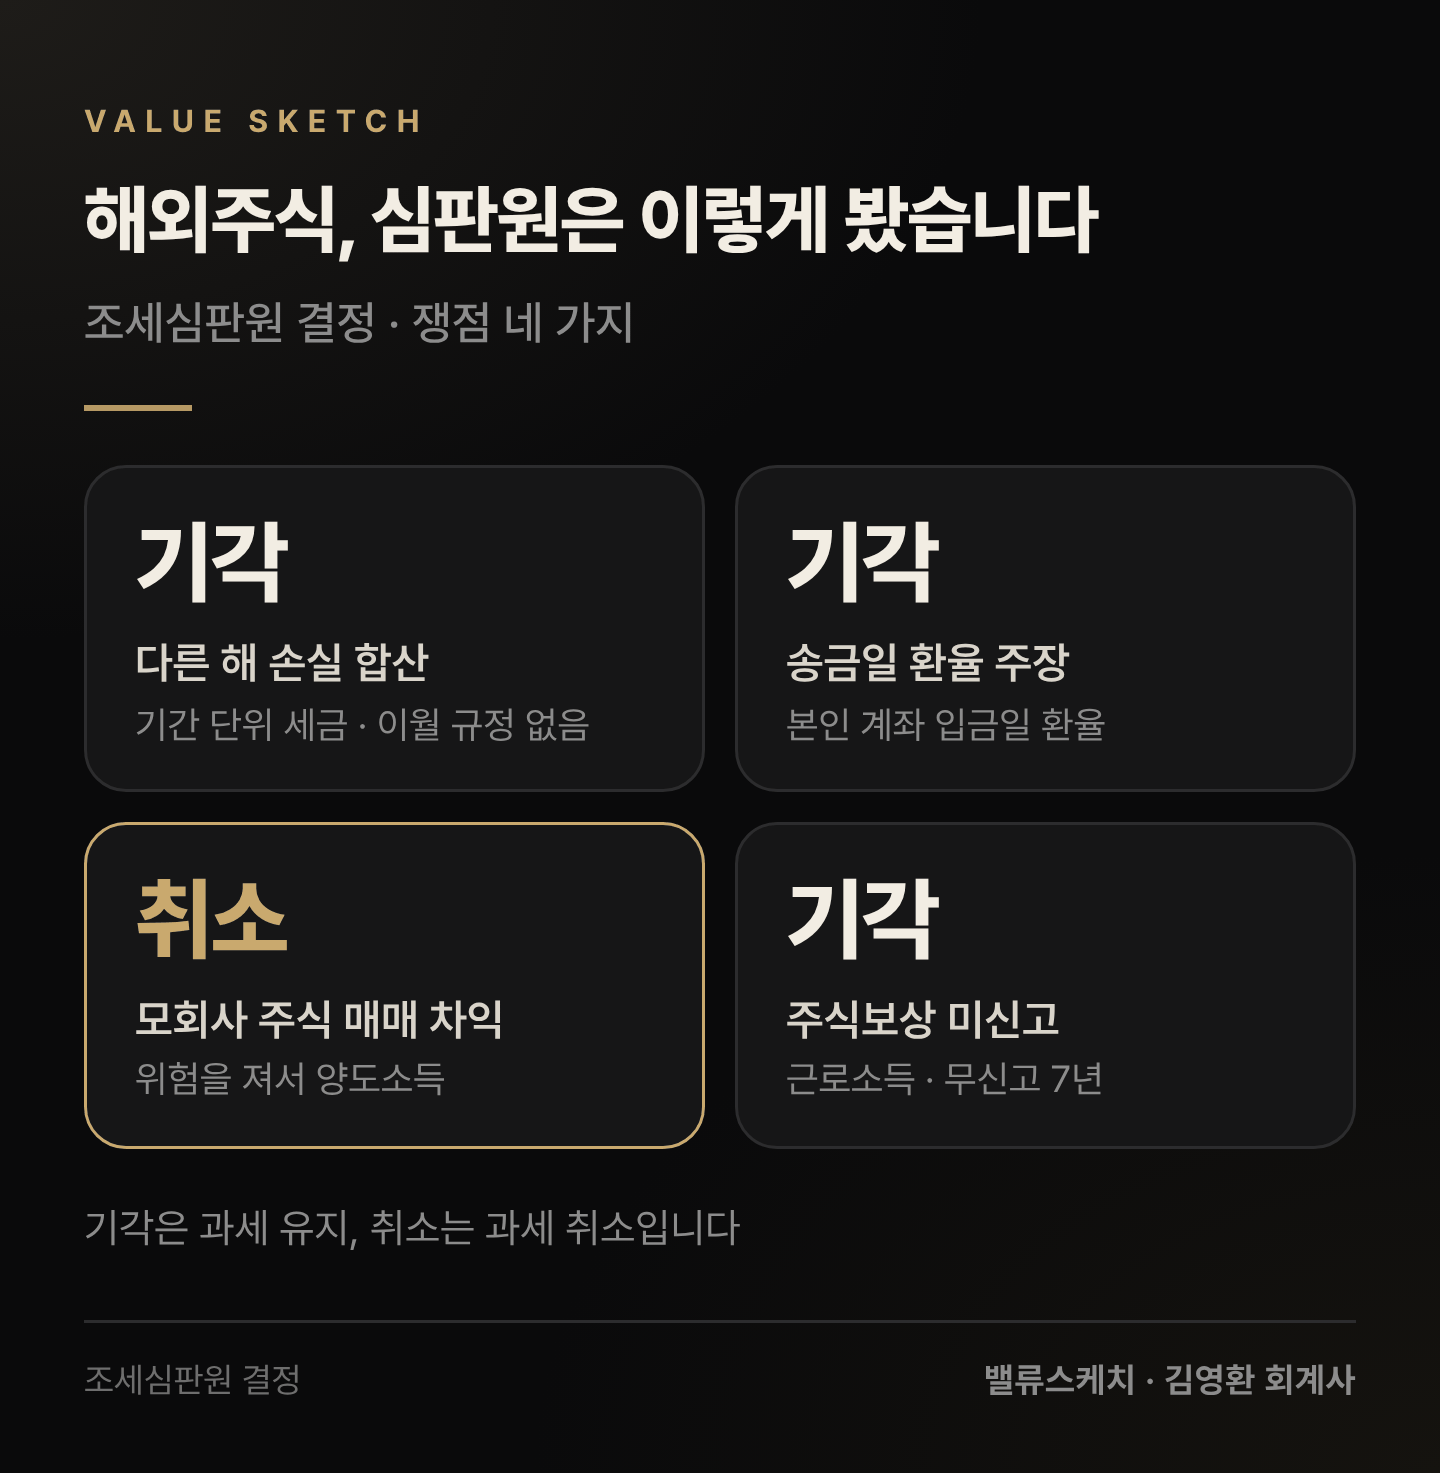
조세심판원은 2008년 손실을 2006·2007년 이익과 합치자는 주장을 받아들이지 않았습니다. 외화 대금은 본인 계좌에 실제로 들어온 날의 환율로 바꾼다고 봤습니다. 외국계 회사 주식 차익은 주주로서 위험을 졌는지에 따라 소득 구분이 갈렸습니다.
■다른 해 손실은 이익과 합칠 수 없습니다
홍콩·상하이 상장주식을 직접 거래한 거주자가 2006·2007년 이익을 신고하지 않아 과세됐습니다. 그는 2008년 금융위기 손실과 합치면 이익이 없다고 주장했습니다. 심판원은 양도소득세가 기간 단위 세금이라 명문 규정 없이는 이월·소급공제를 할 수 없다고 봤습니다. 해외주식이 국외자산 조문에 있던 2020년 전 사건이지만, 지금 조문에도 이월 규정은 없습니다.
■환율은 본인 계좌에 들어온 날 기준입니다
해외 비상장 법인 지분을 팔고 대금을 여섯 번에 나눠 외화로 받은 사건입니다. 처음 네 번은 해외직접투자 신고가 끝날 때까지 외화관리계좌에 묶였다가 몇 달 뒤 들어왔습니다. 납세자는 상대방 송금일 환율을 주장했지만, 심판원은 본인 계좌 입금일을 수령일로 봤습니다. 거래소 상장주식은 대금 결제일의 기준환율로 환산합니다.
■외국계 회사 주식은 위험을 졌는지가 갈랐습니다
외국계 컨설팅 회사 파트너들이 모회사 주식을 사고판 차익을 국세청은 근로소득으로 봤습니다. 심판원은 이들이 주주총회에 참석하고 매수대금과 이자를 부담한 점을 봤습니다. 평가액이 떨어진 시기도 있어 위험이 없었다고 보기 어렵다며 양도소득으로 인정했습니다.
반대로 근로 대가로 받은 주식보상을 연말정산으로 끝낸 사건은 무신고로 봤습니다. 무신고가산세와 7년 부과제척기간을 적용한 처분이 유지됐습니다. 같은 주식 이익도 구조에 따라 판단이 갈릴 수 있습니다.
■신고 전에는 세 가지를 먼저 봅니다
- 이익이 난 해에는 손실 종목을 같은 해에 정리할지 정합니다.
- 증권사 자료의 환율이 거래별 결제일 기준인지 확인합니다.
- 근로 대가로 받은 해외 모회사 주식보상은 종합소득세 확정신고 대상인지 봅니다.
근거: 소득세법 제5·94·102조, 같은 법 시행령 제178조의5, 조세심판원 조심2010서0151·2017구1209·2025서2577·2018중3350 결정 · 2026년 10월 시행 기준
'세금 > 투자 소득' 카테고리의 다른 글
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
|---|---|
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |
| 해외주식 양도소득세 ② 연말에 팔기 전, 세금은 어떻게 계산되나 (0) | 2026.09.27 |
| 해외주식 양도소득세 ① 한 해 손익을 모아 250만원을 빼고 22%를 매기는 구조 (0) | 2026.09.27 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실