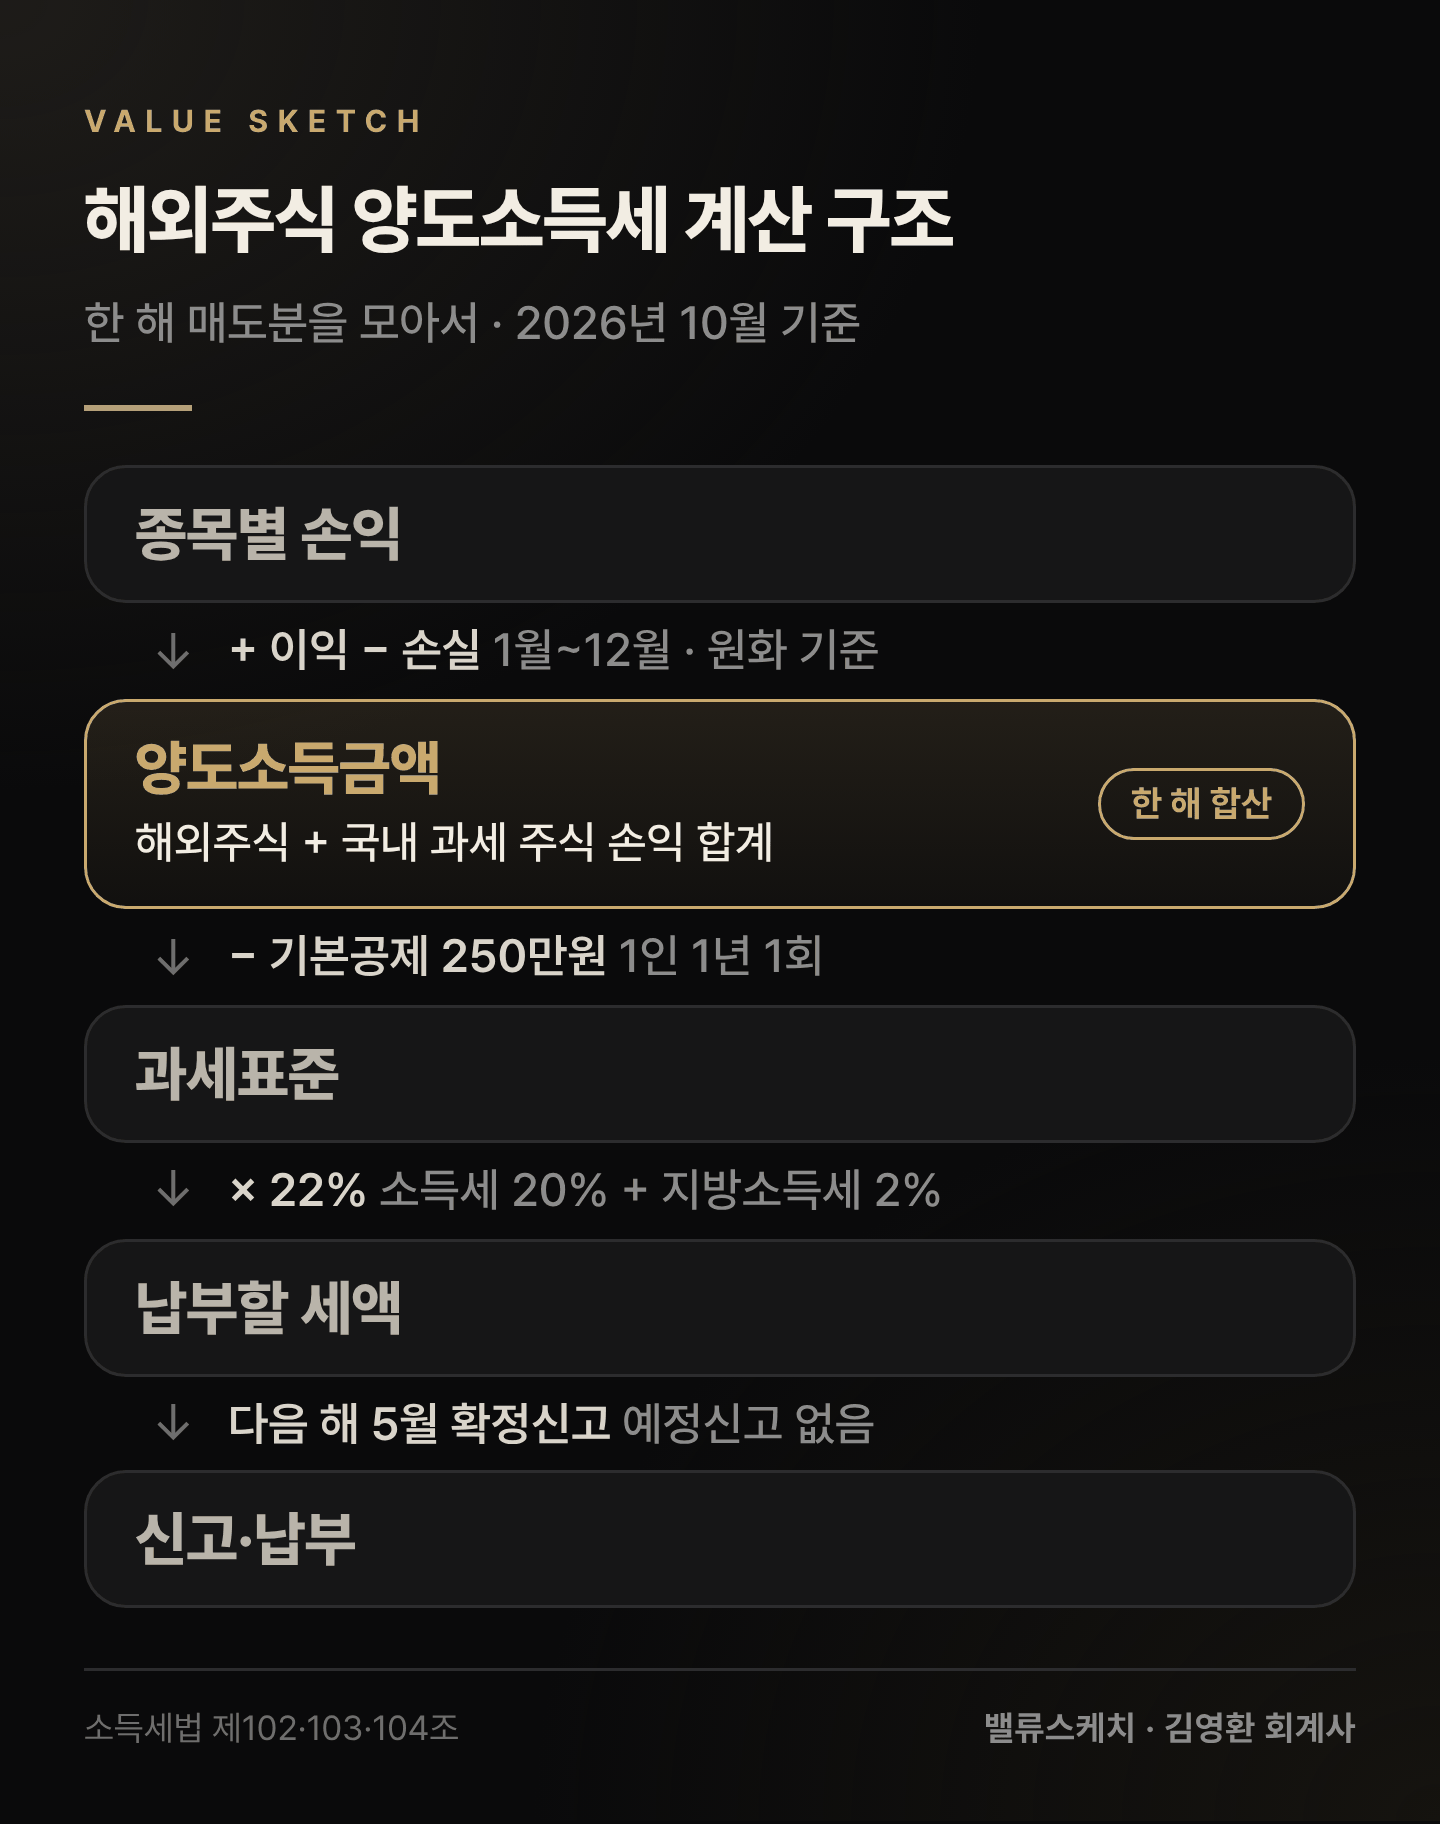
해외주식은 1월 1일부터 12월 31일까지 판 종목의 이익과 손실을 원화로 모두 합칩니다. 여기서 250만원을 빼고 20%를 매기며, 지방소득세 2%가 더해져 22%가 됩니다. 국내 상장주식과 달리 소액주주도 과세됩니다.
■소액주주도 매매차익 전체가 과세됩니다
국내 상장주식은 대주주가 팔거나 증권시장 밖에서 거래할 때만 양도소득세 대상입니다. 해외주식은 이런 구분이 없습니다. 외국법인 주식(국내 상장분 제외)과 해외에 상장된 내국법인 주식(해외 DR 포함)이 모두 대상입니다.
■같은 해, 같은 주식 묶음 안에서만 합칩니다
- 해외주식은 국내 주식과 같은 '주식 등' 묶음입니다. 같은 해 과세되는 국내 주식(대주주 지분·장외 거래분 등) 손익과도 합칩니다.
- 해외선물 같은 파생상품은 다른 묶음입니다. 손익을 따로 합치고 250만원 공제도 따로 받습니다.
- 기본공제 250만원은 묶음별로 1인당 1년에 한 번입니다.
■세율 20%에 지방소득세 2%, 신고는 5월 한 번
세율은 20%이고, 중소기업 주식은 10%입니다. 개인지방소득세가 과세표준의 2%(중소기업 주식 1%)로 따로 붙습니다. 해외주식은 반기 예정신고 대상이 아닙니다. 한 해 매도분을 다음 해 5월 1일부터 31일까지 확정신고합니다.
■2020년 이후 달라진 점
| 시행 | 달라진 점 |
|---|---|
| 2020년 | 국내 과세 주식과 손익 합산, 공제는 합쳐서 1회 |
| 2025년 | 배우자·직계존비속에게 증여받아 1년 안에 팔면 증여자 취득가 적용 |
| 2026년 | 국내시장복귀계좌로 판 해외주식에 한시 공제(8월 이후 매도분 50%) |
복귀계좌 공제는 2025년 12월 23일 이전 보유분을 2026년 말까지 팔 때 받습니다. 납입 후 1년 안에 인출하지 않아야 하고, 납입한도는 합계 5천만원입니다. 다른 계좌에서 해외주식을 다시 사면 공제가 줄어듭니다. 2026년 세제개편안(정부안)에도 주식 묶음의 연 250만원을 바꾸는 항목은 없습니다.
연말 매도 전에는 모든 계좌의 원화 손익부터 합쳐 봅니다. 다음 ②편에서는 이 구조에 실제 숫자를 넣은 계산을 봅니다.
근거: 소득세법 제94·97조의2·102·103·104·105·110조, 지방세법 제103조의3, 조세특례제한법 제91조의26 · 2026년 10월 시행 기준
'세금 > 투자 소득' 카테고리의 다른 글
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
|---|---|
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |
| 해외주식 양도소득세 ③ 손실 이월, 환율 기준일, 외국계 회사 주식은 어떻게 판단됐나 (0) | 2026.09.27 |
| 해외주식 양도소득세 ② 연말에 팔기 전, 세금은 어떻게 계산되나 (0) | 2026.09.27 |

이 글의 숫자를 직접 계산해 보려면
TRUSS — 공인회계사가 만든 계산기 · 세무일정 · 자료실