2026.10.7 현재 공포된 소득세법 기준, 시행일 2027.1.1(법률로 정한 날)
3줄 요약
코인으로 번 돈, 2027년부터 어떻게 과세되나요?
2026년에 비트코인을 사서 2027년 봄에 판다고 해 볼게요. 남긴 차익은 다음 해 5월 종합소득세 신고 때 신고해야 하는 소득이 돼요. 소득세법은 가상자산을 양도하거나 대여해서 생긴 소득을 '가상자산소득'이라는 기타소득으로 정해 두었어요[1].
이 규정은 2027년 1월 1일 이후 가상자산을 양도·대여하는 분부터 적용돼요[2]. 2026년 말까지 판 코인의 차익에는 이 규정이 적용되지 않는다는 뜻이에요. 다만 이벤트 보상이나 업무 대가로 받은 코인처럼 다른 소득으로 이미 과세되는 경우가 있고, 이는 ③편에서 사례로 봐요.
| 항목 | 내용 |
|---|---|
| 과세 대상 | 가상자산을 양도·대여해 생긴 소득[1] |
| 소득 구분 | 기타소득, 다른 종합소득과 합산하지 않는 분리과세[1] |
| 적용 시점 | 2027.1.1 이후 양도·대여분[2] |
| 세금 | (연간 소득금액 − 250만원) × 20%[4] |
| 지방소득세 | (연간 소득금액 − 250만원) × 2%[5] |
| 신고 | 다음 해 5월 종합소득세 확정신고[6] |
세금은 어떤 순서로 계산하나요?
결과부터 말하면, 한 해 동안 판 가상자산의 차익을 모두 더한 뒤 250만원을 빼고 20%를 곱해요. 가상자산소득금액(세금을 매기기 전 한 해 순이익)이 250만원 이하면 세금이 없어요[4].
| 항목 | 계산 |
|---|---|
| ① 총수입금액 | 한 해 동안 양도·대여한 대가의 합계 |
| ② 필요경비 | 실제 취득가액 + 취득·양도·대여에 든 부대비용[3] |
| ③ 가상자산소득금액 | ① − ② |
| ④ 과세 대상 | ③ − 250만원 |
| 소득세 | ④ × 20% |
취득가액은 같은 종류 가상자산을 한 해 동안 산 가격을 평균한 '총평균법'으로 계산해요[12]. 여러 번 나눠 사고판 경우에도 건별 차익을 따로 맞출 필요 없이 연간 평균 단가를 쓰는 방식이에요.
기존 보유분 특례. 2027년 1월 1일 전에 이미 갖고 있던 가상자산은 2026년 12월 31일 당시 시가와 실제 취득가액 중 큰 금액을 취득가액으로 봐요[3]. 그래서 시행 전에 오른 가격은 과세 대상에서 빠지는 효과가 있어요. 시가는 국세청장이 고시하는 사업자들이 2027년 1월 1일 0시에 공시한 가격의 평균을 써요[12].
취득가액을 확인하기 어려울 때. 거래소를 거치지 않고 얻어 증빙으로 실제 취득가액을 확인할 수 없는 2027년 이후 취득분은 양도가액의 50%를 필요경비로 볼 수 있어요. 이때는 부대비용을 따로 빼 주지 않아요[3][12].
왜 가상자산 소득에 세금을 매기게 됐나요?
2020년 12월 개정의 개정이유에 적힌 목적은 과세형평이에요. 다른 자산의 양도소득과 균형을 맞추기 위해 가상자산을 양도·대여해 생긴 소득을 기타소득으로 과세한다고 적었어요[7]. 같은 개정에서 거주자는 종합소득세 신고로, 비거주자는 가상자산사업자가 원천징수하는 방식으로 구조를 나눴어요[7].
과세의 바탕이 되는 거래 자료는 가상자산사업자가 내요. 사업자는 거래내역 등 소득세 부과에 필요한 자료를 분기 또는 연도 종료일의 다음다음 달 말일까지 세무서에 제출해야 해요[6].
대상이 되는 사람의 규모는 작지 않아요. 2025년 말 국내 거래소의 거래가능 이용자 계정은 1,113만개였고, 보유액 100만원 미만 이용자가 826만명이었어요[11]. 이 통계는 사업자가 낸 자료를 집계한 것이라 국가승인통계는 아니에요[11].
시행일은 왜 세 번 바뀌었나요?
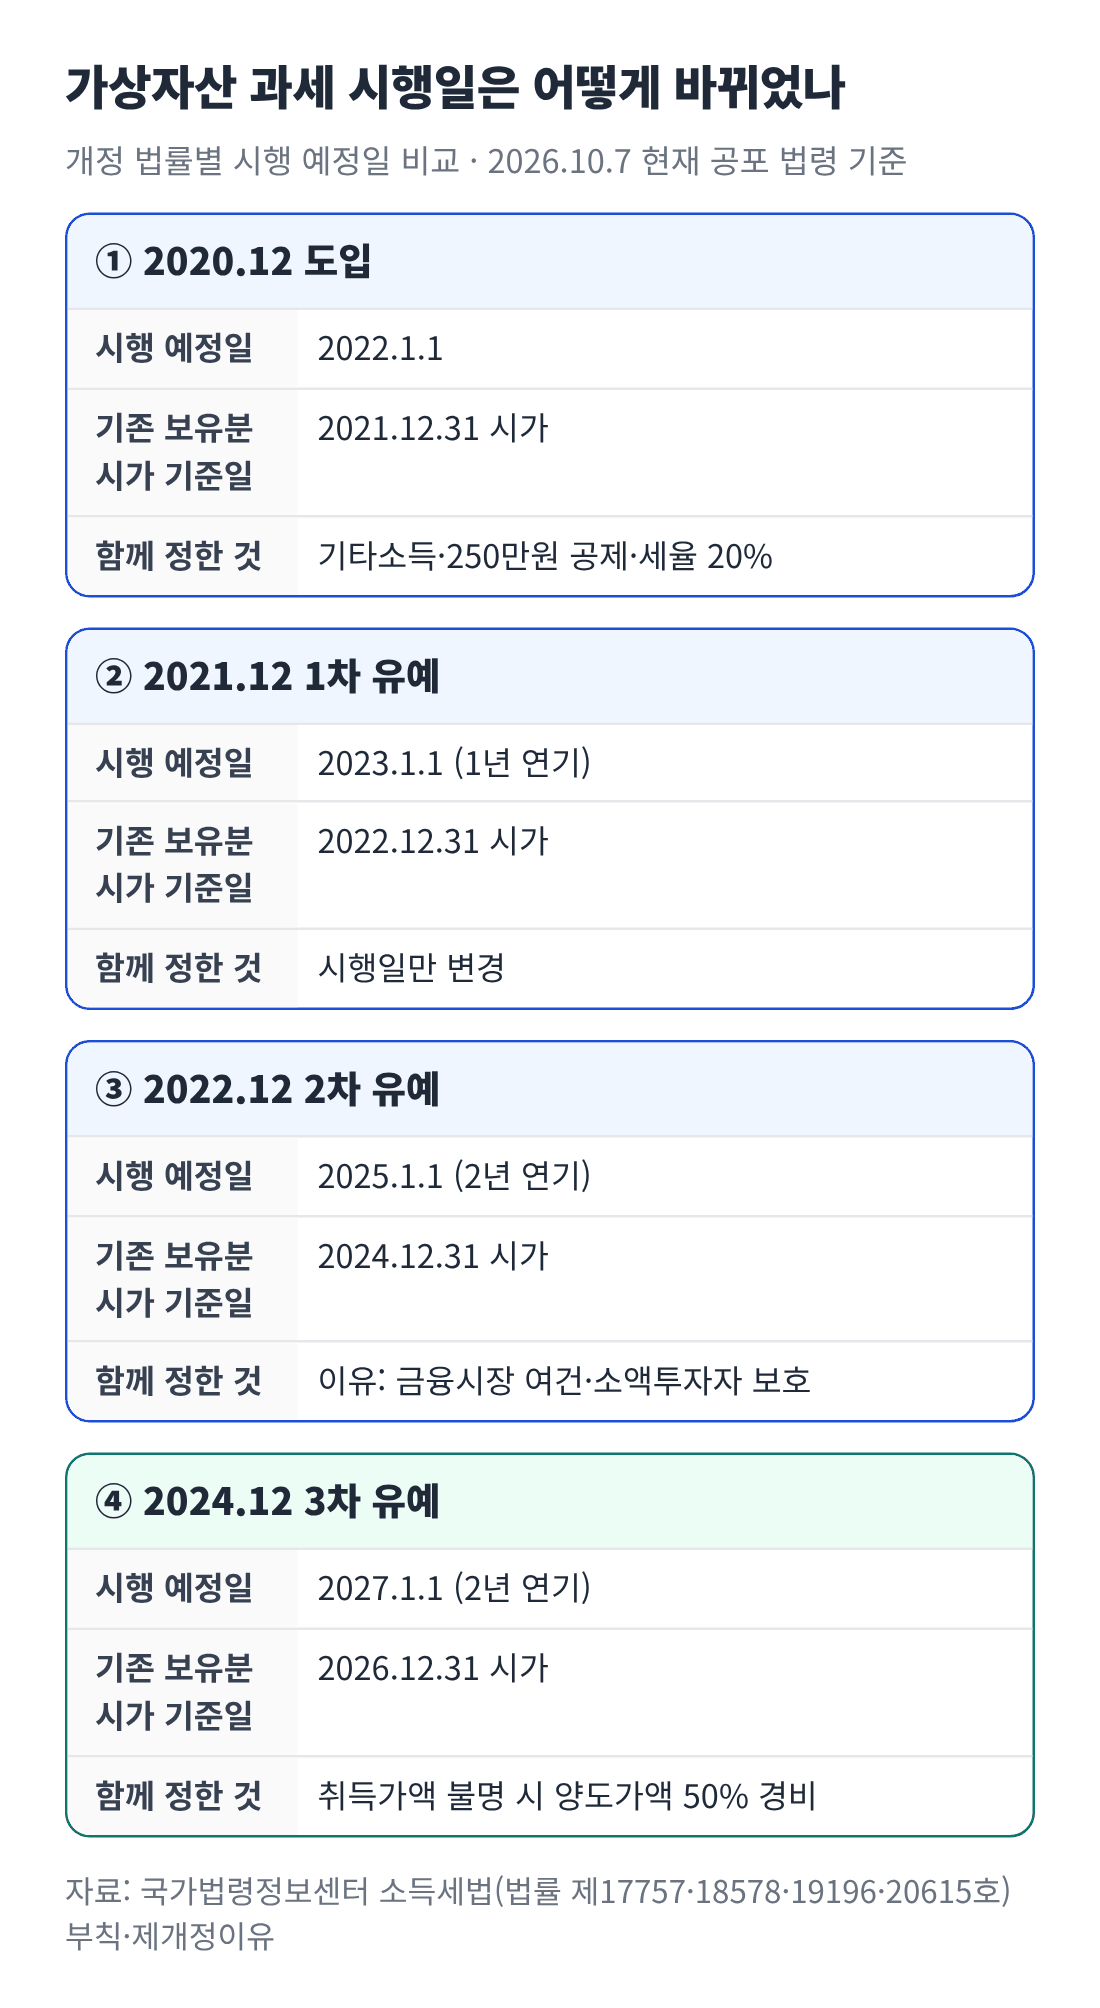
2020년 도입부터 2024년 세 번째 유예까지 가상자산 과세의 시행 예정일, 기존 보유분 시가 기준일, 함께 바뀐 내용을 개정 법률별로 비교한 카드
처음 법은 2022년 1월 1일 시행이었고, 기존 보유분의 시가 기준일은 2021년 12월 31일이었어요[7]. 2021년 12월 개정으로 시행이 2023년으로 1년 미뤄졌어요[8].
2022년 12월 개정에서는 2025년으로 2년 더 미뤘어요. 이때 개정이유에는 국내외 금융시장 여건과 소액투자자 보호 등을 고려했다고 적혀 있어요[9]. 2024년 12월 개정으로 다시 2027년으로 2년 미뤄졌어요[10].
마지막 유예 때는 날짜만 바꾸지 않았어요. 취득가액을 확인하기 어려운 경우 양도가액의 50%를 필요경비로 보는 규정이 생겼어요. 사업자가 거래 자료를 내지 않으면 국세청장이 시정명령을 할 수 있는 규정도 함께 들어왔어요[10]. 시정명령 규정은 2028년 1월 1일부터 시행돼요[10].
| 개정 법률 | 시행 예정일 | 기존 보유분 시가 기준일 |
|---|---|---|
| 2020.12 제정 | 2022.1.1 | 2021.12.31 |
| 2021.12 1차 유예 | 2023.1.1 | 2022.12.31 |
| 2022.12 2차 유예 | 2025.1.1 | 2024.12.31 |
| 2024.12 3차 유예 | 2027.1.1 | 2026.12.31 |
시행일이 바뀔 때마다 기존 보유분 기준일도 함께 1년 또는 2년씩 뒤로 이동했어요[7][8][9][10]. 시행 전 가격 상승분이 과세 대상에서 빠지는 효과는 그대로 유지됐어요.
정리: 가상자산 과세를 가르는 다섯 가지 기준
| 기준 | 의미 |
|---|---|
| 2027.1.1 | 이날 이후 양도·대여한 분부터 과세[2] |
| 기타소득·분리과세 | 근로·사업소득과 합치지 않고 따로 세율 적용[1] |
| 250만원 | 한 해 소득금액에서 빼는 금액, 이하이면 세금 없음[4] |
| 20% + 2% | 소득세와 지방소득세를 합한 부담[4][5] |
| 2026.12.31 시가 | 기존 보유분 취득가액의 하한[3] |
연간 250만원을 빼고 22%를 매기는 계산 순서는 해외주식 양도소득세와 같아요. 같은 순서로 숫자를 넣어 보려면 해외주식 양도소득세 계산기를 쓸 수 있어요.
②편에서는 이 기준으로 실제 숫자를 넣어 세금을 계산하고, 신고 때 준비할 자료를 정리해요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제14조제3항제8호다목·제21조제1항제27호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 부칙(법률 제17757호) 제1조제2호·제5조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제37조제1항제3호·제5항·제6항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제64조의3제2항·제84조제3호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「지방세법」(법률 제21308호), 2026.1.1 시행, 제93조제18항·부칙(법률 제19230호) 제1조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=282559
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제70조제2항·제164조의4, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제17757호), 2021.1.1 시행, 제37조제5항·제개정이유·부칙 제1조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=224801
- 국가법령정보센터, 「소득세법」(법률 제18578호), 2022.1.1 시행, 제37조제5항·제개정이유, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=237497
- 국가법령정보센터, 「소득세법」(법률 제19196호), 2023.1.1 시행, 제37조제5항·제개정이유, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=247467
- 국가법령정보센터, 「소득세법」(법률 제20615호), 2025.1.1 시행, 제37조제5항·제6항·제개정이유·부칙 제1조·제12조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=267581
- 금융위원회 금융정보분석원, 「'25년 하반기 가상자산사업자 실태조사 결과」, 2026.3.25(2025.12.31 기준), 실태조사 개요 표, www.fsc.go.kr/no010101/86534
- 국가법령정보센터, 「소득세법 시행령」(대통령령 제36737호), 2026.10.1 시행, 제88조·제92조제2항제4호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=290841
'세무이슈' 카테고리의 다른 글
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
|---|---|
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
| 배우자 상속공제 ② 법정상속분 한도와 9개월 분할기한 계산법 (0) | 2026.10.03 |
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |