2026.10.7 현재 공포된 소득세법·시행령 기준, 계산 예시는 가상 사례
3줄 요약
나는 언제부터, 어떤 거래에 적용되나요?
기준은 판 날짜예요. 2027년 1월 1일 이후 가상자산을 양도하거나 대여한 분부터 적용되고, 산 날짜가 2027년 전이어도 2027년 이후에 팔면 대상이에요[6]. 그래서 2027년 거래분은 2028년 5월 종합소득세 확정신고 때 처음 신고하게 돼요[7].
| 구분 | 적용 여부 |
|---|---|
| 2026년 이전에 사서 2026년 안에 판 경우 | 가상자산소득 과세 규정 적용 안 됨[6] |
| 2026년 이전에 사서 2027년 이후 판 경우 | 적용, 취득가액 특례 있음[4] |
| 2027년 이후에 사서 판 경우 | 적용[6] |
| 가상자산을 빌려주고 받은 대가 | 2027년 이후 대여분부터 적용[1][6] |
거래소에서 거래하지 않았다고 빠지지는 않아요. 과세 대상은 가상자산을 양도·대여해 생긴 소득 전부이고, 거래소 이용 여부는 취득가액 계산 방법에서 차이가 나요[1][4].
세금은 어떻게 계산하나요?
결과부터 말하면 한 해 동안 판 가상자산 전체의 양도가액에서 필요경비를 빼고, 그 금액에서 250만원을 뺀 뒤 소득세 20%와 지방소득세 2%를 매겨요[2][3].
| 항목 | 계산 |
|---|---|
| ① 양도가액 합계 | 한 해 동안 판 가상자산의 대가 합계 |
| ② 필요경비 | 취득가액(연간 평균 단가 기준) + 거래수수료 등 부대비용[4][5] |
| ③ 가상자산소득금액 | ① − ② |
| ④ 과세 대상 | ③ − 250만원 |
| 세금 합계 | ④ × 20%(소득세) + ④ × 2%(지방소득세) |
연간 평균 단가. 취득가액은 같은 종류 가상자산을 해당 연도 초 보유분과 그해 산 분량까지 합쳐 평균한 단가로 계산해요(총평균법)[5]. 한 코인을 여러 번 나눠 샀어도 그해 평균 단가 하나로 원가를 잡는 방식이에요.
같은 해 이익과 손실. 소득금액이 한 해 양도가액 합계에서 필요경비 합계를 빼는 구조라, 같은 해 안에서 생긴 이익과 손실은 자연스럽게 합쳐져요[1][4]. 반면 손실을 다음 해로 넘겨 빼 주는 이월결손금 규정은 사업소득 결손금을 대상으로 해서, 가상자산 손실은 그해에서 끝나요[12].
250만원 이하. 한 해 가상자산소득금액이 250만원 이하면 과세최저한에 해당해 소득세를 매기지 않아요[2].
한 해 손익을 합친 뒤 250만원을 빼고 22%를 매기는 순서는 해외주식 양도소득세와 같아서, 연간 차익을 넣어 대략의 세금을 해외주식 양도소득세 계산기로 확인해 볼 수 있어요. 기존 보유분 취득가액 특례와 50% 필요경비 규정은 그 계산기에 반영되지 않으니 취득가액은 위 기준으로 먼저 정해 넣어요.
계산 예시 1: 2026년 전에 사서 2027년에 판 경우
가정(가상 사례): 2025년에 1,000만원에 산 코인을 2027년 6월에 2,300만원에 모두 팔았어요. 2026년 12월 31일 기준 시가는 1,500만원이었고, 수수료는 10만원이에요. 그해 다른 가상자산 거래는 없어요.
| 항목 | 계산 | 금액 |
|---|---|---|
| 취득가액 | 1,500만원(2026년 말 시가)과 1,000만원 중 큰 금액[4] | 1,500만원 |
| 필요경비 | 1,500만원 + 수수료 10만원 | 1,510만원 |
| 가상자산소득금액 | 2,300만원 − 1,510만원 | 790만원 |
| 과세 대상 | 790만원 − 250만원 | 540만원 |
| 소득세 | 540만원 × 20% | 108만원 |
| 지방소득세 | 540만원 × 2% | 10만 8천원 |
| 합계 | 118만 8천원 |
실제 산 가격 1,000만원으로만 계산했다면 과세 대상이 1,040만원이 되고 세금 합계는 228만 8천원이에요. 시행 전 상승분 500만원이 빠지면서 세금이 110만원 줄어든 셈이에요. 이 차이는 2026년 말 시가가 실제 취득가액보다 높을 때만 생겨요. 시가가 더 낮으면 실제 취득가액을 써요[4].
2026년 말 시가는 국세청장이 고시하는 사업자들이 2027년 1월 1일 0시에 공시한 가격의 평균이에요. 고시 사업자가 취급하지 않는 코인은 다른 사업자가 같은 시각에 공시한 가격을 써요[5].
계산 예시 2: 취득가액 증빙이 없는 경우
가정(가상 사례): 2027년에 거래소 밖에서 받은 코인을 2028년에 1,000만원에 팔았는데, 받을 때의 가격을 장부나 증빙으로 확인할 수 없어요.
| 항목 | 계산 | 금액 |
|---|---|---|
| 필요경비 | 1,000만원 × 50%[4][5] | 500만원 |
| 가상자산소득금액 | 1,000만원 − 500만원 | 500만원 |
| 과세 대상 | 500만원 − 250만원 | 250만원 |
| 소득세 | 250만원 × 20% | 50만원 |
| 지방소득세 | 250만원 × 2% | 5만원 |
| 합계 | 55만원 |
이 방식은 2027년 이후 취득분 가운데 거래소를 거치지 않아 실제 취득가액을 확인할 수 없는 경우 등에 쓰고, 수수료 같은 부대비용은 따로 빼 주지 않아요[4][5]. 실제로 더 싸게 샀어도, 더 비싸게 샀어도 증빙이 없으면 이 비율이 기준이 돼요.
신고와 자료 제출은 어떻게 이뤄지나요?
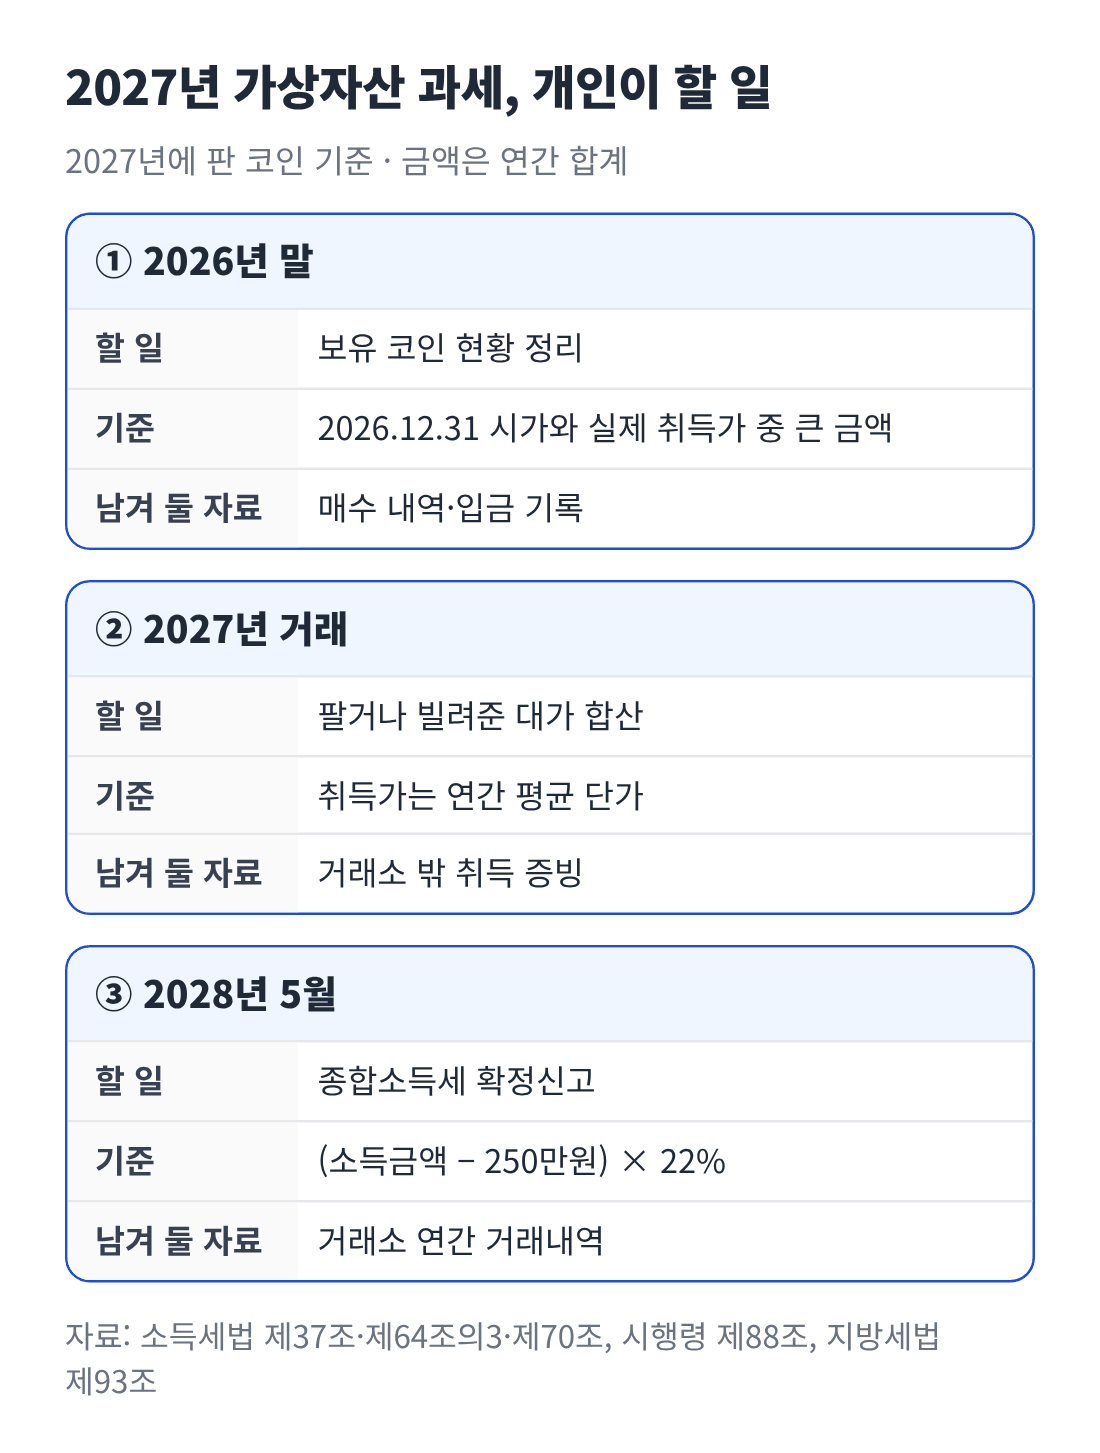
2026년 말 보유 현황 기록부터 2027년 거래, 2028년 5월 종합소득세 신고까지 개인이 할 일과 기준을 단계별로 정리한 카드
| 단계 | 내용 |
|---|---|
| 신고 시기 | 양도·대여한 해의 다음 해 5월 종합소득세 확정신고[7] |
| 신고 대상 | 분리과세라 다른 소득과 합치지 않아도, 확정신고는 해야 해요[7] |
| 거래소 자료 | 가상자산사업자가 분기 또는 연도 종료일의 다음다음 달 말일까지 거래내역 등을 세무서에 제출[8] |
| 지방소득세 | 소득세와 별도로 2% 결정세액이 계산돼요[3] |
국내 사업자가 제출하는 자료는 그 사업자를 통한 거래에 관한 것이에요[8]. 해외 거래소나 개인 지갑에서 산 코인은 본인이 남긴 취득 기록이 취득가액을 증명하는 자료가 돼요.
함께 봐야 할 제도는 무엇인가요?
상속·증여받은 코인. 상속세·증여세는 지금도 가상자산에 매겨져요. 국세청장이 고시한 사업자가 취급하는 가상자산은 평가기준일 전·후 각 1개월 동안 공시된 일평균가액의 평균으로 평가해요[9][10]. 그 밖의 가상자산은 다른 사업자가 공시하는 일평균가액이나 종료시각 시세 등 합리적으로 인정되는 가액으로 평가해요[10]. 평가한 금액에서 세금이 계산되는 순서는 상속·증여세 계산구조에서 정리했어요.
코인을 증여받았다면 평가한 금액을 증여세 계산기에 넣어 10년 합산과 증여재산공제를 반영한 세액을 확인할 수 있어요.
양도·대여가 아닌 방법으로 받은 코인. 거래소 이벤트로 받은 코인, 일한 대가로 받은 코인은 2027년을 기다리지 않고 지금도 상금·근로소득 등 받은 성격에 따라 과세될 수 있어요. ③편에서 조세심판원 결정으로 살펴봐요.
비거주자. 비거주자가 국내 사업자를 통해 가상자산을 양도·대여·인출하면 사업자가 세금을 원천징수해요. 지급금액의 10%와 양도차익의 20% 중 적은 금액이고, 차익을 확인할 수 없으면 지급금액의 10%예요[11].
지금 점검해 둘 것
| 점검 항목 | 확인할 내용 |
|---|---|
| 2026년 말 보유 현황 | 코인별 수량, 보관 장소(거래소·개인 지갑·해외 거래소) |
| 실제 취득가액 | 매수 내역·입금 기록. 2026년 말 시가보다 높은지 비교 |
| 거래소 밖 취득분 | 받은 경로와 그때 가격을 보여 줄 증빙. 없으면 2027년 이후 취득분은 50% 기준 적용 |
| 가족 간 이전 | 배우자·자녀 계정으로 옮긴 코인의 소유 관계 기록(증여 판단에 쓰임) |
| 이벤트·보상 수령 | 받은 날짜와 가격, 이벤트 조건 |
정리: 계산 전에 먼저 정할 세 가지
| 질문 | 답 |
|---|---|
| 언제 판 거래부터인가? | 2027.1.1 이후 양도·대여분[6] |
| 취득가액은 무엇으로 잡나? | 기존 보유분은 2026년 말 시가와 실제 취득가액 중 큰 금액, 확인 불가 시 양도가액의 50%[4] |
| 세금은 얼마인가? | (연간 소득금액 − 250만원) × 22%[2][3] |
③편에서는 과세 시행 전인데도 세금이 부과된 이벤트 보상, 업무 대가 코인, 가족 계정 이전 사례를 조세심판원 결정으로 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제21조제1항제27호·제3항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제64조의3제2항·제84조제3호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「지방세법」(법률 제21308호), 2026.1.1 시행, 제93조제18항·부칙(법률 제19230호) 제1조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=282559
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제37조제1항제3호·제5항·제6항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법 시행령」(대통령령 제36737호), 2026.10.1 시행, 제88조·제92조제2항제4호, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=290841
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 부칙(법률 제17757호) 제1조제2호·제5조, 부칙(법률 제20615호) 제6조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제14조제3항제8호다목·제70조제1항·제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제164조의4, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2026.1.1 시행, 제60조제1항·제65조제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 국가법령정보센터, 「상속세 및 증여세법 시행령」(대통령령 제36741호), 2026.10.1 시행, 제60조제2항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=290845
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제119조제12호타목·제156조제1항제8호나목·제16항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
- 국가법령정보센터, 「소득세법」(법률 제21548호), 2026.4.21 시행, 제45조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285523
'세무이슈' 카테고리의 다른 글
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
|---|---|
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
| 배우자 상속공제 ② 법정상속분 한도와 9개월 분할기한 계산법 (0) | 2026.10.03 |
| 배우자 상속공제 ① 최소 5억·최대 30억, 왜 이런 구조가 됐나 (0) | 2026.10.03 |