VALUE SKETCH · 회계사 V.Note
숫자 너머의 가치를 그립니다
경제·세금·기업, 회계사의 눈으로 쉽게 읽는 숫자
Instagram · YouTube · Threads전체 채널 한 번에 보기→2026.10.9 시행 법령 기준. 계산 예시는 가상 사례예요
3줄 요약
내 소득이면 언제부터, 얼마까지 공제되나요?
지금 한도(600만·500만·400만·200만원)는 2025년 과세기간에 납부한 공제부금부터 적용돼요.[4] 그래서 2025년 귀속 종합소득세 신고 때부터 사업소득금액 4천만원 초과 6천만원 이하 구간도 500만원 한도를 써요.
연간 납입 상한은 2026년 7월 1일 이후 납입분부터 '연 1,800만원 이하'로 바뀌었어요.[5] 다만 소득공제 한도는 그대로라, 많이 넣는다고 공제가 늘지는 않아요.
| 적용 대상 | 공제받는 소득 |
|---|---|
| 개인사업자 | 사업소득금액 |
| 법인 대표(총급여 8천만원 이하) | 근로소득금액 |
공제액은 어떻게 계산하나요?
공제액은 '그해 납입액과 구간 한도 중 적은 금액'에 '사업소득 가운데 부동산임대업 외 소득의 비율'을 곱한 값이에요.[1]
| 항목 | 계산 |
|---|---|
| A. 기준 금액 | 그해 납입액과 구간 한도 중 적은 금액 |
| B. 비율 | (사업소득금액 − 부동산임대업 소득금액) ÷ 사업소득금액 |
| C. 공제 상한 | 사업소득금액 − 부동산임대업 소득금액 |
| 공제액 | A × B (C를 넘지 못함) |
구간 한도를 고를 때 쓰는 사업소득금액은 부동산임대업 소득을 포함한 전체 사업소득금액이에요.[1] 부동산임대업 소득은 비율(B)에서만 빠져요.
계산 예시 1: 임대소득이 없는 경우
가정: 가상 사례. 사업소득금액 3,500만원, 부동산임대업 소득 없음, 그해 납입액 600만원(월 50만원), 노란우산 외 종합소득공제 합계 500만원.
| 항목 | 계산 | 금액 |
|---|---|---|
| A. 기준 금액 | 납입 600만원과 한도 600만원 중 적은 금액 | 600만원 |
| B. 비율 | (3,500만원 − 0) ÷ 3,500만원 | 100% |
| 공제액 | 600만원 × 100% | 600만원 |
이 공제가 줄이는 세금은 소득세 구간에 따라 달라요. 과세표준이 3,000만원에서 2,400만원으로 내려가면 두 금액 모두 1,400만원 초과 5,000만원 이하 구간(세율 15%)이라 산출세액이 324만원에서 234만원으로 90만원 줄어요.[6] 지방소득세는 별도예요.
| 항목 | 계산 | 산출세액 |
|---|---|---|
| 공제 전 | 84만원 + (3,000만원 − 1,400만원) × 15% | 324만원 |
| 공제 후 | 84만원 + (2,400만원 − 1,400만원) × 15% | 234만원 |
| 차이 | 324만원 − 234만원 | 90만원 |
이 계산은 세액공제·감면이 없고, 다른 소득이 없다는 전제에서만 맞아요.
계산 예시 2: 임대소득이 섞인 경우
가정: 가상 사례. 사업소득금액 8,000만원(이 중 부동산임대업 소득금액 2,000만원), 그해 납입액 500만원.
| 항목 | 계산 | 금액 |
|---|---|---|
| A. 기준 금액 | 납입 500만원과 한도 400만원(6천만원 초과 1억원 이하) 중 적은 금액 | 400만원 |
| B. 비율 | (8,000만원 − 2,000만원) ÷ 8,000만원 | 75% |
| C. 공제 상한 | 8,000만원 − 2,000만원 | 6,000만원 |
| 공제액 | 400만원 × 75% | 300만원 |
한도(400만원)보다 100만원 더 낸 납입액과, 비율 때문에 공제받지 못한 100만원은 '소득공제받지 않은 납입액'으로 쌓여요. 나중에 공제금을 받을 때 이 금액은 과세 대상에서 빠지므로 연도별 공제 내역을 남겨 둘 필요가 있어요.[1][5]
해지하면 세금은 어떻게 되나요?
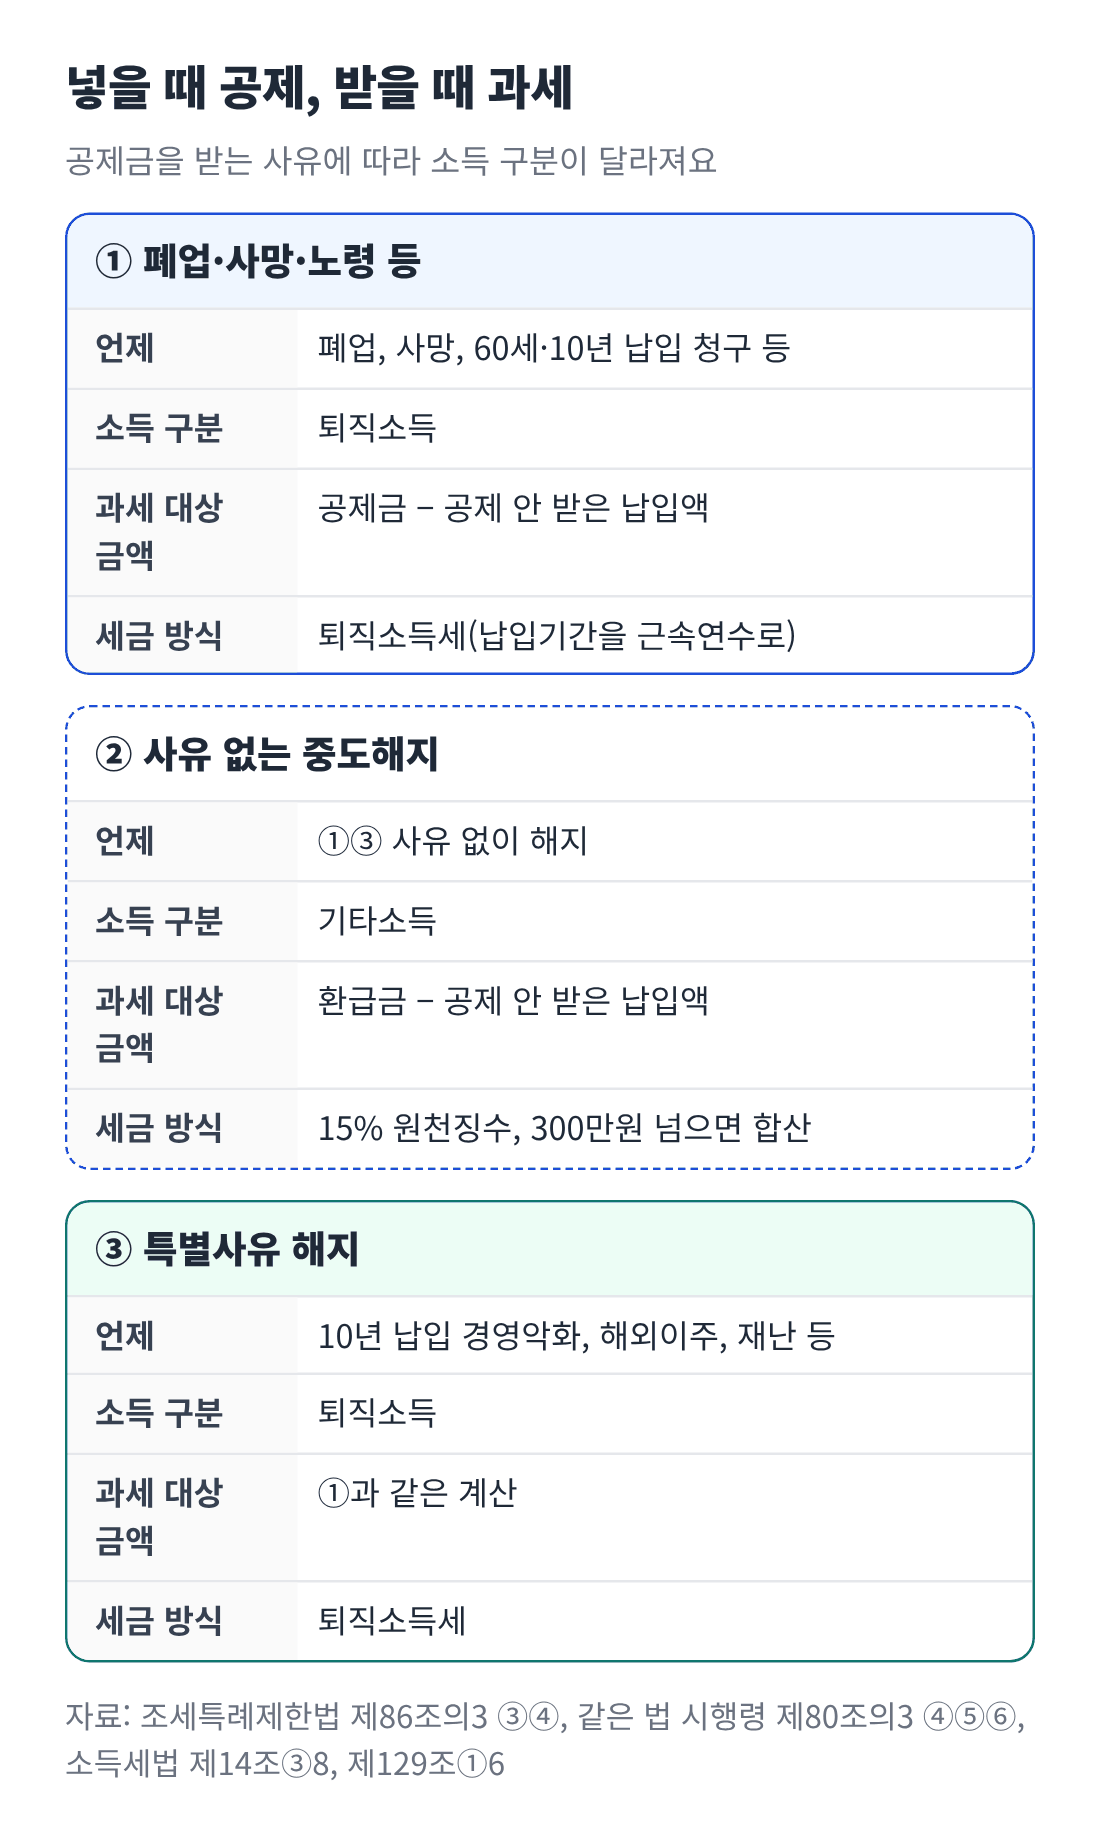
노란우산공제 공제금을 폐업 등으로 받을 때, 사유 없이 중도해지할 때, 경영악화 등 특별사유로 해지할 때 각각 퇴직소득 또는 기타소득으로 과세되는 구조
폐업·사망·법인 대표 지위 상실·60세 이상 10년 납입 후 청구 같은 사유 없이 해지하면 받은 돈 중 공제받은 부분이 기타소득이 돼요.[1][5] 소득세법은 이를 '소기업·소상공인 공제부금의 해지일시금'으로 기타소득에 넣어요.[2]
| 항목 | 계산 |
|---|---|
| A. 해지 환급금 | 해지로 받은 금액 |
| B. 공제 안 받은 납입액 | 소득공제를 받지 않고 낸 금액의 누계(증빙으로 확인되는 금액) |
| 기타소득 | A − B |
B가 A보다 크면 기타소득은 0으로 봐요.[5] 원천징수세율은 15%예요.[7]
가정: 가상 사례. 7년간 4,200만원 납입, 그중 소득공제받은 금액 3,600만원(공제 안 받은 납입 600만원), 해지 환급금 4,500만원.
| 항목 | 계산 | 금액 |
|---|---|---|
| A. 해지 환급금 | 4,500만원 | |
| B. 공제 안 받은 납입액 | 4,200만원 − 3,600만원 | 600만원 |
| 기타소득 | 4,500만원 − 600만원 | 3,900만원 |
| 원천징수 소득세 | 3,900만원 × 15% | 585만원 |
이 사례의 기타소득금액은 300만원을 넘어요. 해지일시금 기타소득은 금액이 300만원 이하이고 원천징수됐을 때만 분리과세로 끝낼 수 있어요.[3] 넘으면 다음 해 종합소득세 신고 때 사업소득 등과 합산하고, 원천징수된 585만원은 기납부세액으로 빼요.
같은 3,900만원을 폐업으로 받았다면 퇴직소득이 돼요. 퇴직소득은 다른 소득과 합산하지 않고, 납입월수를 12로 나눈 연수를 근속연수로 써서 따로 계산해요.[1][5]
퇴직소득으로 보는 특별해지 사유는 무엇인가요?
사유 없이 해지해도 아래에 해당하면 기타소득이 아니라 퇴직소득으로 과세해요.[1][5]
| 사유 | 요건 |
|---|---|
| 경영악화 | 납입월수 120개월 이상, 총수입금액이 직전 3개 과세연도 평균보다 20% 이상 감소 |
| 천재지변·재난 | 해지 전 6개월 이내 발생, 재난은 15일 이상 입원 피해 |
| 해외이주 | 해지 전 6개월 이내 해외이주 |
| 입원치료·요양 | 해지 전 6개월 이내 3개월 이상 입원치료·요양이 필요한 상해·질병 |
경영악화의 비교 연도는 해지 시점에 따라 달라요. 직전 연도 소득 신고기한(개인 5월) 전에 해지하면 전전 연도 총수입금액을, 신고기한이 지난 뒤 해지하면 직전 연도 총수입금액을 그 전 3개 연도 평균과 비교해요.[5] 특별해지를 하려면 중소기업중앙회에 특별해지사유신고서를 내야 해요.[5]
신고 때 무엇을 내나요?
개인사업자는 종합소득세 확정신고 때, 법인 대표는 연말정산 때 공제부금납입증명서를 내요.[5] 국세청 소득공제 증빙 자료로 납입 내역이 제공되면 그 서류로 대신할 수 있어요.[5]
밀린 공제부금을 나중에 내거나 미리 낸 경우도 정해져 있어요. 마지막 납입일이 속한 달 말일부터 1년 6개월이 지나기 전에 그 기간분을 내거나, 그해 6개월분을 분기 전에 먼저 내면 해당 분기에 낸 것으로 봐요.[5]
지금 점검해 둘 것
| 점검 항목 | 확인할 내용 |
|---|---|
| 내 사업소득금액 구간 | 4천만·6천만·1억원 중 어디에 드는지 |
| 납입액과 한도 | 한도를 넘는 납입분은 공제 없이 쌓임 |
| 부동산임대업 소득 | 임대소득 비중만큼 공제 축소 |
| 법인 대표 총급여 | 8천만원 이하인지 |
| 공제받은 금액 기록 | 연도별 공제액을 남겨 해지·폐업 때 대조 |
| 해지 전 사유 확인 | 폐업·특별해지 사유인지, 단순 해지인지 |
정리: 공제와 과세를 가르는 질문
| 질문 | 답 |
|---|---|
| 공제액은? | 납입액과 한도 중 적은 금액 × 임대소득 외 비율 |
| 해지하면? | 공제받은 부분이 기타소득, 15% 원천징수 |
| 300만원 넘으면? | 종합소득세 신고 때 합산 |
| 폐업하면? | 퇴직소득으로 따로 계산 |
| 경영악화 해지는? | 10년 이상 납입·매출 20% 이상 감소면 퇴직소득 |
노란우산공제 ③에서는 해지일시금 과세를 두고 실제로 다툰 조세심판원 결정과 법원 판결을 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「조세특례제한법」 제86조의3, 법률 제21467호(2026.9.18 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=284389
- 국가법령정보센터, 「소득세법」 제21조 제1항 제18호, 법률 제21221호(2026.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280405
- 국가법령정보센터, 「소득세법」 제14조 제3항 제8호 가목, 법률 제21221호(2026.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280405
- 국가법령정보센터, 「조세특례제한법」 법률 제20778호 부칙 제11조, 2025.3.14 공포, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=269877
- 국가법령정보센터, 「조세특례제한법 시행령」 제80조의3 제1항~제10항 및 대통령령 제36127호 부칙 제17조, 대통령령 제36587호(2026.9.18 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288915
- 국가법령정보센터, 「소득세법」 제55조 제1항, 법률 제21221호(2026.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280405
- 국가법령정보센터, 「소득세법」 제129조 제1항 제6호 나목, 법률 제21221호(2026.1.1 시행), www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280405
'세무이슈' 카테고리의 다른 글
| 노란우산공제 ③ 해지일시금, 원천징수로 끝나지 않는 이유 (0) | 2026.10.09 |
|---|---|
| 노란우산공제 ① 소득공제 한도 600만원, 누가 얼마나 받나 (0) | 2026.10.09 |
| 가상자산 과세 ③ 시행 전에도 과세된 이벤트 보상·코인 이전 사례 (0) | 2026.10.07 |
| 가상자산 과세 ② 기존 보유분 취득가액과 250만원 공제 계산법 (0) | 2026.10.07 |
| 가상자산 과세 ① 2027년 시행, 250만원 공제·세율 20% 구조 (0) | 2026.10.07 |