VALUE SKETCH · 김영환 회계사
숫자 너머의 가치를 그립니다
경제·세금·기업, 회계사의 눈으로 쉽게 읽는 숫자
Instagram · YouTube · Threads전체 채널 한 번에 보기→은행 산업의 시장 규모와 예대금리차 추이, 인가·자본 규제로 생기는 진입장벽, 시중·특수·인터넷은행과 2금융권 사이의 경쟁 구도를 2025년 통계로 정리해요.
자료 기준: 한국은행 경제통계시스템(2025년 말·연 단위) · 각 사 2025 사업보고서
3줄 요약
은행 시장은 얼마나 큰가요?
결론2025년 말 예금은행 대출금은 2,490.9조 원이고 수신은 2,814.5조 원이에요.[1]
한국은행 통계로 본 예금은행 대출금은 2015년 말 1,346.8조 원에서 2025년 말 2,490.9조 원으로 늘었어요.[1] 10년 동안 1.85배, 연평균 6.3% 성장한 셈이에요.
아래 표는 한국은행 통계의 예금은행 기준이고, 단위는 조 원(연말 잔액)이에요.[1]
| 연말 | 대출금 | 수신합계 |
|---|---|---|
| 2015 | 1,346.8조 | 1,508.5조 |
| 2019 | 1,698.6조 | 1,900.2조 |
| 2021 | 2,050.7조 | 2,329.6조 |
| 2023 | 2,266.5조 | 2,531.2조 |
| 2025 | 2,490.9조 | 2,814.5조 |
2025년 말 수신합계 2,814.5조 원에는 원화예금 2,189.7조 원과 은행이 발행한 금융채 349.5조 원이 함께 들어 있어요.[1] 은행 돈의 대부분은 예금이지만, 채권으로 모으는 몫도 작지 않아요.
금리가 오르면 은행이 더 버나요?
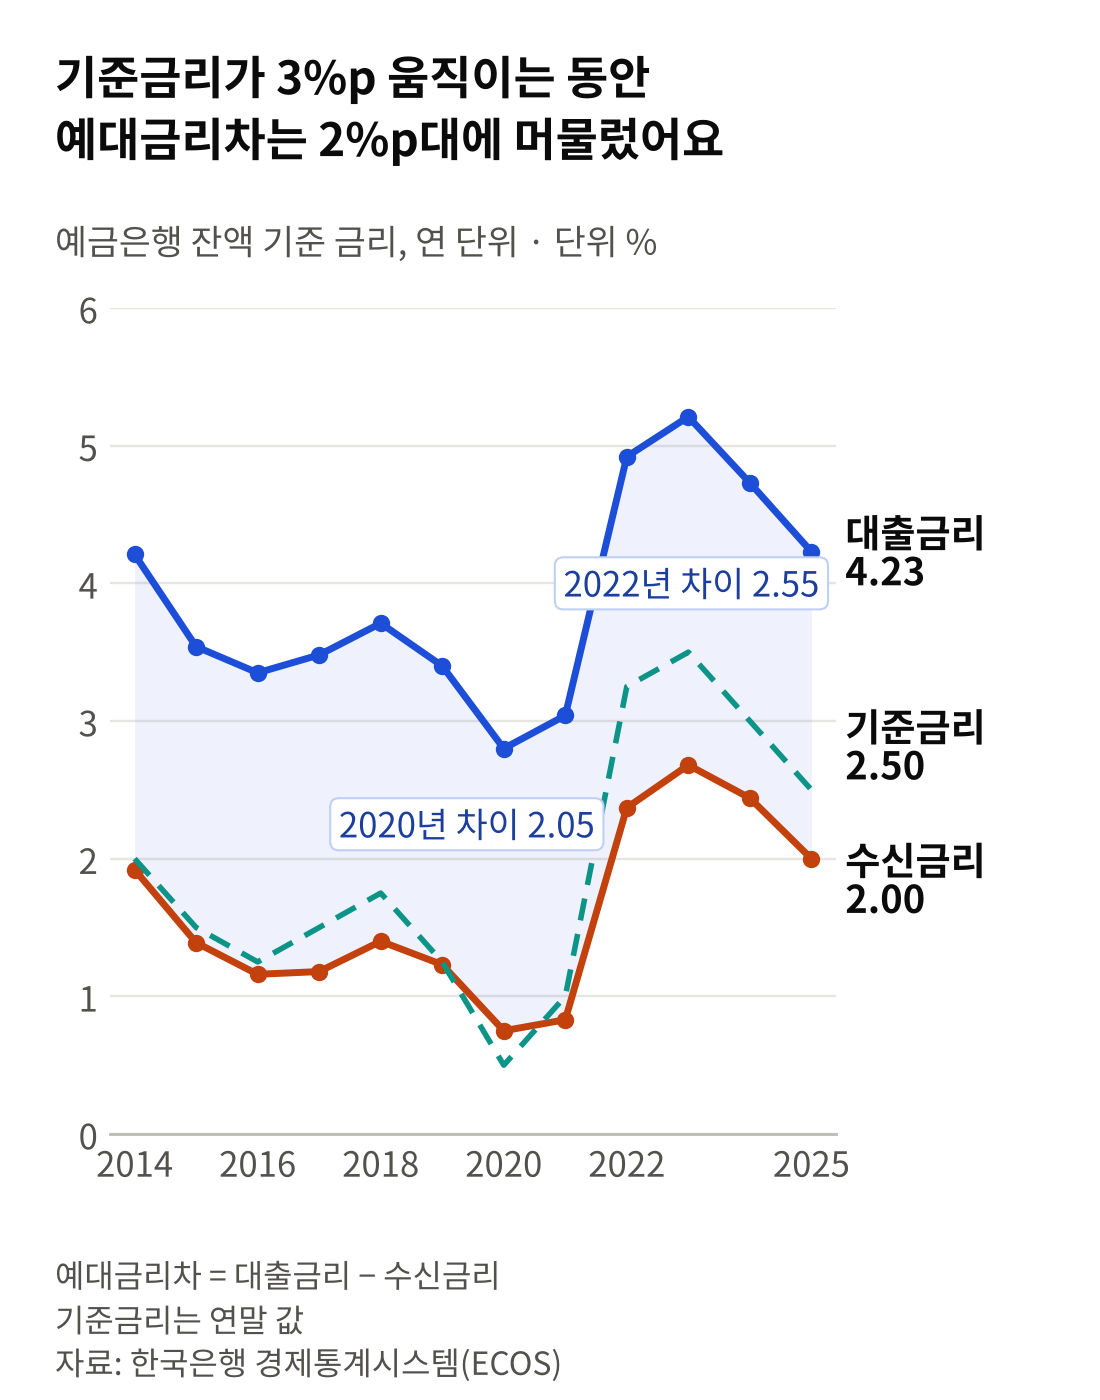
2014~2025년 예금은행 잔액 기준 대출금리·수신금리와 한국은행 기준금리 추이. 기준금리가 0.5~3.5% 사이에서 움직이는 동안 대출금리와 수신금리 차이는 2.05~2.55%p 범위에 머문 모습
파란 선은 대출금리, 주황 선은 수신금리, 초록 점선은 기준금리예요. 두 실선 사이의 색칠한 폭이 예대금리차예요.
기준금리는 2020년 말 0.5%에서 2023년 말 3.5%까지 3%p 올랐다가 2025년 말 2.5%로 내려왔어요.[3] 잔액 기준 예대금리차는 2020년 2.05%p에서 2022년 2.55%p, 2023년 2.53%p를 거쳐 2025년 2.23%p가 됐어요.[2] 금리 수준이 크게 바뀌어도 차이는 0.5%p 범위 안에 있었어요.
2022년 금리 상승기에 차이가 넓어지고 2024~2025년 인하기에 좁아졌지만, 그 폭은 금리 수준의 변화보다 훨씬 작았어요. 그래서 은행 이익은 금리 방향 못지않게 대출 규모, 조달 구성, 대손 비용에서도 크게 갈려요.
왜 아무나 은행을 못 차리나요?
은행업은 금융당국의 인가를 받아야 할 수 있어요. 카카오뱅크는 2015년 11월 예비인가, 2017년 4월 은행업 인가를 거쳐 2017년 7월에야 영업을 시작했어요.[6] 2016년 1월 준비법인 설립부터 영업까지 1년 반이 걸린 셈이에요.
| 단계 | 필요한 것 |
|---|---|
| 시작 | 은행업 인가. 카카오뱅크는 신규 인가 요건으로 자본력·건전성·IT 기술력·사업모델을 들었어요[6] |
| 확장 | 대출이 늘수록 더 쌓아야 하는 자본, 싸게 모을 수 있는 예금 기반 |
| 유지 | 위험관리·소비자보호 체계, 꾸준한 전산 투자 |
진입 이후에도 장벽은 이어져요. 대출을 늘리려면 자본이 같이 늘어야 하고, 싼 예금을 모으려면 고객이 월급 통장과 결제 계좌를 옮겨 와야 해요. 새 은행이 인가를 받아도 규모를 키우는 데 시간이 걸리는 이유예요.
규제는 이익에 어디서 닿나요?
참고
자본 규제 숫자 읽는 법
바젤III 기준에 따라 은행은 위험가중자산 대비 보통주자본 4.5%, 기본자본 6.0%, 총자본 8.0%를 최소로 지켜요. 여기에 자본보전 2.5%, 경기대응 1.0%, 국내 시스템적 중요은행 1.0%가 더해져 국민은행은 9.0%·10.5%·12.5%를 유지해야 해요.[7]
자본 규제는 대출 성장과 배당의 한도로 작동해요. 같은 순이익이라도 자본을 더 쌓아야 하는 은행은 그만큼 대출을 덜 늘리거나 주주에게 덜 돌려줘요.
업무 범위를 정하는 법도 은행마다 달라요. 인터넷전문은행은 특례법에 따라 중소기업이 아닌 법인에는 대출할 수 없어서, 가계와 중소기업 대출만 할 수 있어요.[8] 기업은행은 중소기업은행법을 근거로 중소기업금융채권을 발행하고, 은행장은 금융위원장 제청으로 대통령이 임면해요.[9]
예금보험료도 조달 비용의 일부예요. 카카오뱅크는 원화예수금 이자금액을 예금이자와 예금보험료를 합한 값으로 공시해요.[10] 예금자를 보호하는 장치가 은행 입장에서는 예금 한 단위마다 붙는 비용이에요.
산업 안에서는 누가 얼마나 차지하나요?
국민은행 사업보고서의 점유율 표는 4대 시중은행과 기업은행·농협은행 6곳을 비교해요.[11] 아래 표의 단위는 조 원, 괄호는 6개 은행 합계 대비 점유율이고 2025년 3분기 말 잔액 기준이에요.
| 은행 | 원화예수금 | 원화대출금 |
|---|---|---|
| 국민 | 377.7조(20.9%) | 375.4조(19.3%) |
| 신한 | 336.3조(18.6%) | 331.5조(17.1%) |
| 하나 | 318.8조(17.6%) | 317.2조(16.3%) |
| 우리 | 304.3조(16.8%) | 300.5조(15.5%) |
| 농협 | 339.3조(18.7%) | 304.1조(15.7%) |
| 기업 | 133.7조(7.4%) | 312.6조(16.1%) |
눈에 띄는 건 기업은행이에요. 대출 점유율은 16.1%로 다른 은행과 비슷하지만 예금 점유율은 7.4%예요.[11] 기업은행은 자체 공시에서 중소기업금융채권을 포함하면 원화예수금 점유율이 15.97%라고 밝혀, 빈자리를 채권으로 메우는 구조를 보여줘요.[12]
인터넷전문은행은 아직 작아요. 카카오뱅크 사업보고서 기준 2025년 3분기 말, 4대 시중은행과 인터넷전문은행 3곳의 원화예수금 1,463.0조 원 중 카카오뱅크는 4.5%, 케이뱅크 2.1%, 토스뱅크 2.0%였어요.[13] 대출은 가계·중소기업 대출 기준 카카오뱅크 3.6%예요.[13]
산업 밖에서는 누구와 경쟁하나요?
예금자가 고를 수 있는 다른 선택지는 상호금융·새마을금고·신협·저축은행 같은 2금융권이에요. 이들 4개 업권의 2025년 말 수신은 1,029.8조 원으로, 예금은행 원화예금 2,189.7조 원의 절반 가까이 돼요.[1][4]
아래 표는 2025년 말 수신 잔액이고, 단위는 조 원이에요.[1][4]
| 업권 | 2025년 말 수신 |
|---|---|
| 예금은행(원화예금) | 2,189.7조 |
| 상호금융 | 529.9조 |
| 새마을금고 | 255.3조 |
| 신협 | 145.7조 |
| 저축은행 | 99.0조 |
2025년 신규 1년 정기예금(예탁금) 금리는 예금은행 2.73%, 저축은행 2.99%, 새마을금고 3.01%, 신협 3.02%였어요.[5] 2금융권이 은행보다 0.26~0.29%p 높은 금리를 줬다는 뜻이고, 같은 대출을 해도 조달 비용에서 은행이 유리한 구조로 보여요.
경쟁은 예금 밖에서도 일어나요. 기업은행은 사업보고서에서 AI 기술과 스테이블코인 같은 디지털 자산 확산으로 금융산업 재편이 빨라지고 있다고 적었어요.[14]
정리: 은행 이익은 금리 수준만큼 규모·조달·비용에서도 갈려요
Q시장은 얼마나 큰가요?
예금은행 대출금 2,490.9조 원(2025년 말), 10년 새 1.85배예요
Q금리가 오르면 더 버나요?
차이는 넓어지지만 2.05~2.55%p 범위 안이에요
Q진입장벽은 무엇인가요?
인가, 대출과 함께 늘어야 하는 자본, 싼 예금 기반이에요
Q경쟁은 어디서 갈리나요?
예금 기반이 약하면 채권 등 비싼 조달에 기대야 해요
다음 편에서는 국민은행·기업은행·카카오뱅크의 2025년 숫자로 이 차이가 이익에 어떻게 이어지는지 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 특정 기업이나 금융상품에 대한 투자 권유가 아니에요.
출처
- 한국은행, 「경제통계시스템: 예금은행 대출금(말잔)·예금은행 총수신(말잔)」, 2026.10.14 조회(2015~2025 연말 잔액), ecos.bok.or.kr/
- 한국은행, 「경제통계시스템: 예금은행 가중평균금리(잔액 기준) 총대출·총수신」, 2026.10.14 조회(2014~2025 연 단위), ecos.bok.or.kr/
- 한국은행, 「경제통계시스템: 한국은행 기준금리」, 2026.10.14 조회(2014~2025 연말 값), ecos.bok.or.kr/
- 한국은행, 「경제통계시스템: 비은행금융기관 수신(말잔)」 상호금융·새마을금고·신용협동조합·상호저축은행, 2026.10.14 조회(2025년 말), ecos.bok.or.kr/
- 한국은행, 「경제통계시스템: 예금은행·비은행금융기관 가중평균금리(신규취급액 기준) 1년 정기예금·정기예탁금」, 2026.10.14 조회(2025 연 단위), ecos.bok.or.kr/
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), I-1 회사의 개요·II-2 가. 영업의 개황·II-5 마. 국내외 시장 여건, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), III-3 연결재무제표 주석 4-6 자본관리, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-5 마. (3) 시장 점유율 추이, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 중소기업은행, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), I-1 회사의 개요·I-2 회사의 연혁(임원 임면), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-2 다. 자금 조달 및 운용 현황(주3), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-2 라. 시장점유율(금융통계정보시스템 말잔 기준), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 중소기업은행, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-2 3. 시장점유율(원화예수금, 중금채 포함), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-5 마. (3) 시장 점유율 추이(원화예수금·원화대출금), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 중소기업은행, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-5 3. 사업부문별 현황 가. (6) 경쟁상황, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
'산업분석' 카테고리의 다른 글
| 은행 산업 ③ KB국민·IBK기업·카카오뱅크 사업모델 비교 (0) | 2026.10.14 |
|---|---|
| 은행 산업 ① 예대마진으로 보는 밸류체인과 돈의 흐름 (0) | 2026.10.14 |
| 반도체 산업 ③ 삼성전자·SK하이닉스·DB하이텍 사업모델 비교 (0) | 2026.10.03 |
| 반도체 산업 ② 시장규모·진입장벽·규제·경쟁, 불황을 버티는 조건 (0) | 2026.10.03 |
| 반도체 산업 ① 밸류체인, 설계·제조·장비 중 돈은 어디로 흐르나 (0) | 2026.10.03 |