VALUE SKETCH · 김영환 회계사
숫자 너머의 가치를 그립니다
경제·세금·기업, 회계사의 눈으로 쉽게 읽는 숫자
Instagram · YouTube · Threads전체 채널 한 번에 보기→은행이 예금과 채권으로 모은 돈을 대출로 굴려 이자 차이로 버는 구조를 국민은행 2025년 숫자로 따라가고, 이익을 가르는 네 변수를 정리해요.
자료 기준: 각 사 2025 사업보고서(별도 재무제표) · 한국은행 경제통계시스템
3줄 요약
은행은 누구에게 돈을 받아 무엇으로 버나요?
월급이 통장에 들어오고 카드값과 대출 이자가 빠져나가는 일은 모두 은행 계좌에서 일어나요. 고객이 은행에 바라는 것은 두 가지예요. 돈을 안전하게 맡겨 두고 바로 쓰는 것, 그리고 필요할 때 돈을 빌리는 것이에요.
은행은 이 두 고객을 이어 줘요. 국민은행은 사업보고서에서 은행이 예금과 채무증서 발행으로 불특정 다수에게서 자금을 모아 자금이 필요한 쪽에 공급한다고 설명해요.[2] 그래서 은행의 상품은 결국 '자금'이고, 매출은 대부분 이자예요.
이 글에서 은행 산업의 범위는 예금을 받아 대출하는 은행으로 잡아요. 같은 일을 하는 상호금융·저축은행은 병렬 경로로, 은행 창구에서 파는 보험·펀드와 신탁은 인접 사업으로 나눠 봐요.
돈은 예금자에서 차입자로, 이자는 반대로 흘러요
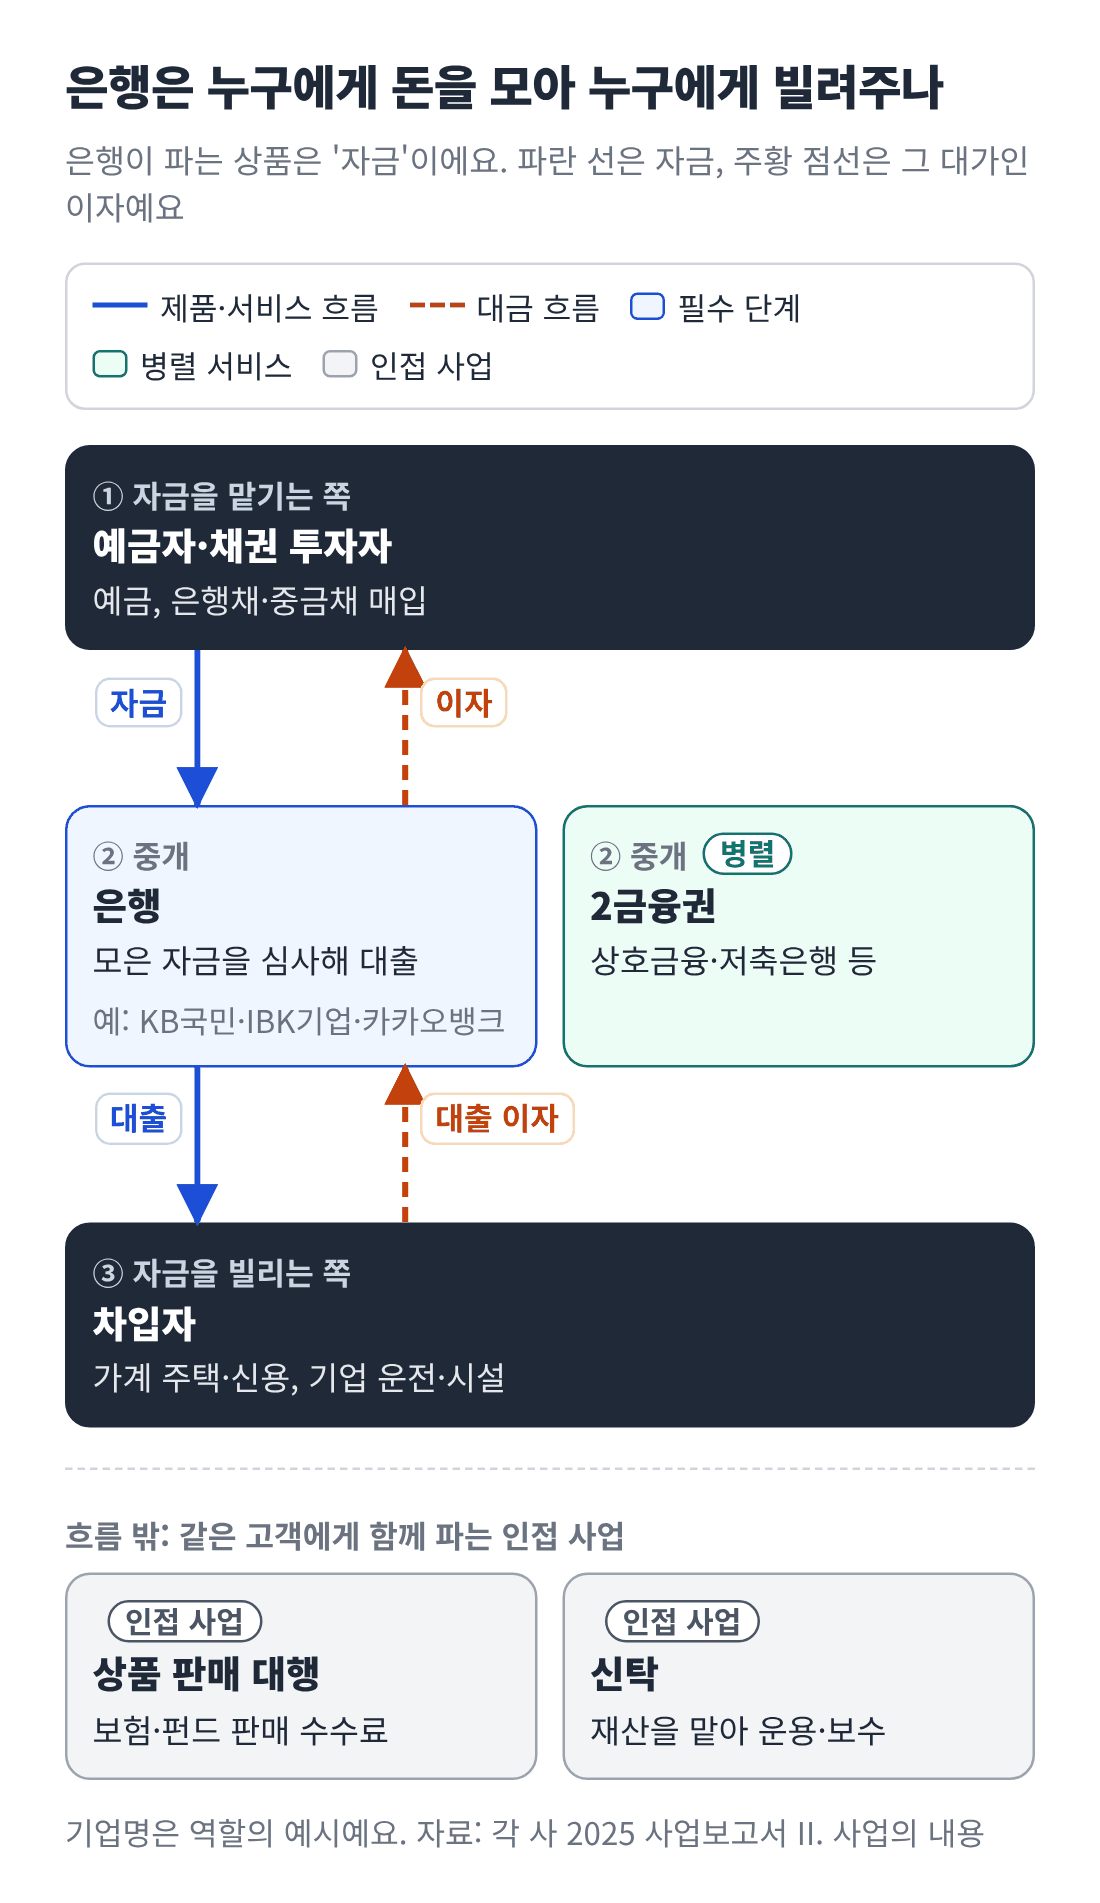
예금자와 채권 투자자가 은행에 자금을 맡기고 이자를 받으며, 은행이 그 자금을 가계·기업에 빌려주고 대출 이자를 받는 구조
파란 선은 자금이 가는 방향, 주황 점선은 그 대가인 이자예요. 예금자와 채권 투자자는 은행에 돈을 맡기고 이자를 받고, 차입자는 돈을 빌리고 이자를 내요. 은행은 받는 이자와 주는 이자의 차이를 가져가요.
은행은 어떻게 모으고, 빌려주고, 결제하나요?
1) 자금 조달: 예금이 중심, 채권은 은행마다 달라요
국민은행의 2025년 평균 조달액 539.3조 원 가운데 예수금이 66.6%였고, 예수금 평균이자율은 2.10%였어요.[2] 은행 조달의 기본은 예금이라는 뜻이에요.
다만 모든 은행이 같지는 않아요. 기업은행은 같은 해 평균 조달액의 42.3%를 중소기업금융채권 등 발행채권으로, 28.0%를 예수금으로 모았어요.[3] 채권 이자율은 3.14%로 예수금 1.30%보다 높아서, 조달 구성이 곧 조달 비용 차이로 이어져요.[3]
2) 대출: 가계와 기업, 그리고 금리 차이
국민은행의 2025년 말 원화대출금 377.7조 원은 기업자금 49.9%, 가계자금 48.6%로 나뉘어요.[4] 원화대출채권 평균이자율은 4.05%, 원화예수금 평균이자율은 2.05%로 예대금리차는 2.00%p였어요.[5]
은행이 공시하는 순이자마진(NIM: 순이자이익을 이자가 붙는 자산 평균잔액으로 나눈 비율)은 1.74%였어요.[5] 예대금리차보다 작은 건 대출보다 금리가 낮은 원화 유가증권(2.46%)과 예금보다 비싼 CD(2.99%) 같은 자산·조달이 함께 계산되기 때문이에요.[2]
대출에는 은행 혼자 하지 않는 경로도 있어요. 국민은행은 보금자리론을 한국주택금융공사와의 협약에 따라 취급하고, 대출 뒤 일정 기간마다 공사에 자산을 넘긴다고 공시했어요.[6] 이런 대출은 정책 기관이 상품 조건을 정하고 은행은 창구 역할을 맡아요.
3) 결제와 상품 판매: 수수료는 작지만 꾸준해요
은행은 송금·외환 같은 결제 서비스와 보험·펀드 판매에서 수수료를 받아요. 국민은행은 방카슈랑스를 보험회사의 대리점으로서 보험상품을 판매하는 업무라고 설명해요.[6] 2025년 국민은행 순수수료이익은 1.23조 원이었어요.[1]
수수료가 꼭 남는 장사는 아니에요. 카카오뱅크는 2025년 수수료수익 3,105억 원을 벌었지만 수수료비용도 2,862억 원을 썼고, 그중 카드업무 관련이 1,112억 원, CD·ATM 지급수수료가 617억 원이었어요.[7] 회사는 점포가 없어 아낀 비용을 ATM 수수료·중도상환수수료 면제 같은 고객 혜택에 쓴다고 설명해요.[8]
이자 차이에서 순이익까지, 얼마나 남나요?
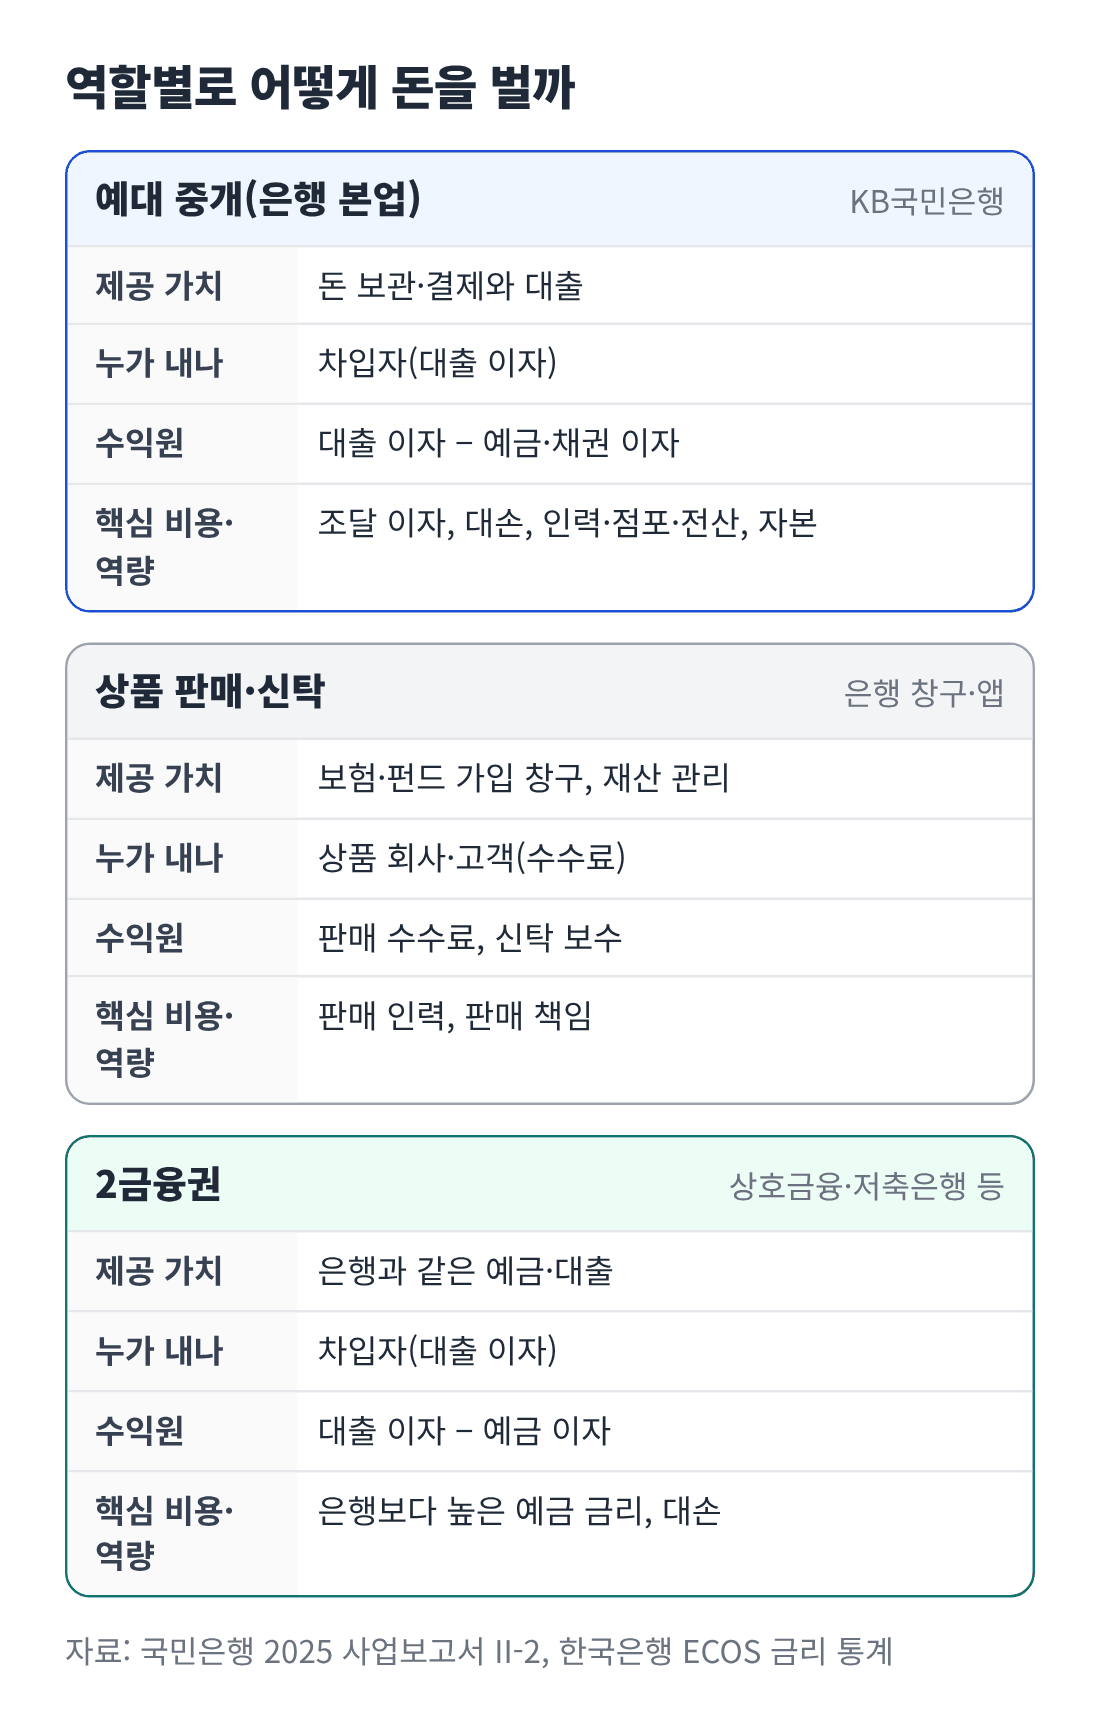
은행 본업인 예대 중개, 인접 사업인 상품 판매·신탁, 병렬 경로인 2금융권의 제공 가치·지급자·수익원·핵심 비용을 비교한 카드
결론2025년 국민은행이 번 순이자이익 9.83조 원 가운데 순이익으로 남은 돈은 4.22조 원이에요.[1]
국민은행 2025년 별도 재무제표 기준으로, 이자 차이에서 출발해 순이익까지 내려가는 순서는 아래와 같아요.[1][11]
이자수익 20조 1,873억 − 이자비용 10조 3,576억 = 9조 8,297억
A + 비이자손익 8,454억 − 일반관리비 4조 2,320억 = 6조 4,431억
B − 신용손실충당금 7,421억 = 5조 7,010억
C − 영업외손실 417억 − 법인세 1조 4,353억 = 4조 2,240억
비이자손익 8,454억 원은 순수수료이익 1조 2,263억 원과 당기손익-공정가치 측정 금융상품 이익 9,943억 원에서 기타영업손실 1조 3,752억 원을 뺀 값이에요.[1] 일반관리비는 순이자이익의 43% 수준이라, 인력·점포·전산 비용이 이익을 크게 좌우해요.
신용손실충당금은 해마다 크게 달라져요. 국민은행은 이 비용으로 2023년 1.16조 원, 2024년 0.42조 원, 2025년 0.74조 원을 쌓았어요.[1] 대출을 갚지 못하는 차주가 늘면 같은 이자 차이에서도 남는 돈이 줄어들어요.
원문에서 확인
은행 사업보고서에서 이 숫자 찾기
'II. 사업의 내용 > 영업의 현황'에 자금조달·운용 평균잔액과 이자율 표가 있어요. 같은 곳의 수익성 표에서 ROA·ROE·예대금리차·순이자마진을 볼 수 있어요.
자본도 비용처럼 작동해요. 국민은행은 위험가중자산 대비 보통주자본비율 9.0%, 총자본비율 12.5% 이상을 유지해야 한다고 공시했어요.[9] 대출이 늘면 쌓아야 할 자본도 늘기 때문에, 자본 여력이 대출 성장의 한도가 돼요.
지금 구조는 어떤 변화를 거쳐 만들어졌나요?
첫째, 바젤III 자본 규제예요. 국내에서는 2013년 12월부터 시행돼 은행이 위험가중자산에 비례해 자본을 쌓게 됐어요.[9] 대출이 늘면 위험가중자산이 늘어, 같은 비율을 지키려면 자본도 함께 늘려야 해요.
둘째, 인터넷전문은행의 등장이에요. 카카오뱅크는 2017년 4월 은행업 인가를 받아 7월 영업을 시작했고, 오프라인 지점 없이 고객센터 2곳만 운영해요.[8] 국민은행이 국내에 지점·출장소 771곳을 두는 것과 대비돼요.[10]
셋째, 금리 사이클이에요. 예금은행 잔액 기준 대출금리와 수신금리 차이는 2020년 2.05%p에서 2022년 2.55%p로 커졌다가 2025년 2.23%p로 줄었어요.[12] 금리 수준과 이 차이의 관계는 ②편에서 자세히 봐요.
정리: 은행의 이익을 가르는 네 가지 변수
| 변수 | 왜 중요한가 |
|---|---|
| 예대금리차·순이자마진 | 이익의 출발점. 예금·채권 등 조달 구성이 차이를 만들어요 |
| 대출 규모 | 같은 금리차라도 대출이 클수록 이익이 커져요. 자본비율이 한도예요 |
| 신용손실(대손) | 경기와 차주 구성에 따라 해마다 크게 달라져요 |
| 비용 효율 | 국민은행은 일반관리비가 순이자이익의 43%였어요 |
다음 편에서는 은행 시장의 크기와 진입장벽, 규제와 경쟁 구도를 숫자로 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 특정 기업이나 금융상품에 대한 투자 권유가 아니에요.
출처
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), III-1 요약재무정보(별도 포괄손익계산서), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-1 사업의 개요·II-2 다. 자금조달 및 운용현황(은행계정), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 중소기업은행, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), II-2 5. 자금조달실적(은행계정), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-2 바. (2) 대출업무 (나) 용도별 대출금, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-2 마. 영업실적 (1) 수익성, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-2 사. 주요 상품·서비스(대출상품·방카슈랑스), dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), III-4 재무제표(포괄손익계산서)·III-5 재무제표 주석 22 순수수료손익, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 카카오뱅크, 「사업보고서(2025.12)」, 2026.03.18(2025 회계연도), I-1 회사의 개요·II-2 가. 영업의 개황·II-4 영업설비·II-5 사. 경쟁 우위 수단, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260318…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), III-3 연결재무제표 주석 4-6 자본관리, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 국민은행, 「[기재정정]사업보고서(2025.12)」, 2026.08.14(2025 회계연도), II-4 영업설비 가. 지점 등 설치현황, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814…
- 국민은행, 「사업보고서(2025.12)」 첨부 감사보고서(별도 재무제표), 2026.03.13(2025 회계연도), 포괄손익계산서, dart.fss.or.kr/dsaf001/main.do?rcpNo=20260313…
- 한국은행, 「경제통계시스템: 예금은행 가중평균금리(잔액 기준) 대출금리·수신금리」, 2026.10.14 조회(2014~2025 연 단위), ecos.bok.or.kr/
'산업분석' 카테고리의 다른 글
| 은행 산업 ③ KB국민·IBK기업·카카오뱅크 사업모델 비교 (0) | 2026.10.14 |
|---|---|
| 은행 산업 ② 시장규모·진입장벽·규제·경쟁, 무엇이 이익을 가르나 (0) | 2026.10.14 |
| 반도체 산업 ③ 삼성전자·SK하이닉스·DB하이텍 사업모델 비교 (0) | 2026.10.03 |
| 반도체 산업 ② 시장규모·진입장벽·규제·경쟁, 불황을 버티는 조건 (0) | 2026.10.03 |
| 반도체 산업 ① 밸류체인, 설계·제조·장비 중 돈은 어디로 흐르나 (0) | 2026.10.03 |