2026.10.2 현재 시행 중인 상속세 및 증여세법(2026.1.1 시행) 기준
3줄 요약
배우자 상속공제는 누구에게, 얼마까지 적용되나요?
아버지가 돌아가시고 어머니와 자녀 둘이 남았다고 해 볼게요. 상속세를 계산할 때 어머니 몫으로 빼 주는 금액이 배우자 상속공제예요. 거주자가 사망해 상속이 개시되고 배우자가 있으면 적용돼요[1].
공제액은 "배우자가 실제로 상속받은 금액"이 기준이에요. 다만 그 금액을 무한정 빼 주지 않고 두 개의 천장을 둬요. 하나는 법정상속분으로 계산한 한도, 다른 하나는 30억원이에요[1].
| 배우자가 실제 상속받은 금액 | 공제액 |
|---|---|
| 없음 또는 5억원 미만 | 5억원[1] |
| 5억원 이상, 한도 이하 | 실제 상속받은 금액 |
| 한도 초과 | 법정상속분 한도와 30억원 중 작은 금액 |
표의 둘째·셋째 줄은 정해진 기한까지 상속재산을 나누고 등기까지 마쳤을 때만 적용돼요[1]. 기한을 놓치면 첫째 줄의 5억원으로 돌아가요.
지금 제도는 어떻게 작동하나요?
법정상속분 한도. 한도는 상속재산에 배우자의 법정상속분을 곱한 뒤, 배우자가 미리 증여받아 상속재산에 더해진 재산의 증여세 과세표준을 빼서 구해요[1]. 여기서 상속재산은 상속으로 얻은 자산총액에서 비과세 재산, 공과금·채무, 공익법인 출연재산 등을 뺀 금액이에요[2].
| 항목 | 계산 |
|---|---|
| ① 상속재산 | 자산총액 − 비과세·공과금·채무·공익출연 재산 |
| ② 조정 | ① − 상속인 아닌 사람이 유증받은 재산 + 10년 내 상속인에게 증여한 재산 |
| ③ 법정상속분 금액 | ② × 배우자 법정상속분 |
| ④ 사전증여 차감 | ③ − 배우자가 사전증여받은 재산의 증여세 과세표준 |
| 한도 | ④와 30억원 중 작은 금액 |
배우자의 법정상속분은 자녀와 함께 상속하면 자녀 몫의 5할을 더한 비율이에요[5]. 자녀가 둘이면 1.5 대 1 대 1이라 배우자 몫은 7분의 3(약 42.9%), 자녀가 하나면 5분의 3(60%)이에요. 공동상속인 중 상속을 포기한 사람이 있어도 포기하지 않았을 때의 법정상속분으로 계산해요[1].
30억원에 닿으려면. 자녀가 둘인 가족이라면 ② 금액이 70억원을 넘어야 법정상속분 금액이 30억원에 이르러요. 그보다 작은 상속에서는 법정상속분 한도가 먼저 걸려요.
분할기한. 5억원을 넘는 공제는 상속세 신고기한 다음 날부터 9개월이 되는 날까지 배우자 몫을 분할한 경우에만 적용돼요. 부동산·주식처럼 등기·명의개서가 필요한 재산은 그 등기까지 끝나야 해요. 분할 사실은 이 기한까지 관할 세무서에 신고해요[1]. 신고기한은 상속개시일이 속한 달의 말일부터 6개월이에요[14].
소송 중이라 나누지 못할 때. 상속회복청구 소송이나 상속재산 분할심판처럼 부득이한 사유가 있으면, 분할기한까지 그 사유를 신고하고 소송·심판이 끝난 다음 날부터 6개월 안에 분할해 신고하면 기한 안에 분할한 것으로 봐요[1][2].
다른 공제와의 관계. 배우자 상속공제는 일괄공제 5억원과 별개로 더해져요. 그래서 배우자와 자녀가 함께 상속하면 최소 10억원이 공제되는 구조예요. 다만 배우자가 혼자 상속받는 경우에는 일괄공제를 쓸 수 없고 기초공제 2억원과 그 밖의 인적공제만 받아요[6]. 공제 합계는 상속세 과세가액에서 유증·사전증여 재산 등을 뺀 금액을 넘지 못해요[7].
왜 배우자에게 따로 공제를 주나요?
대법원은 배우자 상속공제의 취지를 두 가지로 설명했어요. 부부 사이의 상속은 세대 간 이전이 아니라 같은 세대 안의 수평적 이전이니, 일정 부분은 과세를 미뤘다가 남은 배우자가 사망할 때 과세한다는 '1세대 1회 과세' 원칙이 하나예요. 다른 하나는 남은 배우자의 재산 형성 기여를 인정하고 생활을 보장하는 것이에요[8].
1997년 전면개정 때 정부는 소득수준 향상, 인구 노령화, 여성의 경제·사회적 지위 향상을 개정 배경으로 들고, 배우자 사이 상속·증여 공제를 넓힌다고 밝혔어요[3]. 그전에는 결혼 연수에 비례해 1억원에 결혼 연수 1년마다 1,200만원을 더한 금액을 빼거나, 실제 상속받은 금액을 10억원 한도로 빼는 방식이었어요[3].
분할기한을 두는 이유. 기한이 없으면 일단 법정상속분만큼 배우자 몫으로 공제를 받은 뒤 나중에 자녀에게 재산을 넘기는 방식으로 부를 무상이전할 수 있어요. 대법원과 헌법재판소는 분할기한이 이런 시도를 막고 상속세 법률관계를 빨리 확정하려는 장치라고 봤어요[8][9].
지금 구조는 어떤 개정을 거쳐 만들어졌나요?
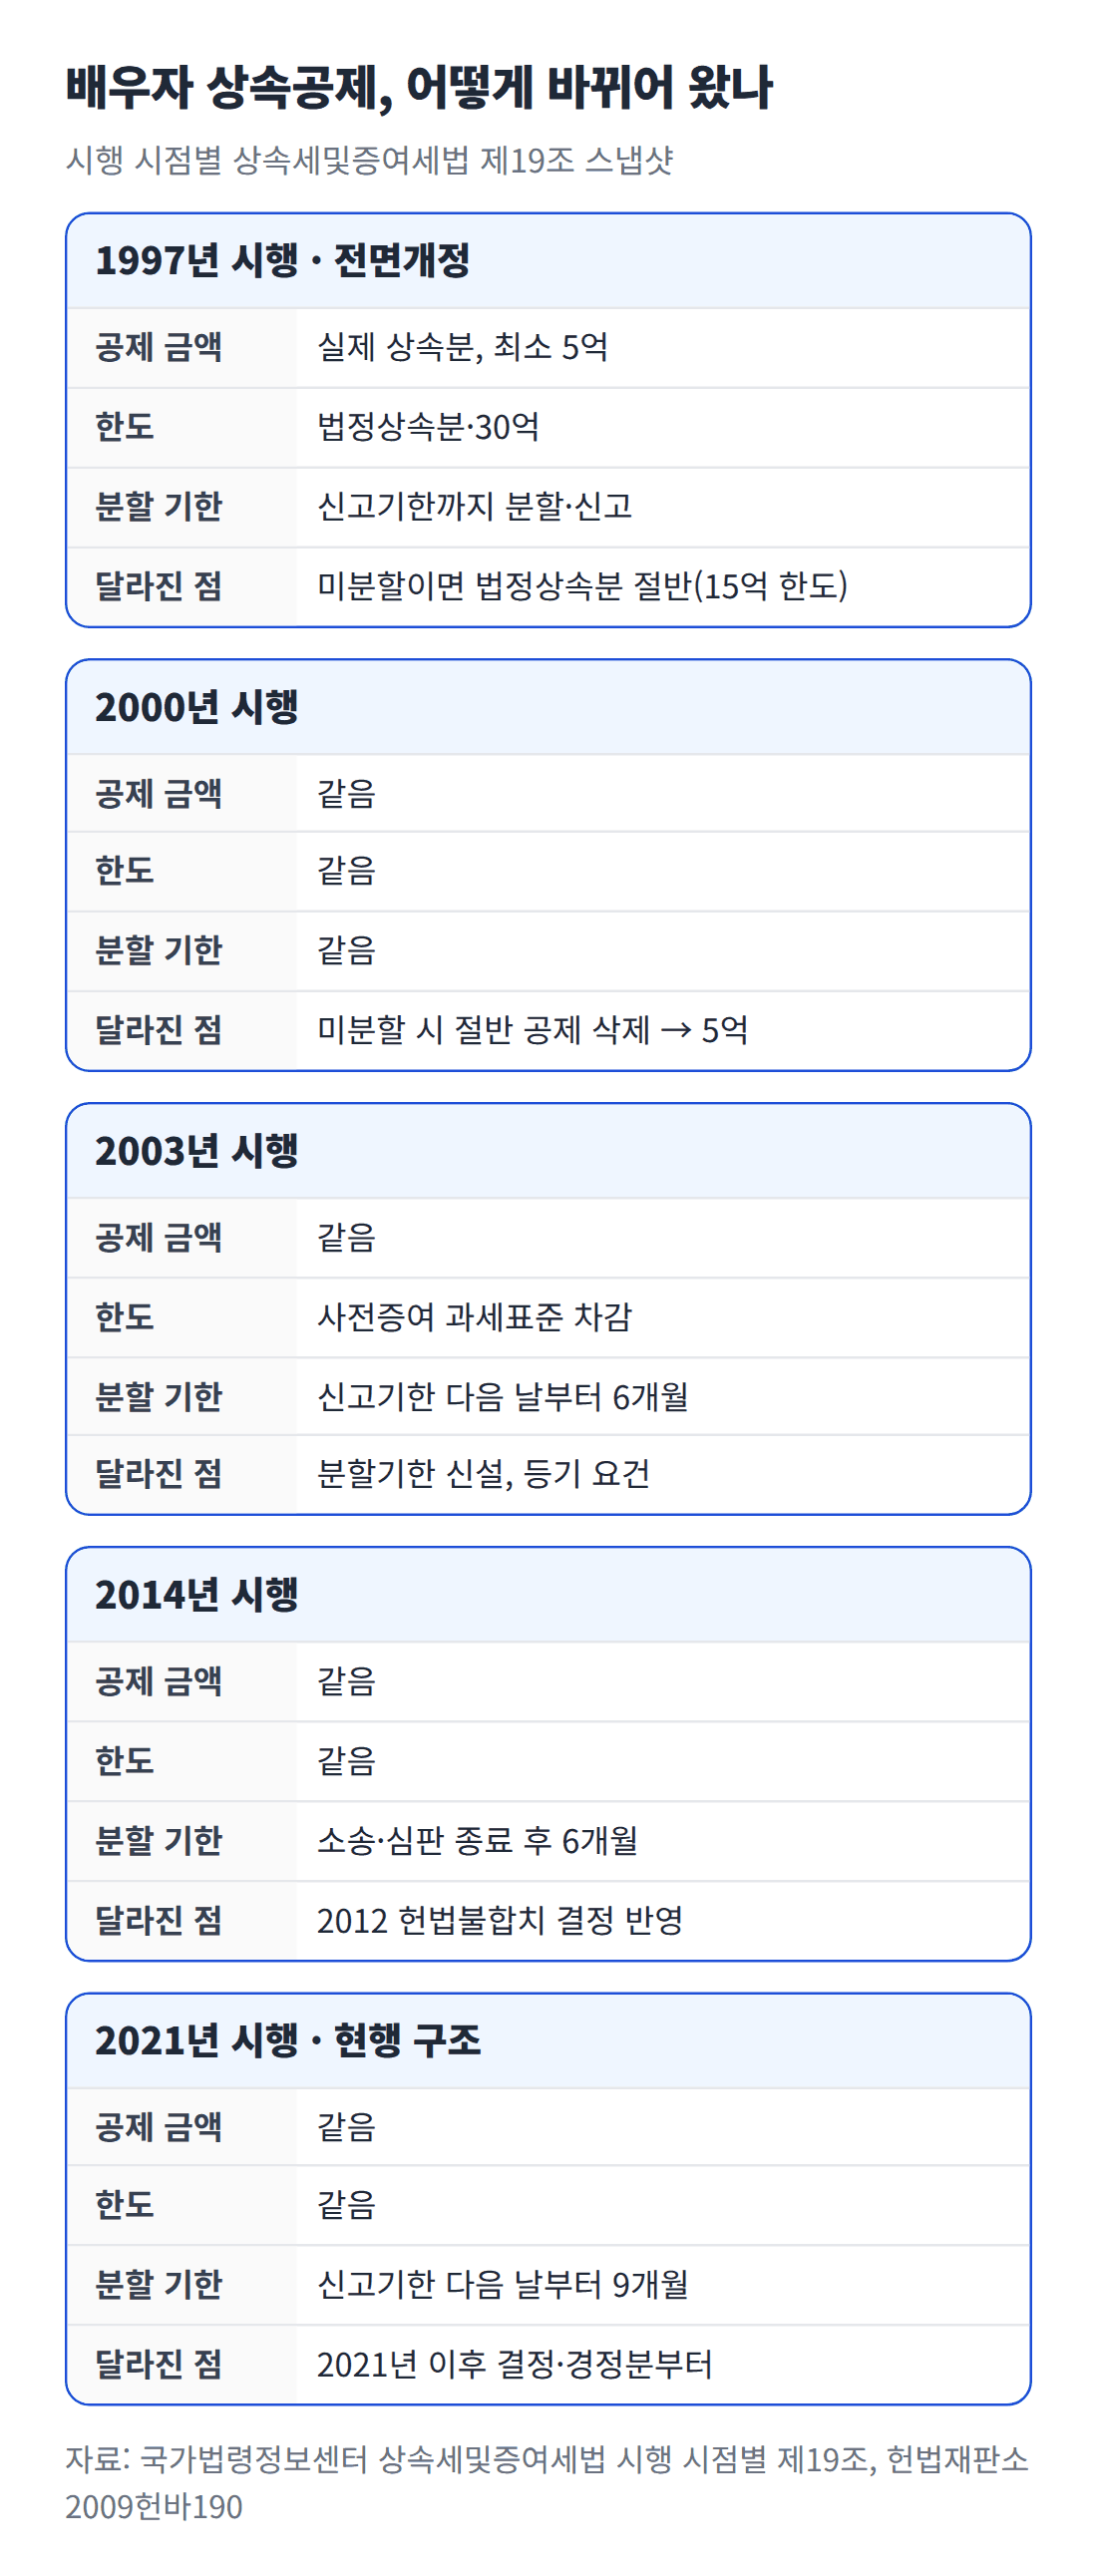
1997년 전면개정부터 2021년 분할기한 9개월 연장까지 배우자 상속공제의 공제 금액, 한도, 분할 기한 변화를 시행 시점별로 비교한 카드
1997년에 '실제 상속받은 금액, 법정상속분과 30억원 한도, 최소 5억원'이라는 뼈대가 생겼고, 이 뼈대는 지금까지 바뀌지 않았어요[3][1]. 처음에는 기한 안에 나누지 못해도 법정상속분 금액의 절반(15억원 한도)을 빼 줬지만, 2000년 시행 조문에서 이 규정이 삭제됐어요[10].
2003년 시행 조문부터 '배우자상속재산분할기한'이라는 말과 등기 요건이 들어왔어요[11]. 헌법재판소는 2012년, 소송 때문에 기한 안에 나눌 수 없는 사람까지 일률적으로 공제를 부인하는 것은 재산권과 평등권을 침해한다며 헌법불합치 결정을 했어요[9]. 그 결과 2014년 시행 조문에 소송·심판이 끝난 날부터 기한을 다시 세는 규정이 생겼어요[12]. 분할기한은 2021년 시행 조문에서 6개월에서 9개월로 늘었고, 2021년 이후 결정·경정하는 분부터 적용됐어요[4].
사전증여를 한도에서 빼는 규정에 대해서도 위헌 주장이 있었지만, 헌법재판소는 2002년 합헌으로 판단했어요[13]. 2003년 시행 조문부터는 증여재산 가액 대신 증여세 과세표준을 빼는 방식으로 바뀌었어요[11].
정리: 배우자 상속공제를 가르는 네 가지 기준
| 기준 | 의미 |
|---|---|
| 실제 상속받은 금액 | 기한 안에 분할·등기로 배우자 몫이 확정된 금액 |
| 법정상속분 한도 | 상속재산 × 법정상속분 − 사전증여 과세표준 |
| 30억원 | 법정상속분 한도가 아무리 커도 넘지 못하는 상한 |
| 5억원 | 상속받은 금액이 없거나 분할하지 못해도 받는 최소 공제 |
공제의 전체 순서는 상속세 계산구조에서 정리했어요. ②편에서는 한도를 실제 숫자로 계산하고, 분할기한을 날짜로 세어 봐요.
이 글은 공개된 원문 자료를 바탕으로 구조와 계산 원리를 설명해요. 표시한 기준일과 가정에 따른 설명이며, 개별 사안에 대한 세무 자문이 아니에요.
세금 때문에 막힌 부분이 있나요?
상속·증여, 사업자 세금에서 헷갈리는 점을 익명으로 남겨 주시면 골라서 글로 정리해요. 이름·회사명·금액은 빼고 적어 주세요.
출처
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2026.1.1 시행, 제19조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 국가법령정보센터, 「상속세 및 증여세법 시행령」(대통령령 제36587호), 2026.9.18 시행, 제17조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=288887
- 국가법령정보센터, 「상속세및증여세법」(법률 제5193호), 1997.1.1 시행, 제19조·제개정이유, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=51688
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제17654호), 2021.1.1 시행, 제19조제2항·부칙 제4조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=224357
- 국가법령정보센터, 「민법」(법률 제21454호), 2026.3.17 시행, 제1003조·제1009조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=284415
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2026.1.1 시행, 제18조·제20조·제21조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2026.1.1 시행, 제24조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
- 대법원, 2023.11.2. 선고 2023두44061 판결(판결요지), www.law.go.kr/LSW/precInfoP.do?precSeq=237913…
- 헌법재판소, 2012.5.31. 2009헌바190 결정(결정요지), www.law.go.kr/LSW/detcInfoP.do?detcSeq=19776
- 국가법령정보센터, 「상속세및증여세법」(법률 제6048호), 2000.1.1 시행, 제19조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=52170
- 국가법령정보센터, 「상속세및증여세법」(법률 제6780호), 2003.1.1 시행, 제19조, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=51829
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제12168호), 2014.1.1 시행, 제19조제3항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=149360
- 헌법재판소, 2002.9.19. 2001헌바101 결정(결정요지), www.law.go.kr/LSW/detcInfoP.do?detcSeq=136683
- 국가법령정보센터, 「상속세 및 증여세법」(법률 제21219호), 2026.1.1 시행, 제67조제1항, www.law.go.kr/LSW/lsInfoP.do?lsiSeq=280353
'세무이슈' 카테고리의 다른 글
| 배우자 상속공제 ③ 단순상속등기·소송 중 미분할, 심판원 판단은 (0) | 2026.10.03 |
|---|---|
| 배우자 상속공제 ② 법정상속분 한도와 9개월 분할기한 계산법 (0) | 2026.10.03 |
| 통합고용세액공제 ③ 인원 한도·임원·합병, 심판원은 어떻게 봤나 (0) | 2026.09.29 |
| 통합고용세액공제 ② 상시근로자 수와 공제액, 어떻게 계산하나 (0) | 2026.09.29 |
| 통합고용세액공제 ① 2026년부터 추징 없이 유지할수록 더 받는다 (0) | 2026.09.29 |